定制开发软件产品的税率(定制开发软件产品的税率是什么)
-
定制,开发,软件产品,的,税率,是什么,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 22:52
- 小虎建站百科知识网
定制开发软件产品的税率(定制开发软件产品的税率是什么) ,对于想了解建站百科知识的朋友们来说,定制开发软件产品的税率(定制开发软件产品的税率是什么)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷各行各业的今天,定制开发软件已成为企业提升竞争力的核心引擎。当企业投入大量资源完成一款量身打造的软件产品时,一个至关重要却常被忽视的问题浮出水面:定制开发软件产品的税率是什么? 这并非一个简单的数字游戏,其背后牵涉着业务性质的界定、税收优惠的适用以及法律风险的规避,直接关系到企业的现金流与最终利润。许多企业主在面对财务人员递来的税务报表时,才惊觉“税率”二字竟如此深奥且代价高昂。本文将为您揭开定制软件开发税率的神秘面纱,从多个维度进行深度剖析,助您在合规的航道上前行,并可能发现意想不到的税务优化空间。
核心界定:产品销售还是服务提供?
定制开发软件业务在税务处理上的首要分水岭,在于清晰界定其属于“软件产品销售”还是“软件开发服务”。这直接决定了适用的增值税税率以及能否享受关键税收优惠。
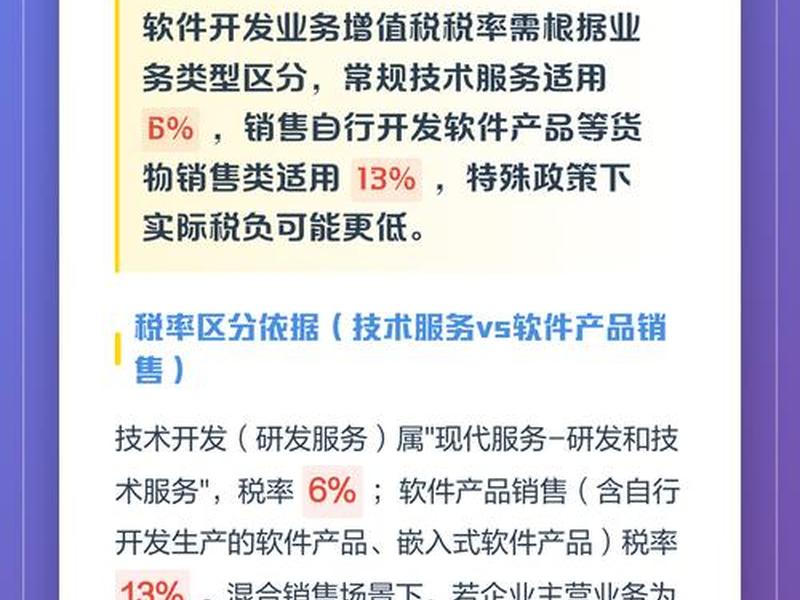
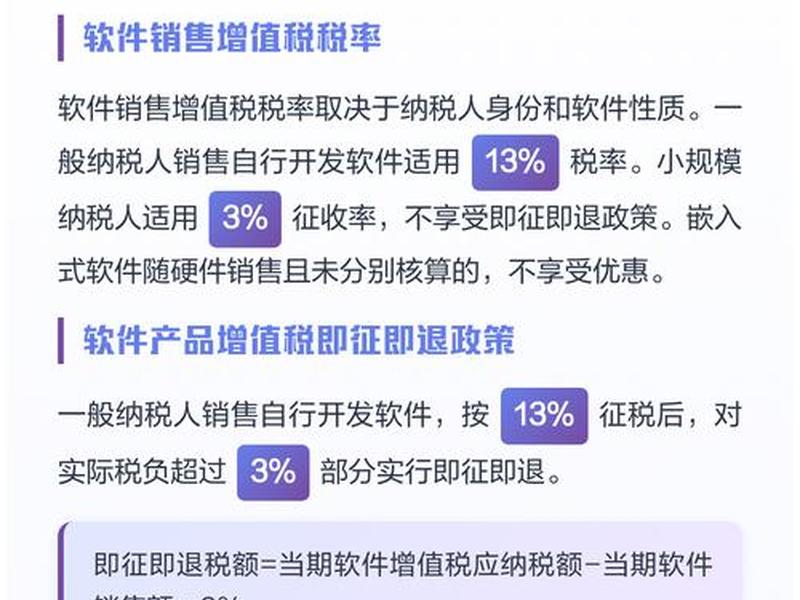
若定制开发的软件,其著作权最终归属于开发方(受托方),开发方向客户交付的是软件产品的“复制品”或使用权,那么此项交易通常被认定为“销售自行开发的软件产品”。在这种情况下,增值税一般纳税人适用13%的税率。但故事的精彩之处在于后续:根据国家为鼓励软件产业发展而制定的特殊政策,对销售自行开发生产的软件产品,在按13%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退。这意味着,企业最终的实际税负可以有效控制在较低水平。
反之,如果定制开发的软件,其著作权归属于委托方(客户)或双方共同拥有,那么开发方所提供的本质上是“技术开发服务”。此项收入则按照“销售服务”缴纳增值税,一般纳税人适用6%的税率,且通常不享受上述即征即退的优惠。两种模式,税率相差一倍有余,税务后果天壤之别。准确区分的关键在于合同约定与知识产权归属的法定登记。
优惠动脉:即征即退政策详解
“即征即退”是围绕软件产品税率最富吸引力的政策核心,宛如一条输送优惠的动脉。这项政策旨在减轻软件企业,特别是那些进项抵扣较少的轻资产知识密集型企业的税收负担。
具体而言,当增值税一般纳税人销售其自行开发生产的软件产品时,先按法定税率(当前为13%)计算并申报应纳税额。税务机关征收后,会计算该笔销售业务的“实际税负”。实际税负是指纳税人当期软件产品应纳增值税额占其当期软件产品销售额的比例。一旦这个实际税负率超过了3%,超过的部分将由税务机关予以退还。例如,某企业销售一批自研软件取得收入100万元,若无进项抵扣,则应纳增值税13万元,实际税负为13%。超过3%的部分(即10%)对应的10万元税款,即可申请退还。
这项政策不仅适用于完全自主开发的软件,也适用于企业对进口软件进行实质性本地化改造(如重新设计、改进、转换,而非单纯汉化)后对外销售的情况。它极大地缓解了软件企业因研发投入大、可抵扣进项少而导致的现金流压力,是推动产业创新的重要财政工具。
博弈空间:业务拆分与税务筹划
在明晰税率与政策的基础上,一个充满智慧的博弈空间随之展开——合理的税务筹划。由于“软件产品销售”(13%税率,可享即征即退)与“软件技术服务”(6%税率,无即征即退)在税负上存在显著差异,企业往往具有将高税负服务收入向低税负产品收入靠拢的动机。
常见的筹划思路涉及业务合同的巧妙设计。一份定制开发合同是单纯定义为“软件产品买卖”,还是清晰地拆分为“产品交付”与“后续技术支持、维护、培训”等不同服务部分,税务处理结果大不相同。纯粹的产品销售可能更利于享受即征即退。这绝非简单的文字游戏,必须建立在真实业务实质的基础上。税务机关会重点关注业务实质与合同约定是否匹配,软件著作权的归属是否清晰,收入划分是否合理,警惕人为的“混淆收入”行为。
对于购买方企业而言,取得税率为13%的“软件产品”发票,其进项抵扣额远高于6%的“服务”发票,因此也可能倾向于与销售方达成某种共识。但这种上下游的共谋需格外谨慎,必须在法律与商业实质的框架内进行,否则将面临税务稽查与调整的风险。
风险暗礁:错误适用的法律后果
在税率的迷宫中穿行,若指引错误,触礁风险巨大。错误适用税率或不当享受税收优惠,将给企业带来严重的法律与财务后果。
最直接的风险是补缴税款、加收滞纳金并处以罚款。如果企业将实质上是技术服务(著作权归客户)的收入,伪装成软件产品销售收入以适用13%税率并申请即征即退,一旦被税务机关查实,不仅需要退还已退税款,还需补缴税款差额(按6%计算本应缴纳的部分),并承担每日万分之五的滞纳金以及可能高达百分之五十以上五倍以下的罚款。这对企业现金流和声誉将是沉重打击。
还可能引发发票问题。开具与实际业务不符的发票,可能被认定为虚开发票,相关进项税额不得抵扣,甚至追究刑事责任。长期的不合规行为会影响企业的纳税信用等级,导致在招投标、融资、出口退税等方面处处受限。深入理解业务本质,严格按法规进行税务处理,是规避这些暗礁的唯一航标。
地域加持:西部与高新特惠政策
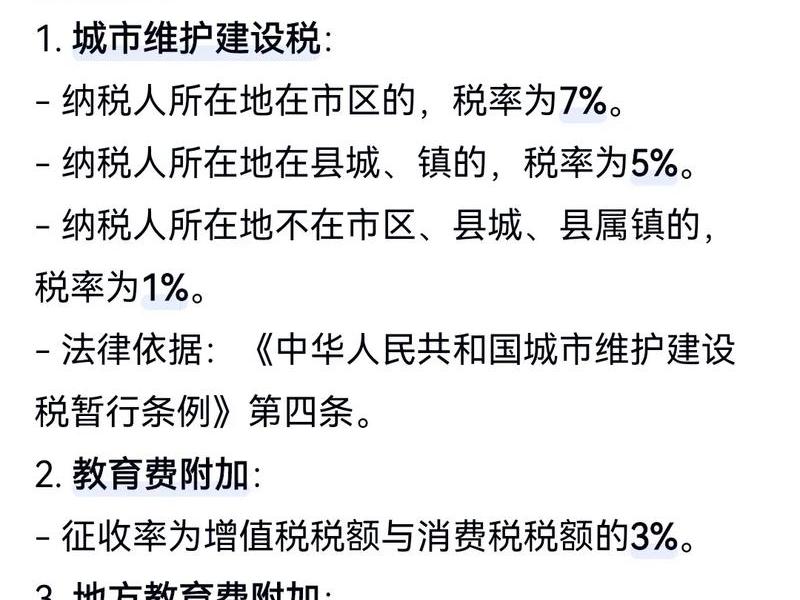
除了全国通用的软件产品增值税即征即退政策,定制软件开发企业还可能叠加享受区域性、行业性的税收优惠,形成政策的“组合拳”,进一步降低综合税负。
例如,对于注册在西部地区(包括甘肃省兰州市)的鼓励类产业企业,可享受企业所得税减按15%征收的优惠。若定制软件开发业务符合《西部地区鼓励类产业目录》,企业便能享受此红利。被认定为国家高新技术企业的企业,同样适用15%的企业所得税优惠税率。这两项政策可与软件企业自身的“两免三减半”等所得税优惠结合,效力倍增。
对于小规模纳税人而言,则可能适用增值税的简易征收率或阶段性免税政策。这些地域与身份的特惠,如同为企业在税率竞技场上配备了额外装备,需要企业主动了解和申请,确保应享尽享。
未来展望:税收监管与行业演进
随着数字经济深化和税收监管技术的进步,围绕定制软件开发税率的监管环境正在发生深刻变化。税务机关借助大数据、云计算等手段,对软件企业“产品”与“服务”收入划分的合理性、软件著作权登记与合同的一致性核查将更加精准和高效。
这意味着,过去可能存在的模糊地带将日益收窄。行业的发展也趋向于服务与产品的融合,如SaaS(软件即服务)模式的兴起,对传统增值税区分提出了新挑战。未来,税收政策可能会随之调整,以适应新的业态。企业必须保持对政策的持续关注,建立规范的内部税务管理与软件资产管理制度,确保业务模式、合同约定、会计处理与税务申报环环相扣,经得起考验。
以上是关于定制开发软件产品的税率(定制开发软件产品的税率是什么)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发软件产品的税率(定制开发软件产品的税率是什么);本文链接:https://zwz66.cn/jianz/417284.html。
猜你喜欢
- 定制开发软件价格表;定制开发软件价格表模板 2026-11-18
- 定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊 2026-11-18
- 定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思 2026-11-18
- 定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的 2026-11-18
- 定制开发系统有哪些公司 定制开发公司哪个最好 2026-11-18
- 定制开发物联网自动化控制和水肥一体化自动控制管理在同一个客户端,定制物联网水肥一体化 2026-11-18
- 定制开发版什么意思 定制开发版什么意思啊 2026-11-18
- 定制开发流程 - 定制产品开发流程 2026-11-18
- 定制开发是什么,定制开发是什么意思 2026-11-18
- 定制开发微信小程序要多少钱,定制开发微信小程序要多少钱才能做 2026-11-18







