定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思
-
定制,开发,软件产品,的,税率,是什么,意思,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 22:50
- 小虎建站百科知识网
定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思 ,对于想了解建站百科知识的朋友们来说,定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷全球的今天,软件已成为企业运营的“大脑”与“神经”。无论是初创公司构建独特的商业模式,还是大型企业推动数字化转型,定制开发软件产品的需求日益旺盛。一个看似专业却至关重要的问题常常困扰着决策者与财务人员:定制开发软件产品的税率是什么? 这不仅仅是一个简单的百分比数字,其背后关联着业务模式界定、合同签订策略、税收优惠政策申请等一系列复杂的财税逻辑。理解其深层含义,意味着企业能在合规前提下,有效优化成本结构,甚至将税务负担转化为竞争优势。本文将带您拨开迷雾,深入探索定制开发软件产品税率的世界。
核心界定:服务与产品的税率分野
要理解定制开发软件产品的税率,首先必须穿透“定制开发”这一行为表象,看清其法律与税务实质。关键在于软件著作权的最终归属。
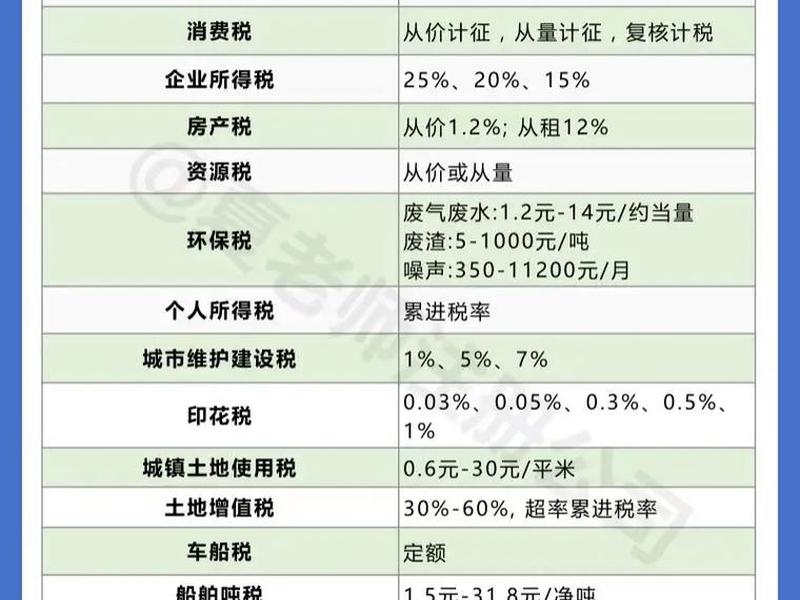
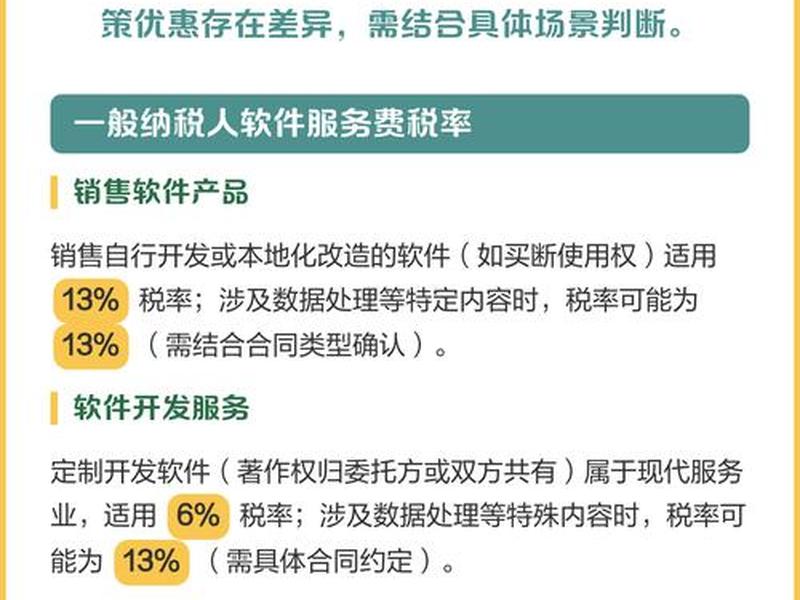
如果软件开发完成后,著作权完全归属于委托方(即客户),或由双方共同拥有,那么这项业务在税务上通常被认定为提供“软件开发服务”,属于现代服务业中的信息技术服务。根据现行政策,增值税一般纳税人适用6%的税率。这种模式下,开发方交付的是智力劳动成果与源代码,其核心价值在于技术服务过程。
反之,如果开发方在开发完成后,依然保留软件的著作权,仅将软件的使用权(即软件复制品)销售给客户,那么这项业务则被界定为“销售软件产品”。它被视为销售货物,增值税一般纳税人适用13%的税率。这里的“产品”指的是已经开发完成、可复制的标准化或半标准化软件成果。
这种“6%”与“13%”的税率分野,是定制开发软件税务处理的基石。企业在项目启动前,就必须在合同中明确约定知识产权归属,因为这直接决定了税务成本的计算基础与开票类型。
黄金政策:增值税超税负即征即退
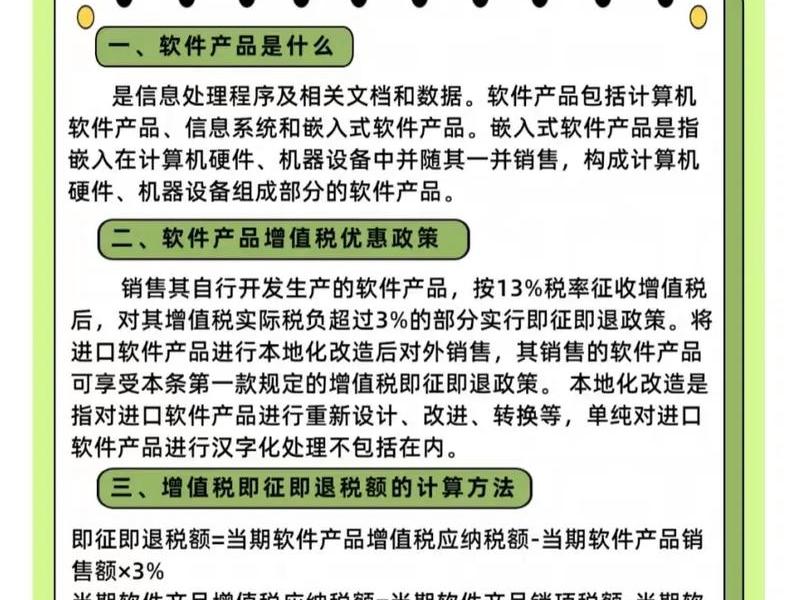
对于被认定为“销售软件产品”(适用13%税率)的软件企业,国家有一项极具吸引力的扶持政策——软件产品增值税超税负即征即退。这是许多软件企业利润空间的重要保障。
这项政策的核心内容是:增值税一般纳税人销售其自行开发生产的软件产品,按13%的法定税率征收增值税后,如果其增值税实际税负超过3%,那么超过3%的部分可以享受即征即退的优惠。简单来说,企业先按13%全额缴纳增值税,之后税务机关会将税负超过3%的部分退还企业,最终企业的实际税负率不超过3%。
例如,某软件企业当月销售自行开发的软件产品取得不含税销售额100万元,当期可抵扣的进项税额为5万元。其应纳税额为100万×13%
享受这一政策需要满足一定条件,主要是软件产品需取得著作权行政管理部门颁发的《计算机软件著作权登记证书》。这不仅是享受税收优惠的“通行证”,也是企业技术实力与资产价值的重要证明。
混合销售:服务与产品的组合策略
商业实践中,纯粹的“服务”或纯粹的“产品”销售并不常见,更多是混合销售模式。例如,企业销售一套标准软件产品(适用13%税率),同时提供定制化的安装、培训、后期维护服务(本质是服务,适用6%税率)。这便产生了税务处理的复杂性。
根据相关规定,如果销售软件产品与提供的相关服务构成一项不可分割的应税交易,且服务是伴随产品销售必然发生的,那么通常需要按照主营业务的税率,即软件产品的13%税率,对全部价款进行计税,而不能将服务部分拆分出来单独适用6%税率。
税务筹划的空间正在于此。如果企业在销售合同中能够清晰、合理地将软件产品销售收入与技术服务收入分别列明,作为两项独立的业务进行定价和核算,并且有独立的服务内容与交付标准作为支撑,那么就有可能分别适用13%和6%的税率。这种操作对合同条款的设计、财务核算的规范性提出了很高要求,但能带来显著的节税效果。
小规模纳税人:享受简易征收红利
对于规模较小、年应征增值税销售额未超过500万元的软件企业或开发者,他们可以选择登记为增值税小规模纳税人。这一定位在税率上有着截然不同的规则。
小规模纳税人发生应税销售行为,实行简易计税方法,其征收率一般为3%(注:根据阶段性优惠政策,在2027年12月31日前,可减按1%征收率征收增值税)。无论是提供软件开发服务,还是销售软件产品,都统一适用这一征收率,且不抵扣进项税额。
这意味着,对于初创型软件开发团队或个人开发者而言,税务处理变得异常简单:直接用不含税销售额乘以征收率计算应纳税额即可。虽然无法抵扣进项税,但低征收率在业务初期往往更具优势,大大降低了企业的税务遵从成本与现金流压力。当企业规模壮大后,可主动申请登记为一般纳税人,以获取进项抵扣和即征即退的政策红利。
税收洼地:技术开发合同免税优惠
除了增值税即征即退,定制开发软件业务还可能触及另一项重要的税收优惠:技术转让、技术开发相关的增值税免征。
根据政策,纳税人提供技术转让、技术开发以及与之相关的技术咨询、技术服务,在政策有效期内(目前执行至2027年底)可以享受免征增值税的优惠。这里的“技术开发”就包括了委托开发软件的行为。
要享受此项免税,关键在于合同认定。企业需要与委托方签订符合科技部门要求的《技术开发合同》,并携带合同到所在地省级科技主管部门进行技术合同认定登记。取得《技术合同认定登记证明》后,方可向主管税务机关办理免税备案。此后,就该项目取得的收入可以开具税率为“免税”的增值税普通发票。
这项政策为真正的技术创新活动提供了强大的激励。它意味着,符合条件的高端定制软件开发项目,其全部增值额都无需缴纳增值税,税负成本为零。这是国家鼓励核心技术研发的鲜明信号。
跨境业务:零税率与免税的机遇
在全球化的背景下,软件定制开发的舞台早已超越国界。为境外客户提供软件开发服务,在增值税上有着特殊的待遇。
境内单位向境外单位提供的、其销售的服务完全在境外消费的软件开发服务,适用增值税零税率。这意味着企业不仅可以就该服务免缴增值税,还可以退还为其提供服务所采购原材料、设备等包含的进项税,实现真正的“零税负”出口。
向境外单位转让完全在境外使用的软件著作权等无形资产,同样可能适用增值税零税率或免税政策。这为国内软件企业开拓国际市场、承接海外订单提供了强大的税收竞争力,使得中国智造能够以更优的成本结构参与全球竞争。
“定制开发软件产品的税率是什么”绝非一个简单的数字答案,而是一个动态的、策略性的财税管理课题。它从6%与13%的初始分野开始,延伸至即征即退的利润守护、混合销售的合同艺术、小规模纳税人的简易之道,再升华到技术开发的免税红利与跨境业务的零税率机遇。
理解这一系列规则的核心,在于准确把握业务的法律实质——是“卖服务”还是“卖产品”,并以此为基础进行前瞻性的合同设计与商业模式规划。对于软件企业而言,税务不再是单纯的成本负担,而是可以主动管理和优化的战略要素。在数字经济的黄金时代,谁能更娴熟地驾驭这些复杂的税率规则与优惠政策,谁就能在激烈的市场竞争中,为自己构建起一道坚固而隐蔽的财务护城河,将更多的资源精准投向创新与成长的核心赛道。
以上是关于定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思;本文链接:https://zwz66.cn/jianz/417282.html。
猜你喜欢
- 定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊 2026-11-18
- 定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的 2026-11-18
- 定制开发系统有哪些公司 定制开发公司哪个最好 2026-11-18
- 定制开发物联网自动化控制和水肥一体化自动控制管理在同一个客户端,定制物联网水肥一体化 2026-11-18
- 定制开发版什么意思 定制开发版什么意思啊 2026-11-18
- 定制开发流程 - 定制产品开发流程 2026-11-18
- 定制开发是什么,定制开发是什么意思 2026-11-18
- 定制开发微信小程序要多少钱,定制开发微信小程序要多少钱才能做 2026-11-18
- 定制开发微信小程序平台(定制开发微信小程序平台是什么) 2026-11-18
- 定制开发平台(定制开发平台有哪些) 2026-11-18







