定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊
-
定制,开发,软件产品,的,税率,是,多少,啊,定制,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 22:51
- 小虎建站百科知识网
定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊 ,对于想了解建站百科知识的朋友们来说,定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊是一个非常想了解的问题,下面小编就带领大家看看这个问题。
定制开发软件产品的税率是多少?这几乎是每一位软件开发者、创业者和企业主在开启项目前都会发出的灵魂拷问。在数字经济浪潮席卷全球的今天,软件早已成为驱动商业运转的底层引擎,而税率问题,则像是一道横亘在成本核算与商业决策之间的隐形壁垒。许多人以为这只是一个简单的数字,但背后却交织着国家产业政策、技术产权归属、商业模式设计等多重复杂因素。本文将带您深入探秘,不仅告诉你一个明确的税率数字,更将揭开影响这个数字的关键变量与操作实务,助您在合规的轨道上,精准掌控每一分钱的流向。
法定税率:增值税的通用标尺
定制开发软件产品的税率,首先需要明确的是其作为一项经济行为所适用的法定增值税税率。在中国当前的税制体系下,销售货物和提供应税劳务、服务均需缴纳增值税。对于定制开发软件这一行为,其税率并非一成不变,而是取决于业务的实质和法律关系的界定。
当定制开发被认定为“销售软件产品”时,其增值税税率通常为13%。这是目前销售货物及部分劳务的通用税率。例如,受托方接受委托,开发出一款拥有完整知识产权的软件,并将该软件产品的所有权转让给委托方,这种模式下的销售行为,一般适用13%的税率。这类似于销售一个标准化的软件包,只不过这个“包”是根据需求定制的。
如果定制开发的业务实质被界定为“提供信息技术服务”,例如提供软件开发服务、技术咨询服务等,那么其适用的增值税税率则为6%。这种情况常见于受托方仅提供开发劳务,最终形成的软件著作权归属于委托方或双方共同所有,受托方并未实质销售一个“产品”。不能简单地用一个数字回答“税率是多少”,必须首先厘清业务的法律性质和合同约定。
即征即退:软件产业的税收“红包”
如果说法定税率是通用规则,那么“增值税即征即退”政策则是国家送给软件产业的一份重磅“政策红包”。这是影响定制开发软件产品实际税务成本的核心变量之一。根据国家为鼓励软件产业发展而制定的专项政策,符合条件的软件产品,可以享受这一特殊优惠。
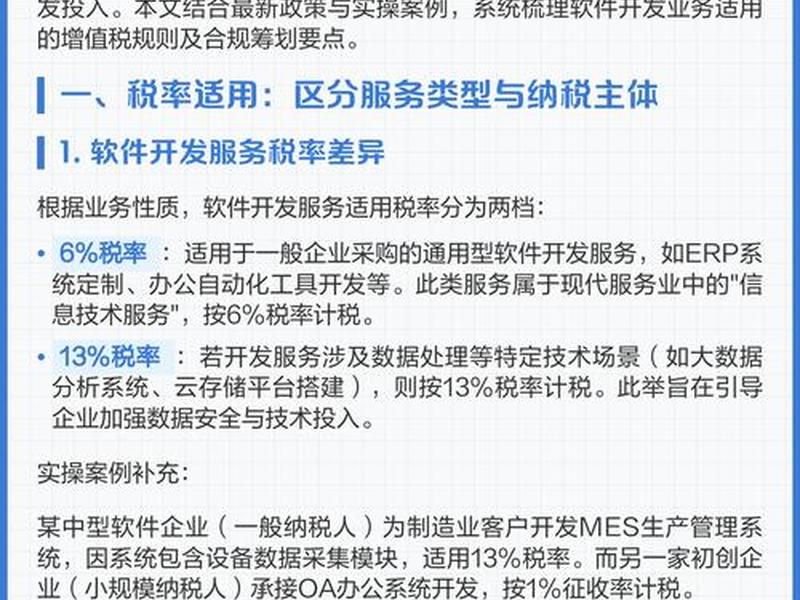
该政策的核心内容是:增值税一般纳税人销售其自行开发生产的软件产品,按13%的税率缴纳增值税后,对其增值税实际税负超过3%的部分,实行即征即退。这意味着,即使名义税率是13%,但企业最终的实际税负可能被有效降低。例如,某企业销售一款定制开发的软件,不含税销售额100万元,销项税额13万元,若当期可抵扣的进项税额为9万元,则应纳税额为4万元,实际税负率为4%。超过3%的部分为1万元,这1万元就可以申请退还。
要享受这份“红包”,必须满足关键条件:软件产品需取得著作权行政管理部门颁发的《计算机软件著作权登记证书》,或者软件产业主管部门认可的《软件产品登记证书》。这强调了“自行开发生产”的产权属性。对于定制开发而言,如果最终软件著作权归属于受托方,且取得了相应证书,那么销售该软件产品的行为就可能适用此政策,从而大幅降低实际税负。
产权归属:决定税务命运的“分水岭”
在定制开发的世界里,合同的每一个条款都可能引发税务上的蝴蝶效应,其中软件著作权的归属是决定税务处理方式的“分水岭”。这个看似属于法律层面的约定,直接决定了该项业务是“销售产品”还是“提供服务”,进而指向完全不同的税率路径。
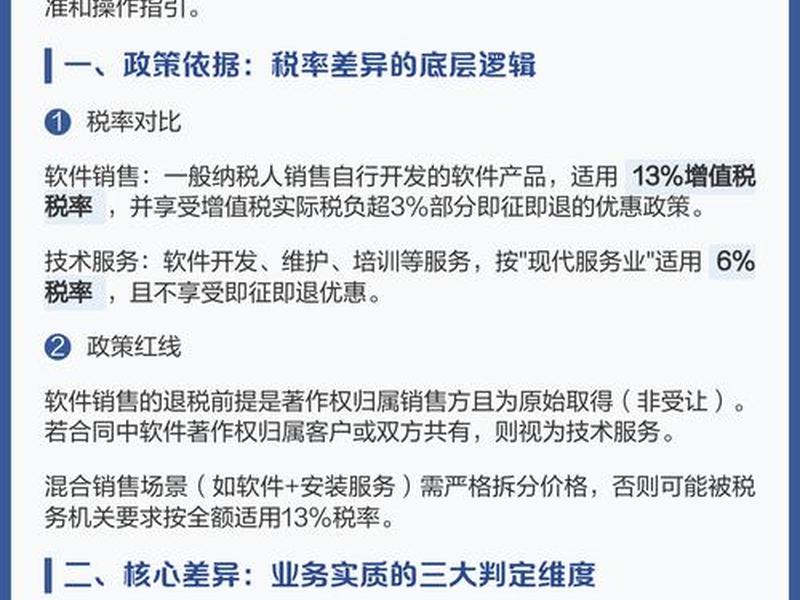
当定制开发完成后的软件著作权归属于受托方(开发方)时,整个交易在税务上更倾向于被认定为“销售软件产品”。受托方向委托方交付的,是一个拥有完整知识产权的工作成果。受托方取得的收入应按照销售自行开发的软件产品进行税务处理,适用13%的增值税税率,并且在满足条件后,可以享受上文所述的即征即退政策。受托方需要就此笔销售收入开具税率为13%的增值税发票。
反之,如果合同明确约定,开发成果的著作权归属于委托方(需求方),或者由双方共同拥有,那么受托方所提供的实质上是一种“受托开发服务”。根据相关政策,在这种情况下,受托方提供此类服务所取得的收入,通常不征收增值税(若涉及技术开发合同,可能适用相关免税政策),或按“现代服务业——信息技术服务”适用6%的税率征收增值税。委托方支付的对价是购买了一项专业服务,而非一个现成的产品。这两种不同归属所带来的税率差异,可能直接导致项目成本结构的巨大变化。
进项抵扣:降低税负的关键“密码”
对于作为增值税一般纳税人的软件企业而言,实际承担的税负并非简单地由销售额乘以税率决定。进项税额的抵扣是降低最终应纳税额、从而影响实际税负率的关键“密码”。能否取得足够且合规的增值税进项发票,直接关系到企业能否最大化享受税收优惠,甚至决定即征即退政策能带来多少真金白银的返还。
企业在定制开发软件过程中,会产生多种成本支出,例如:购买开发所需的服务器、电脑等硬件设备,采购正版操作系统、数据库、开发工具等软件,支付办公场地租金、水电网络费用,以及支付给研发人员的薪酬福利等(但需注意,支付给员工的工资薪金通常不能抵扣进项)。其中,外购硬件、软件及部分服务所取得的增值税专用发票上注明的税额,就是可以用于抵扣销项税额的“进项税额”。
在计算是否可以享受软件产品增值税即征即退时,公式中的“当期软件产品可抵扣进项税额”至关重要。企业需要清晰核算并归集专用于软件产品开发的进项。如果进项税额充足,使得“当期软件产品增值税应纳税额”(销项减进项)较低,那么计算出的“实际税负率”就可能接近甚至低于3%,从而无法触发退税或退税金额很小。精细化地管理采购流程、确保取得合规进项发票,是税务筹划中的重要一环。
合同与发票:合规落地的“双保险”
税收优惠不会自动降临,它需要企业通过规范的操作来“兑现”。在定制开发软件业务中,商业合同与税务发票就是确保税务处理合规、顺利享受政策的两道关键“保险”。合同的条款设计直接为税务定性提供依据,而发票的开具则是税务处理结果的最终体现。
一份规范的定制开发合同,应尽可能明确地约定双方的权利义务,特别是关于软件著作权归属、交付成果形式、付款节点与方式、知识产权保证等核心条款。明确约定著作权归属,能为税务上判断业务性质提供最直接的证据。合同中对于软件功能、技术指标、验收标准的描述,也应与后续为申请软件著作权或产品登记所提供的材料保持一致,形成完整的证据链。
在发票开具环节,必须确保“票、货、款、合同”四流一致。如果业务被认定为销售软件产品,发票的“货物或应税劳务、服务名称”栏应准确填写软件产品名称,并在备注栏注明软件版本号等信息,税率栏选择13%。如果是提供技术服务,则应按6%开具发票。准确的发票不仅是财务入账的凭证,更是税务稽查时判断业务真实性的重要依据。任何不规范的发票开具行为,都可能给企业带来税务风险,甚至导致已享受的退税被追回并加处罚款。
风险与规划:避开税务“暗礁”
在追求税收红利的企业也必须清醒地认识到潜在的税务风险,并提前进行合理的税务规划,方能行稳致远。定制开发软件业务的税务处理并非静态的,它随着业务模式、政策调整和企业发展而动态变化,忽视风险可能让企业触碰到意想不到的“暗礁”。
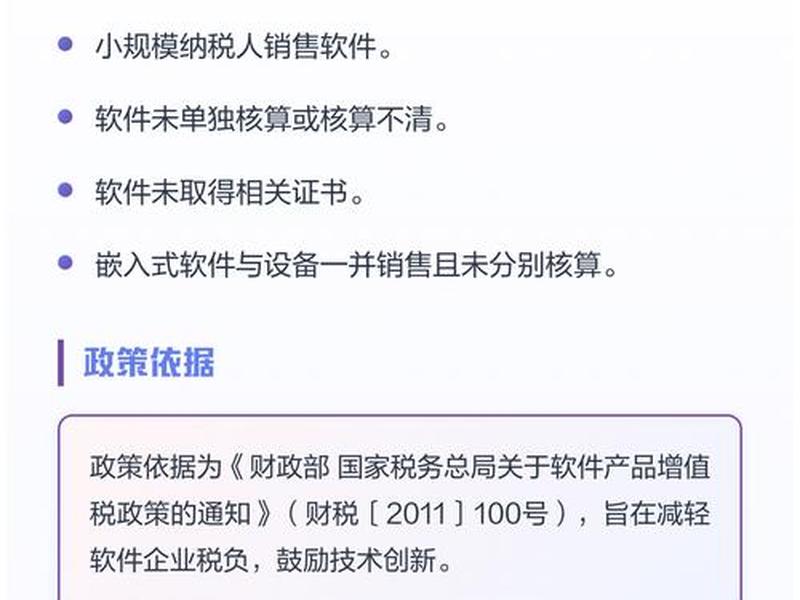
一种常见的风险是混合销售与兼营业务划分不清。例如,一家企业在销售定制软件的也提供了硬件设备、后期运维服务或技术培训。如果合同中未对不同性质的收入进行明确区分和分别核算,税务机关可能从高适用税率,或将全部收入视为混合销售行为,按照主营业务确定税率,导致企业多缴税款或无法准确享受软件产品的即征即退优惠。在签订合应将软件产品、硬件、服务等不同项目分别列示价款,并尽可能分别签订合同或附明细清单。
另一种风险来自于对税收优惠政策的误读或滥用。例如,并非所有名为“软件开发”的业务都能享受即征即退,必须满足“自行开发”和“取得证书”等硬性条件。试图通过虚假合同、虚开发票等方式骗取退税,将面临严重的法律后果。企业应建立完善的内部税务管理制度,在项目启动前就进行税务影响分析,确保业务实质、合同约定、财务核算和税务申报的高度统一,让税务规划走在业务发生之前,而非事后补救。
以上是关于定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发软件产品的税率是多少,定制开发软件产品的税率是多少啊;本文链接:https://zwz66.cn/jianz/417283.html。
猜你喜欢
- 定制开发软件产品的税率(定制开发软件产品的税率是什么) 2026-11-18
- 定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思 2026-11-18
- 定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的 2026-11-18
- 定制开发系统有哪些公司 定制开发公司哪个最好 2026-11-18
- 定制开发物联网自动化控制和水肥一体化自动控制管理在同一个客户端,定制物联网水肥一体化 2026-11-18
- 定制开发版什么意思 定制开发版什么意思啊 2026-11-18
- 定制开发流程 - 定制产品开发流程 2026-11-18
- 定制开发是什么,定制开发是什么意思 2026-11-18
- 定制开发微信小程序要多少钱,定制开发微信小程序要多少钱才能做 2026-11-18
- 定制开发微信小程序平台(定制开发微信小程序平台是什么) 2026-11-18







