定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的
-
定制,开发,软件产品,的,税率,怎么,算,当,一家,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 22:49
- 小虎建站百科知识网
定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的 ,对于想了解建站百科知识的朋友们来说,定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当一家企业决定委托开发一套专属的管理系统,或是创业公司准备上线自己的核心应用时,一个既现实又关键的问题便会浮出水面:这笔技术投入,到底要承担多少税负?定制开发软件产品的税率,绝非一个简单的数字,它像一把隐藏的钥匙,深刻影响着项目的最终成本和企业的现金流。理解其背后的计算逻辑,不仅是财务人员的必修课,更是企业决策者掌控创新成本、挖掘政策红利的智慧体现。
核心税率:并非单一数字
许多人误以为软件开发的税率是固定的。实际上,定制开发软件产品的税务处理,首先需厘清业务实质是“销售软件产品”还是“提供软件开发服务”。这两者宛如双生花,外表相似,税务命运却截然不同。
若定制开发的结果是形成了拥有著作权的软件产品,且该著作权归属于开发方(受托方),那么此项业务通常被认定为“销售自行开发的软件产品”。根据现行政策,增值税一般纳税人适用13%的基本税率。这并非企业最终的实际负担,一个重要的优惠政策在此介入:对其增值税实际税负超过3%的部分实行即征即退。这意味着,企业先按13%计算缴纳,之后可申请退还超过3%税负的部分,有效税率得以大幅降低。
反之,如果定制开发软件的著作权归属于委托方,或双方共同拥有,则该业务更倾向于被界定为“提供软件技术服务”,属于现代服务业范畴。在这种情况下,通常适用6%的增值税税率,且一般不享受即征即退的优惠。合同中对知识产权归属的约定,直接成为了税率选择的第一个岔路口。
即征即退:政策红利详解
“即征即退”是国家为鼓励软件产业发展而赋予的强力助推器。其核心目标是确保软件企业的增值税实际税负率不超过3%,超出部分予以退还。这绝非简单的补贴,而是一项精准的税收杠杆。
计算可退税额是关键。公式清晰明了:即征即退税额 = 当期软件产品增值税应纳税额
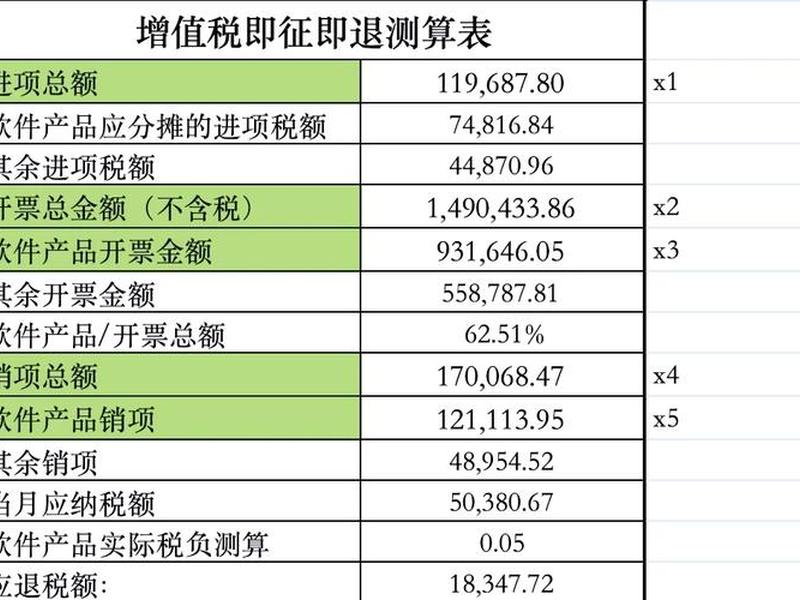
享受此项红利有明确门槛。企业销售的必须是“自行开发生产”的软件产品,并通常需要取得国家版权局颁发的《计算机软件著作权登记证书》,作为享受优惠的关键凭证。对于将进口软件进行本地化改造(非单纯汉化)后销售,也可参照执行。但若软件与硬件捆绑销售且未分别核算,则可能无法享受退税。
嵌入式软件:特殊场景处理
当软件不再是独立存在,而是嵌入到硬件设备中,成为智能机床、医疗器械或汽车控制系统的一部分时,税务处理进入了更为复杂的领域——嵌入式软件。其税率计算遵循特殊规则。
核心在于如何合理拆分软、硬件的销售额。根据规定,当期嵌入式软件产品销售额,等于软件与硬件设备销售额合计,减去当期计算机硬件、机器设备的销售额。硬件销售额的确定有先后顺序:首先参考纳税人近期同类货物均价;若无,参考其他纳税人近期均价;若仍无法确定,则按“硬件成本×(1+10%)”的组成计税价格计算。
确定软件销售额后,其税负计算与普通软件产品原则一致:按13%计算应纳税额,实际税负超过3%部分可即征即退。例如,某企业销售含嵌入式软件的设备共收入600万元,其中硬件成本250万元,按组成计税价格确定硬件销售额为275万元,则软件销售额为325万元。据此计算软件部分税负,符合条件的部分即可申请退还。这要求企业必须建立健全的内部分核算机制,清晰区分软硬件成本。
进项分摊:精准核算之道
能否准确核算“软件产品对应的可抵扣进项税额”,直接决定了即征即退税额的多少。这往往是企业税务处理的难点与风险点。
对于专用于软件产品开发生产的设备、工具软件、测试平台等产生的进项税额,可以全额归集为软件产品的进项。企业日常运营中大量的共同费用,如水电费、办公场所租赁费、管理人员薪酬对应的进项等,往往难以直接划归到软件产品名下。
对此,政策允许采用合理的比例进行分摊。企业可以选择按照软件产品销售额占企业总销售额的比例,或是依据实际成本比例,将无法划分的进项税额分摊至软件产品。关键在于,所选分摊方法一经确定,需报主管税务机关备案,并在一年内保持稳定。这种分摊的准确性,考验着企业财务管理的精细化程度。
风险规避:常见误区警示
在追逐政策红利的潜藏的税务风险不容忽视。一些常见误区可能使企业面临补税、罚款乃至更严重的后果。
首要风险是“名不副实”。为享受退税,虚构软件产品开发业务,或接受虚开的研发费用发票以虚增进项、降低税负,属于典型的税收违法行为。税务机关对此类骗取即征即退税款的行为严厉打击,查实后不仅追缴税款、加收滞纳金,还会处以罚款,甚至移送司法机关。
其次是不合规的核算。例如,销售嵌入式产品时,合同与发票未分别列明软件与硬件的价款,成本核算混为一谈,导致无法准确计算软件销售额,从而丧失退税资格。忽视软件著作权的及时登记,也可能在申请退税时因缺乏关键证明材料而受阻。
最后是忽视政策细节。例如,将单纯的进口软件汉字化处理误认为是“本地化改造”而申请退税,或者软件产品退税条件已发生变化却未及时跟进调整,都可能导致后续的税务争议。合规是享受优惠的前提,持续的税务知识更新至关重要。
战略规划:超越计算本身
理解税率如何计算,最终是为了更好地进行战略规划。税负管理应前置到业务洽谈与合同设计阶段。
在项目启动前,企业与软件开发方应明确知识产权归属。这不仅是法律权利的界定,也直接决定了适用6%的服务税率,还是13%即征即退的产品税率。不同的选择,对双方的成本和利润结构有不同影响,需要在商务谈判中通盘考虑。
对于软件企业而言,应系统性地规划产品形态。是提供定制化开发服务,还是将成熟模块产品化销售?抑或是开发“软硬一体”的嵌入式解决方案?不同的产品路径,对应着不同的税务处理方式和实际税负,进而影响产品的市场定价和竞争力。
更为长远的是,软件企业还可以结合“企业所得税两免三减半”等其它产业优惠政策,进行综合性的税务筹划。将增值税即征即退带来的现金流优势,与所得税优惠相结合,能为企业技术创新和规模扩张提供强劲的财务支撑。
以上是关于定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发软件产品的税率怎么算;定制开发软件产品的税率怎么算的;本文链接:https://zwz66.cn/jianz/417281.html。
猜你喜欢
- 定制开发软件产品的税率是什么 定制开发软件产品的税率是什么意思 2026-11-18
- 定制开发系统有哪些公司 定制开发公司哪个最好 2026-11-18
- 定制开发物联网自动化控制和水肥一体化自动控制管理在同一个客户端,定制物联网水肥一体化 2026-11-18
- 定制开发版什么意思 定制开发版什么意思啊 2026-11-18
- 定制开发流程 - 定制产品开发流程 2026-11-18
- 定制开发是什么,定制开发是什么意思 2026-11-18
- 定制开发微信小程序要多少钱,定制开发微信小程序要多少钱才能做 2026-11-18
- 定制开发微信小程序平台(定制开发微信小程序平台是什么) 2026-11-18
- 定制开发平台(定制开发平台有哪些) 2026-11-18
- 定制开发平台税率是多少、定制开发平台税率是多少啊 2026-11-18







