定制开发销售软件增值税税率表 - 软件定制开发费 增值税税率
-
定制,开发,销售,软件,增值税,税率,表,开发费,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 23:07
- 小虎建站百科知识网
定制开发销售软件增值税税率表 - 软件定制开发费 增值税税率 ,对于想了解建站百科知识的朋友们来说,定制开发销售软件增值税税率表 - 软件定制开发费 增值税税率是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化转型的浪潮中,软件定制开发已成为企业提升竞争力的核心手段。面对复杂的税务政策,许多企业在处理“定制开发销售软件增值税税率”时常常感到困惑——软件定制开发费究竟适用6%还是13%?不同业务模式下的税率如何判定?这份隐藏在代码背后的“税务密码”,不仅关乎企业的成本结构,更直接影响着项目的盈利空间与合规底线。本文将为您揭开定制开发销售软件增值税税率的神秘面纱,提供一份清晰、实用的税率指引,助您在数字世界中稳健前行。
核心税率框架解析
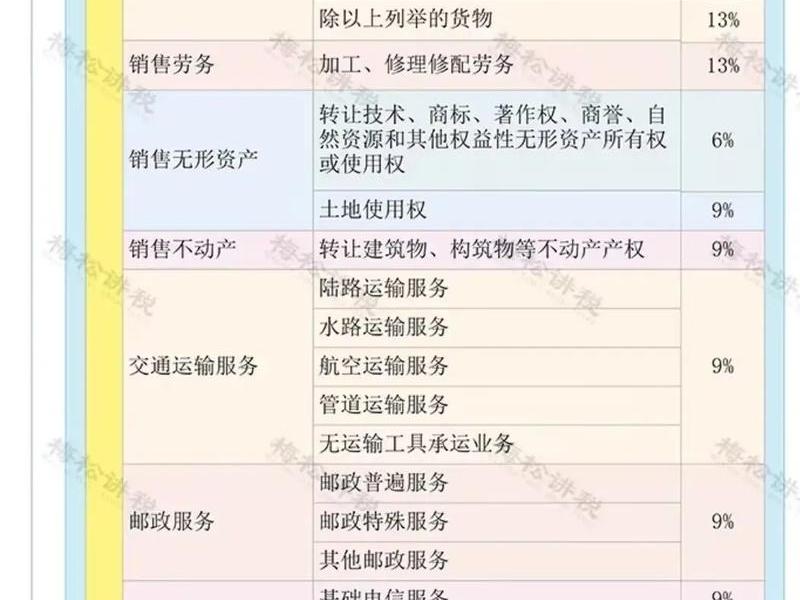
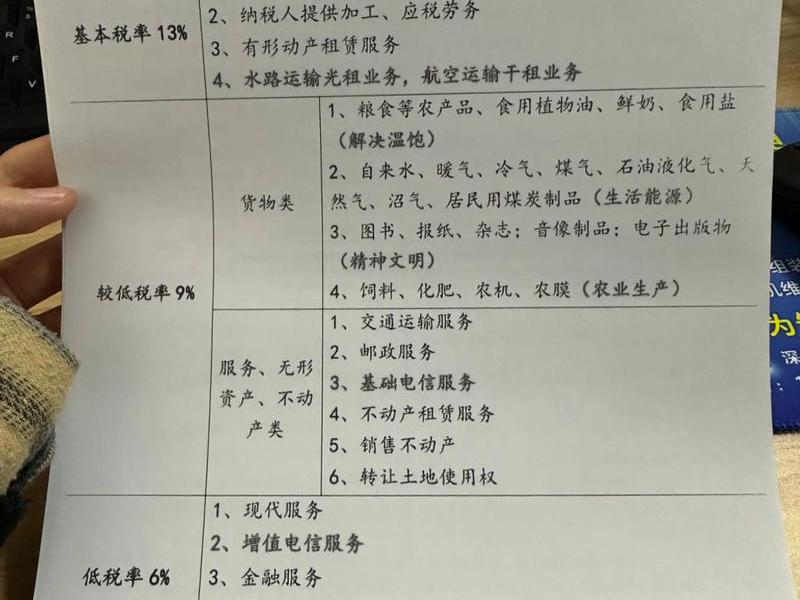
软件定制开发涉及的增值税税率并非单一不变,其适用税率主要取决于业务的实质与法律关系的界定。当前政策体系下,主要存在13%、6%两档基本税率,以及小规模纳税人适用的3%征收率。其中,销售自行开发的软件产品通常适用13%的税率,并可享受实际税负超过3%部分即征即退的优惠政策;而提供软件开发服务,若著作权属于委托方或双方共有,则通常按照“现代服务业—信息技术服务”适用6%的税率。这一区分是理解整个税率体系的基石,企业必须根据合同约定、著作权归属及交付形态来准确判定业务性质,从而适用正确的税率。模糊的界定往往会导致税务风险,甚至引发补税与罚款。
著作权归属决定税率
在定制开发业务中,著作权的归属是决定增值税率的关键“分水岭”。如果受托方在开发完成后保留了软件的著作权,那么此项交易通常被视同销售软件产品,适用13%的税率。企业销售的是作为“货物”的软件产品本身。反之,如果著作权在合同中明确约定归属于委托方,或由双方共同拥有,那么受托方提供的便是纯粹的软件开发劳务服务,应按照“信息技术服务”适用6%的税率。许多税务争议都源于合同中对著作权条款的约定不明。在签订开发合双方必须清晰界定知识产权的归属,并将其作为确定开票税率的核心依据,避免事后产生分歧。
混合销售与主附交易判定
实务中更为复杂的情形是“软件定制开发+硬件嵌入交付”的模式。根据2026年实施的《增值税法》及其实施条例,关键在于区分该业务属于兼营行为还是主附合一的应税交易。如果软件开发和硬件销售是两项独立的交易,属于兼营,需分别核算,软件服务按6%、硬件销售按13%开票。如果硬件仅仅是作为软件运行的载体,是软件交付的必要组成部分,且合同核心目的是获得定制化软件,则构成一项主附合一的交易。应按主要业务(软件开发服务)的税率,即6%统一开具发票,无需拆分。准确判定业务实质,是规避税务风险、确保税负合理的关键。
即征即退政策的应用
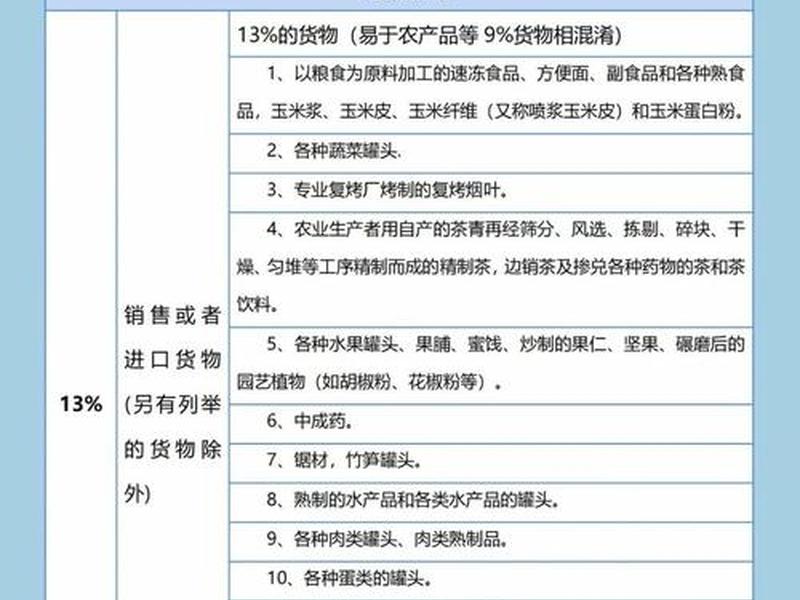
对于增值税一般纳税人销售其自行开发生产的软件产品(即适用13%税率的情形),国家为鼓励软件产业发展,特设了增值税即征即退的税收优惠。政策核心是:按13%税率征收增值税后,对其增值税实际税负超过3%的部分,实行即征即退。这意味着企业的实际税负率最高不会超过3%,大大减轻了税收负担。要享受此政策,企业必须取得软件产业主管部门颁发的《软件产品登记证书》或著作权行政管理部门颁发的《计算机软件著作权登记证书》。这是一项含金量极高的政策,能显著改善软件企业的现金流,但务必确保符合条件并履行备案程序。
小规模纳税人的征收率
对于小规模纳税人而言,无论从事软件产品销售还是提供开发服务,其增值税征收率统一为3%(除非另有免税政策)。这相较于一般纳税人的税率或征收率更低,管理也更简便。但在业务增长过程中,小规模纳税人需密切关注销售额标准,一旦连续12个月销售额超过500万元(除特殊情况外),便需登记为一般纳税人,适用相应的税率档次。企业在初创期或业务规模较小时,可以充分利用小规模纳税人的低征收率优势;同时也要提前规划,为可能的纳税人身份转换做好税务与财务上的准备。
合同与核算的合规要点
税务合规始于合同,成于核算。合同条款必须明确交易性质、著作权归属、价款构成,特别是对于软硬件结合的项目,应清晰表述“硬件为软件交付之必要载体”等体现主附关系的文字。在财务核算上,必须做到收入与成本的匹配。对于按6%开票的纯开发服务,应将全部成本计入劳务成本;对于按13%开票并享受即征即退的软件销售,需准确核算软件产品的进销项。对于混合销售业务,更应避免将硬件采购与销售单独核算,而应将其成本并入软件开发成本。规范的合同与清晰的核算是应对税务检查、享受税收优惠的最有力证据。
以上是关于定制开发销售软件增值税税率表 - 软件定制开发费 增值税税率的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发销售软件增值税税率表 - 软件定制开发费 增值税税率;本文链接:https://zwz66.cn/jianz/417297.html。
猜你喜欢
- 定制投稿邮箱 - 定制投稿邮箱怎么写 2026-11-18
- 定制开发软件靠谱吗(定制化软件开发) 2026-11-18
- 定制开发软件税率,软件定制开发费 增值税税率 2026-11-18
- 定制开发软件推荐;定制软件开发公司哪家好 2026-11-18
- 定制开发软件成本会计分录,定制化软件开发收入确认 2026-11-18
- 定制开发软件开票品名(定制开发软件开票品名怎么填) 2026-11-18
- 定制开发软件官网 - 定制开发软件官网下载 2026-11-18
- 定制开发软件如何在招标文件中增加条款提升中标概率 - 制作招标文件的软件 2026-11-18
- 定制开发软件大概需要多少钱;定制开发软件大概需要多少钱呢 2026-11-18
- 定制开发软件到底用生产成本还是劳务成本;定制开发软件到底用生产成本还是劳务成本好 2026-11-18







