定制开发软件税率,软件定制开发费 增值税税率
-
定制,开发软件,税率,软件,开发费,增值税,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 23:04
- 小虎建站百科知识网
定制开发软件税率,软件定制开发费 增值税税率 ,对于想了解建站百科知识的朋友们来说,定制开发软件税率,软件定制开发费 增值税税率是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷全球的今天,软件定制开发已成为企业提升核心竞争力、实现业务转型的关键引擎。在这片充满机遇的技术蓝海中,一个看似枯燥却至关重要的议题——定制开发软件税率与软件定制开发费增值税税率,常常让众多企业决策者与财务人员感到迷雾重重。这不仅仅是一个简单的税务数字,它直接关系到项目的最终成本、合同定价的合理性以及企业的现金流健康。理解其背后的规则,犹如掌握了一把开启合规经营与成本优化之门的钥匙。本文将为您拨开迷雾,深入剖析这一核心财税议题,助您在数字化转型之路上行稳致远。
税率本质与政策框架
定制开发软件所涉及的增值税税率,其核心在于准确界定应税行为的性质。在中国当前的增值税体系下,软件产品的销售与软件服务的提供,适用不同的税率或征收率。一般而言,销售自行开发生产的软件产品,在满足特定条件后,可能享受增值税实际税负超过3%部分即征即退的优惠政策。软件定制开发在税务定性上通常被归属于“销售服务”中的“信息技术服务”,而非单纯的“销售货物”。
这意味着,企业提供的定制软件开发服务,其取得的收入通常适用6%的增值税税率(一般纳税人)。这是一条基本的政策主线。但现实情况往往更为复杂,例如,若定制开发合同中混合了软件产品(如标准化模块)的销售与定制化服务,则可能涉及混合销售或兼营行为的判定,需分别核算适用不同税率,否则可能从高计税。深刻理解这一政策框架,是进行税务筹划和合同管理的基石。
小规模纳税人提供应税服务,则适用3%的征收率(注:特定时期可能存在阶段性减免政策,需以最新法规为准)。对于接受定制开发服务的一方而言,获取合规的增值税专用发票用于进项税额抵扣,是降低自身税负的关键。无论是服务提供方还是购买方,清晰界定业务实质,是应对税率问题的第一步。
合同定价的税率考量
软件定制开发合同的价款,绝非简单的“开发费用”总和。精明的合同设计必须将增值税作为核心变量纳入考量。一份总额100万元的定制开发合同,若明确约定价款为含税价,且适用6%税率,则其中包含的增值税额约为5.66万元(100/(1+6%)6%)。这笔税款对于服务提供商是销项税额,对于客户则是潜在的进项税额。
在合同谈判与起草阶段,双方必须明确约定价格是否为含税价、适用的税率或征收率、发票类型及开具时间。模糊的条款可能导致后续争议,例如,当税率政策发生变动时,价税负担如何调整。尤其在长期、分阶段交付的大型定制项目中,税率风险的分担机制更应在合同中予以明确。这不仅是财务问题,更是法律风险防控的关键一环。
更为进阶的考量在于,通过合理的业务拆分与合同架构设计,在合规的前提下优化整体税负。例如,将纯定制开发服务与后续的技术维护、培训服务分别签订合同,可能更清晰地适用各自对应的税目与税率,避免因混合而导致从高计税的风险。合同,正是税务策略落地的重要载体。
即征即退优惠的适用边界
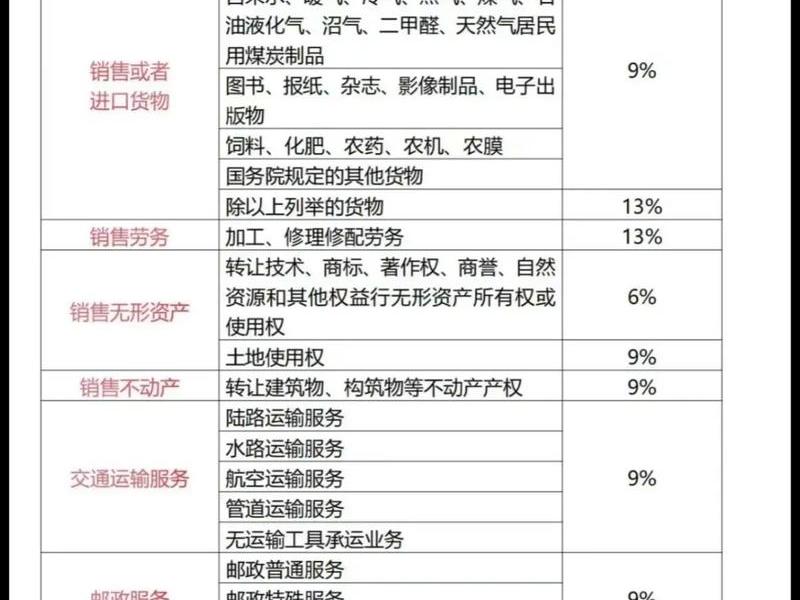
提及软件行业的税收优惠,很多人会立刻想到增值税“即征即退”。但必须清醒认识到,此项优惠主要针对销售自行开发生产的软件产品。根据相关政策,增值税一般纳税人销售其自行开发生产的软件产品,按13%税率(注:税率曾经历调整,需以当前有效税率为准)征收增值税后,对其增值税实际税负超过3%的部分实行即征即退政策。
那么,定制开发软件能否享受此优惠?关键在于其成果是否被认定为“软件产品”。纯粹的、针对特定客户需求、不具有通用性的定制开发成果,通常难以被认定为标准化、可复制的软件产品,因此一般无法享受即征即退。实践中存在一种“半定制”模式:企业在自有成熟软件产品的基础上进行客户化定制开发。如何合理划分产品销售收入与定制服务收入,分别适用不同税务处理,就成为兼具合规性与优惠获取的精细艺术。
准确判定业务的“产品”与“服务”属性,不仅影响当期的税负,也关系到企业的长期财税健康。错误适用优惠可能导致补税、滞纳金乃至罚款的风险。在项目规划初期,就应结合业务实质与财税专业人士意见进行研判。
进项税额的抵扣链条
对于委托定制软件开发的企业(购买方)而言,支付的费用中包含的增值税进项税额,是其关注的焦点。取得税率为6%的增值税专用发票,意味着企业可以据此抵扣自身的销项税额,从而降低整体增值税负担。这条抵扣链条的畅通与否,直接转化为企业的真金白银。
确保链条畅通,首先要求服务提供商(销售方)是一般纳税人,并能及时开具合规的专用发票。购买方需确保该进项税额用途符合抵扣规定,即用于应税项目或混用于应税与免税项目(需按规计算不得抵扣部分)。如果定制开发的软件最终用于企业职工福利、个人消费等不得抵扣项目,则对应的进项税额不得抵扣。
在复杂的企业集团内部,定制开发可能由集团内某公司统一进行,再供其他成员单位使用。还会涉及内部结算、资金流、发票流与业务流“三流一致”的问题,以及可能的集团内部技术开发服务免税政策适用问题。管理好进项税额的抵扣,是从消费端对软件定制开发税务成本实施控制的核心。
跨境交易的税率挑战
在全球化的商业环境中,软件定制开发服务常常跨越国境。境内企业向境外客户提供定制开发服务,或境内企业采购境外供应商的开发服务,会面临更为复杂的增值税(或类似税种,如商品及服务税GST)处理。
根据中国税法,境内的单位或个人向境外单位提供的完全在境外消费的软件服务(包括定制开发),通常适用增值税零税率或免税政策。这意味着服务提供商可以享受退税或直接免征,从而提升在国际市场上的价格竞争力。但“完全在境外消费”的判定需要扎实的证据支持,例如合同、项目交付确认文档等。
反之,境内企业向境外供应商支付软件定制开发费时,则可能涉及代扣代缴增值税(以及可能的所得税)的义务。这笔隐形的成本常常在合同谈判中被忽略,导致实际支付金额远超预期。跨境交易中的税率问题,交织着国内法、税收协定与国际商业惯例,是企业“出海”或“引进来”时必须攻克的税务堡垒。
税务稽查的风险防范
软件定制开发业务因其高技术性、无形性和成本结构复杂性,容易成为税务稽查的关注点。稽查重点常在于:收入性质的准确划分(产品VS服务)、优惠政策的合规适用、成本费用的真实性与关联性(特别是人力成本的归集)、以及发票的合规性。
企业应建立与业务模式相匹配的内部控制与财务核算体系。例如,清晰记录定制开发项目的工时投入、成本归集,确保能够清晰区分不同性质的项目收入。所有税收优惠的享受,都应有充分的备案资料和证据链支持。对于合同条款、交付成果文档、验收报告等关键业务证据,必须系统保存。
在数字化税务监管日益强化的大背景下,任何对税率和税务处理的侥幸心理都可能带来巨大风险。将税务合规深度嵌入软件定制开发业务的全流程,从商务谈判、合同签订、项目执行到财务核算,是构建企业税务“防火墙”的唯一途径。
以上是关于定制开发软件税率,软件定制开发费 增值税税率的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制开发软件税率,软件定制开发费 增值税税率;本文链接:https://zwz66.cn/jianz/417295.html。
猜你喜欢
- 定制开发软件靠谱吗(定制化软件开发) 2026-11-18
- 定制开发软件推荐;定制软件开发公司哪家好 2026-11-18
- 定制开发软件成本会计分录,定制化软件开发收入确认 2026-11-18
- 定制开发软件开票品名(定制开发软件开票品名怎么填) 2026-11-18
- 定制开发软件官网 - 定制开发软件官网下载 2026-11-18
- 定制开发软件如何在招标文件中增加条款提升中标概率 - 制作招标文件的软件 2026-11-18
- 定制开发软件大概需要多少钱;定制开发软件大概需要多少钱呢 2026-11-18
- 定制开发软件到底用生产成本还是劳务成本;定制开发软件到底用生产成本还是劳务成本好 2026-11-18
- 定制开发软件公司有哪些 定制开发软件公司有哪些岗位 2026-11-18
- 定制开发软件公司叫什么(定制开发软件公司叫什么名字) 2026-11-18







