国外收款通道跨境收款、国外收款通道跨境收款怎么办
-
国外,收款,通道,跨境,、,怎么办,在,全球化,

- 建站百科知识-小虎建站百科知识网
- 2026-11-16 09:58
- 小虎建站百科知识网
国外收款通道跨境收款、国外收款通道跨境收款怎么办 ,对于想了解建站百科知识的朋友们来说,国外收款通道跨境收款、国外收款通道跨境收款怎么办是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化浪潮席卷之下,无论是独立站卖家、数字产品创作者,还是传统外贸从业者,一个共同的难题总是如影随形:如何安全、高效、低成本地从海外客户手中收到货款? 这不仅是资金流动的最后一环,更是决定业务能否顺畅运转的生命线。想象一下,产品卖出去了,好评如潮,却因为复杂的收款流程、高昂的手续费或潜在的合规风险,让利润大打折扣,甚至资金被冻结,这无疑是创业者最深的梦魇。本文将深入剖析“国外收款通道跨境收款”的奥秘,并系统性地解答“国外收款通道跨境收款怎么办”这一核心问题,为您绘制一张清晰、实用的跨境资金回流地图。
理解通道:不止是“收钱”那么简单
许多人将“收款通道”简单理解为收钱的工具,这远远不够。它更像是一座连接你与全球消费者的数字化金融桥梁,其背后是支付网络、货币清算、合规风控与用户体验的复杂交响。常见的通道主要分为线上与线下两大阵营。线上通道以国际信用卡收单和电子钱包为核心,它们速度快、体验好,是跨境电商零售的标配;而线下通道如电汇、信用证,则更侧重于大额、对公贸易,安全性高但流程相对繁琐。选择哪种通道,并非简单地“哪个好用选哪个”,而是需要深度匹配你的业务模式、目标市场与客户支付习惯。一个错误的通道选择,可能意味着高达30%的潜在客户在支付环节流失。
更深一层看,收款通道的本质是信任的传递。它需要将消费者对支付工具的信任,转化为对你——商家——的即时资金交付。通道的稳定性、成功率与反欺诈能力至关重要。一个频繁失败或容易被恶意拒付的通道,不仅会损失订单,更会侵蚀品牌信誉。随着市场竞争加剧,通道服务本身也在进化,从单一的收款功能,扩展到多币种管理、汇率锁定、供应链金融等综合服务,成为企业出海的基础设施。
理解通道的多样性是第一步。例如,面向欧美个人消费者,信用卡和PayPal覆盖了绝大部分场景;而在东南亚、拉美等新兴市场,丰富的本地支付方式,如巴西的Boleto、德国的Sofort,可能才是提升转化率的关键。忽略本地化支付偏好,就等于将市场拱手让人。“国外收款通道跨境收款怎么办”的第一个答案就是:全面认知,拒绝盲从,根据你的战场选择最合适的武器。
主流通道详解:优缺点与适用场景
面对琳琅满目的收款通道,如何做出明智选择?我们需要像解剖麻雀一样,看清每一种方式的肌理。
国际信用卡收款通道,如集成Visa、MasterCard的网关,是独立站收款的“王者之选”。它的优势在于覆盖全球数十亿持卡人,支付体验流畅,符合欧美主流消费习惯。其挑战在于欺诈风险和拒付。一旦发生争议,资金可能被暂时冻结甚至扣回,对卖家资金流造成冲击。采用此类通道必须配备严格的风控系统和清晰的交易证据链。
电子钱包的巨擘:PayPal,几乎是小额跨境交易的代名词。它凭借庞大的个人用户基数和便捷性,成为众多卖家的起步选择。但其账户风控严格,新账户或交易模式异常易触发审核,资金可能处于“待结算”状态。提现手续费和潜在的汇率损失也需要计入成本。它适合高频、小额、面向消费者的交易,但对于大额B2B贸易,则显得力不从心。
银行电汇,作为传统外贸的基石,以其高安全性和支持大额交易著称。资金直接从买家银行账户划转至你的账户,流程清晰。但其缺点同样明显:到账速度慢(通常3-5个工作日)、手续费较高(可能包含汇款行、中间行、收款行多重费用),且对买家而言操作较为不便。它更适合与已建立稳定信任关系的老客户进行大额结算。
新兴力量:第三方专业收款平台,如一些提供全球本地化收款账户的服务商。它们通过技术整合,为卖家开通虚拟的海外本地银行账户,让买家可以像支付给本国商家一样付款,极大提升了支付成功率。这类平台通常提供多币种统一管理、实时汇率查询、快速提现至国内等服务,并协助处理合规问题,正成为越来越多出海企业的首选。它们解决了传统通道的许多痛点,但选择时需仔细甄别其合规资质与资金安全实力。
核心挑战与风控策略
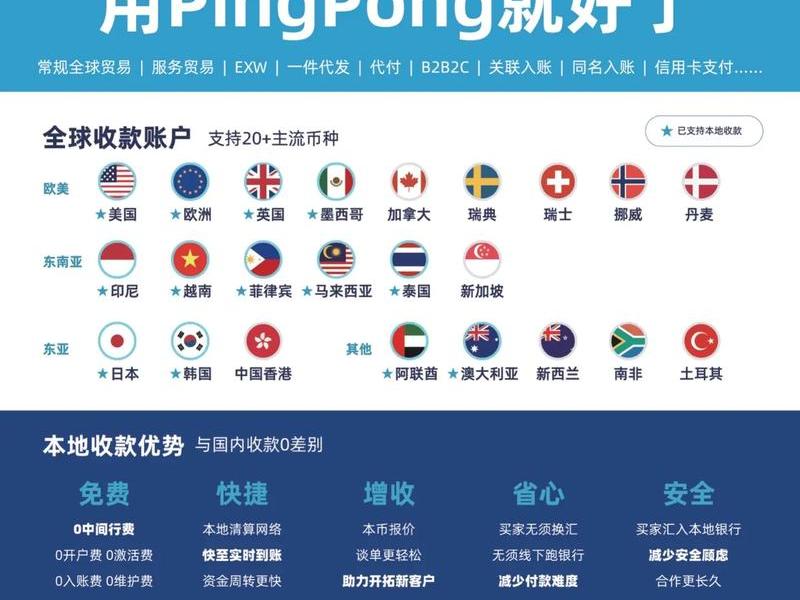
选择了通道,只是万里长征第一步。跨境收款路上暗礁密布,缺乏风控意识的企业很容易触礁沉船。
首当其冲的是资金安全与合规风险。不同国家和地区有着复杂的外汇管制和反洗钱法规。你的收款行为必须符合业务所在地和资金流转地的法律要求。使用不合规的通道或进行虚假贸易背景的收款,可能导致账户被封、资金冻结,甚至承担法律责任。务必选择持有相关金融牌照、运营透明的正规服务商。
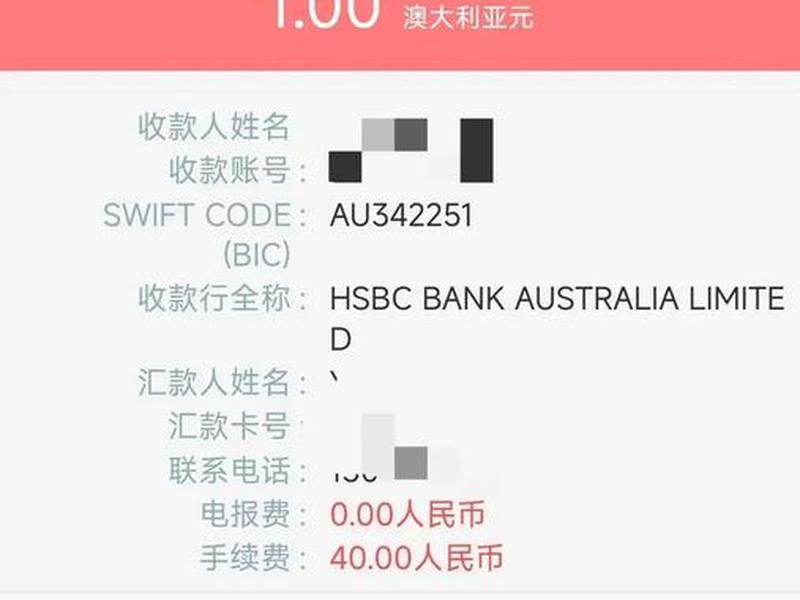
其次是汇率波动带来的隐性亏损。从收到外币到结汇成人民币,时间差内的汇率波动可能吞噬掉你本就不高的利润。应对策略包括:利用收款平台提供的“汇率锁定”或“预约换汇”功能,在汇率有利时提前锁定;或者在与客户谈判时,尝试约定以人民币计价结算,将汇率风险转移。
再者是交易纠纷与欺诈。特别是信用卡收款,面临“拒付”风险。买家可能以“未收到货”、“商品不符”等理由发起争议。为此,必须保留完整的交易证据:清晰的商品描述、物流跟踪信息、签收证明以及与客户的沟通记录。一个完善的售后服务体系也能有效减少争议发生。
最后是资金流转效率。资金在途时间过长,会严重影响现金流,尤其对中小卖家而言。选择提供快速提现(甚至T+0到账)服务的通道,与优化你的发货和账单周期相结合,能确保血液的持续循环。记住,现金流是企业的生命线,收款速度就是回血速度。
实操指南:从开通到资金落袋
理论了然于胸,实战方能从容。解决“国外收款通道跨境收款怎么办”,需要一套清晰的行动路线图。
第一步:资质与材料准备。无论是注册PayPal、Stripe,还是开通第三方收款平台账户,基本都需准备:企业主体证明(如营业执照)、法人身份证明、对公银行账户信息以及能证明业务真实性的材料(如网站、店铺链接)。若使用香港或美国公司主体申请某些通道,则需相应的公司注册文件和银行账户。
第二步:通道集成与测试。将收款通道集成到你的网站或店铺。对于技术人员,可通过API接口深度集成;对于普通卖家,很多平台提供插件或一键对接。集成后,务必进行小额支付测试,确保整个支付流程顺畅,资金能正确进入你的账户,并且能成功提现。这是上线前最关键的一环。
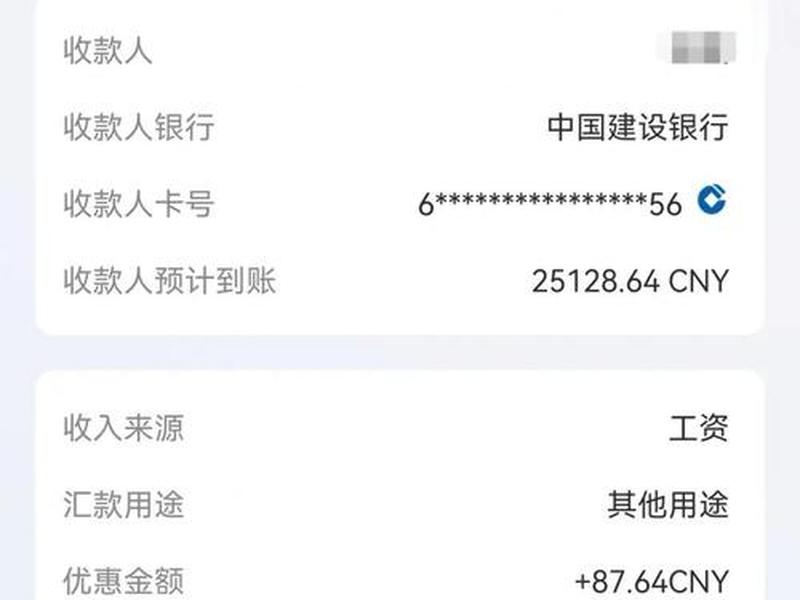
第三步:日常运营与资金管理。收款成功后,资金会进入你在通道服务商处的虚拟账户。接下来就是提现回国。你需要将外币结算为人民币,并提现到你的国内对公或个人账户(需符合外汇管理规定)。选择提现方式时,需综合比较手续费、汇率和到账速度。一些服务商与国内支付机构合作,提供快捷的人民币提现服务。
第四步:持续监控与优化。定期查看交易报表,分析支付成功率、拒付率、费用构成。关注通道服务商的政策变化和费率调整。根据数据反馈,优化你的支付页面设计,例如增加更多本地支付选项,或简化支付步骤,哪怕提升1%的支付转化率,带来的都是真金白银的增长。
未来趋势与战略选择
跨境收款领域绝非一成不变,技术革新与市场演变正推动其飞速向前。
支付方式正走向极致的多元化与本地化。未来的收款通道将不再是几个国际选项的单选题,而是覆盖全球上百种支付方式的“自助餐”。在印尼,你可能需要支持DANA;在荷兰,iDEAL不可或缺。能够一键接入全球主流及本地支付方式的聚合平台,将为企业提供降维打击的优势。
合规与安全成为不可逾越的红线。随着全球监管收紧,对数据隐私、反洗钱的要求愈发严格。收款通道本身的安全技术,如加密、防欺诈模型,以及其全球合规网络的能力,将成为选择的核心考量。合规不再只是成本,而是业务的护城河。
服务生态化与智能化。领先的收款服务商不再满足于仅仅“搬钱”,而是围绕资金流,提供外汇风险管理、供应链融资、数据分析等增值服务。通过人工智能预测现金流、自动优化换汇时点,这些智能化工具将帮助企业家更专注于业务本身。
面对未来,企业的战略选择应是构建弹性、多元的收款矩阵。不要将所有鸡蛋放在一个篮子里。根据不同的产品线、客户群体和市场区域,配置不同的主力与备用收款通道。与一家能够提供全球化、综合化服务的可靠伙伴深度合作,往往比零散对接多家服务商更高效、更安全。
以上是关于国外收款通道跨境收款、国外收款通道跨境收款怎么办的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国外收款通道跨境收款、国外收款通道跨境收款怎么办;本文链接:https://zwz66.cn/jianz/414308.html。
猜你喜欢
- 国外文献网址格式;国外文献网址格式有哪些 2026-11-16
- 国外收款有哪些平台可以用、国外收款有哪些平台可以用微信支付 2026-11-16
- 国外收款方式有哪些;国外付款方式有几种 2026-11-16
- 国外搭建网站,国外搭建网站收广告费教程 2026-11-16
- 国外搭建网站赚的钱能提到国内吗 国外搭建网站赚的钱能提到国内吗知乎 2026-11-16
- 国外搭建网站的方法、国外搭建网站的方法是什么 2026-11-16
- 国外搭建网站域名教程、国外搭建网站域名教程是什么 2026-11-16
- 国外搭建网站 国外搭建网站有哪些 2026-11-16
- 国外搭建官方网站 国外自建网站 2026-11-16
- 国外搭建个人网站 国外搭建个人网站的软件 2026-11-16







