国外收款方式有哪些;国外付款方式有几种
-
国外,收款,方式,有,哪些,付款,几种,在,全球化,

- 建站百科知识-小虎建站百科知识网
- 2026-11-16 09:56
- 小虎建站百科知识网
国外收款方式有哪些;国外付款方式有几种 ,对于想了解建站百科知识的朋友们来说,国外收款方式有哪些;国外付款方式有几种是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化的商业浪潮中,无论您是跨境卖家、外贸SOHO,还是初次涉足海外市场的创业者,一个核心问题总是萦绕心头:如何安全、高效地从国外客户手中收回货款? 世界各地的支付习惯千差万别,不同的收款方式如同通往财富的独特钥匙,选对了,资金流转顺畅,商机无限;选错了,则可能面临风险,甚至钱货两空。本文将为您全面梳理国外收款方式的丰富版图,揭示其运作奥秘,助您在跨境交易的海洋中精准导航。
全球通用支付工具
在跨境交易的舞台上,有几类支付工具凭借其广泛的接受度和强大的银行网络,成为全球通用的“硬通货”。首当其冲的是信用卡与借记卡,其中Visa和MasterCard的身影几乎遍布全球每一个在线支付页面。它们为消费者提供了便捷的支付体验,也为商家打开了海量客户的大门。对于欧美等成熟市场的消费者而言,刷卡支付是再自然不过的习惯。
紧随其后的是国际电子钱包的王者——PayPal。它不仅是欧美消费者线上支付的首选,更在跨境电商领域建立了极高的信任度。其“买家保护”政策极大地促进了陌生交易的发生。Apple Pay和Google Pay等基于NFC技术的移动支付方式,正随着智能手机的普及,在全球范围内快速渗透,尤其在线下扫码和线上应用内支付场景中表现突出。
这些全球性工具的优势在于标准化和普适性,能够覆盖最广泛的客户群体。其费率结构、退款争议处理规则以及不同地区的合规要求,也需要商家仔细研读。它们是开拓市场的利器,但并非在所有场景下都是成本最优或体验最佳的选择。
区域主流本地支付
深入不同大陆,你会发现“强龙不压地头蛇”在支付领域同样适用。各地的消费者对本地支付方式有着深厚的信赖和独特的使用习惯。在欧洲,荷兰的iDEAL、德国的Sofort等在线银行转账方式深入人心,它们直接连接消费者的银行账户,即时确认,降低了交易成本。近年来,“先买后付”(BNPL)服务如Klarna、Afterpay也在欧洲年轻消费者中掀起热潮。
将目光转向亚太,支付生态更加多元。在日本,除了信用卡,便利店支付(如在7-Eleven、Lawson柜台现金付款)是一种独特的文化现象,解决了部分人群没有信用卡的难题。韩国则是KakaoPay的天下,这款超级应用内的支付功能渗透率极高。在印度,推动的UPI统一支付接口已席卷全国,成为小额转账和支付的主流。
拉丁美洲和中东地区则呈现另一番景象。在巴西,银行票据Boleto仍是重要的账单支付方式,允许消费者在指定期限内前往银行或便利店用现金支付。而在中东部分地区,由于信用卡普及率和对在线支付信任度的差异,“货到付款”(Cash on Delivery)依然占据可观的市场份额。理解并接入这些本地支付方式,是提升目标市场转化率的关键。
传统外贸结算方式
对于B2B大额贸易,传统的银行结算方式因其安全性和规范性而经久不衰。其中,电汇(T/T) 是最为直接和常用的方式。它分为“前T/T”(发货前付款)和“后T/T”(见提单副本付款)等模式。前T/T对卖方最为有利,后T/T则建立在一定的信任基础上。电汇速度快,但属于商业信用,存在买家违约的风险。
更具保障性的是信用证(L/C)。这是一种由银行作出的付款承诺,只要卖方提交符合信用证条款的单据,开证行就必须付款。它像一份由银行背书的“支付保险”,特别适用于与新客户或高风险地区进行的大额交易。信用证手续繁琐、费用较高,且对单据要求极为严格,一字之差都可能导致拒付。
托收(Collection) 也是一种常见方式,主要包括付款交单(D/P)和承兑交单(D/A)。D/P要求买方付款后才能拿到提货单据,风险相对可控;D/A则允许买方承兑汇票后即可取单,卖方需承担汇票到期买方不付款的风险。这些方式构成了传统国际贸易金融的基石,至今仍在大型机械设备、大宗商品交易中扮演核心角色。
新兴与小额收款渠道
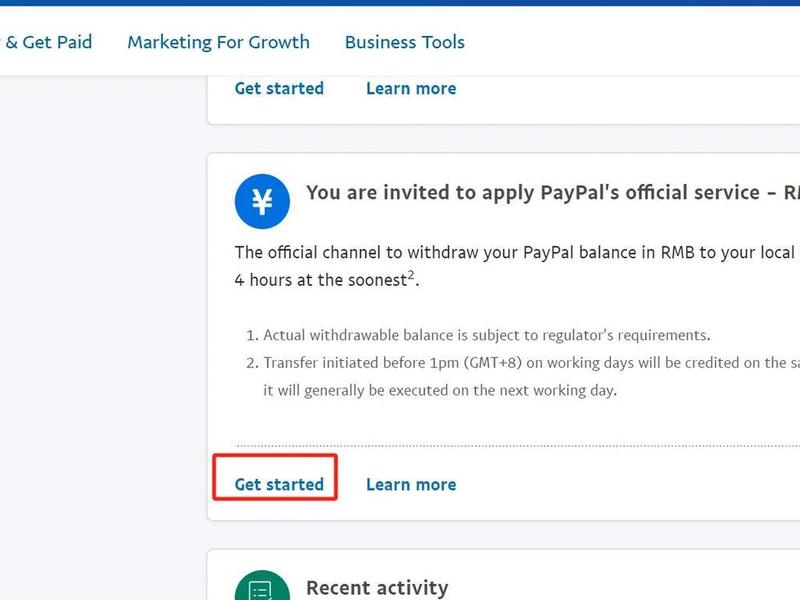
随着跨境电商和数字游民的兴起,针对小额、高频交易的新兴收款渠道蓬勃发展。除了前面提到的PayPal,第三方跨境支付平台如万里汇(WorldFirst)、PingPong、空中云汇等异军突起。它们为中小商家提供多币种收款账户,能够以较低的成本和更快的速度收取并结汇成人民币,极大地降低了跨境收款的门槛。
西联汇款(Western Union) 和速汇金(MoneyGram) 作为老牌的汇款公司,在全球拥有庞大的实体网点网络。它们的特点是汇款速度极快(几分钟到账),支持现金交易,非常适合不方便使用银行账户的客户支付样品费、小额货款或个人汇款。但手续费相对较高,且需要买家亲赴网点操作。
对于面向全球消费者的独立站卖家,国际信用卡收款通道是必备选项。这通常需要通过第三方支付服务商接入。值得注意的是,信用卡支付有“3D验证”和“非3D验证”之分。3D验证通过密码增强安全性,但可能因客户不记得密码而导致支付失败;非3D验证流程更简便,转化率更高,但对商家的风控能力要求也更高。
风险与合规安全要点
跨境收款绝非简单的“钱到账”即可,其背后隐藏着多重风险与合规陷阱。资金安全风险首当其冲。警惕“假水单”诈骗,务必确认货款已全额、无误地进入己方账户后再安排发货。对于后付款订单,需严格评估买家信用。汇率波动风险也不容小觑,尤其在大额或账期较长的交易中,可采用收款平台的“汇率锁定”功能来规避损失。
合规性风险是另一个深水区。务必确保收款路径合法合规,避免通过个人支付宝、微信收取境外大额货款,或使用地下钱庄通道,这些行为极易触发反洗钱调查,导致账户冻结。应选择持有相关国家支付牌照的合规机构进行合作。要了解不同国家的支付监管政策,例如某些地区对特定支付工具有限制。
支付欺诈与拒付(Chargeback) 是线上收款的主要挑战。尤其在使用信用卡或PayPal时,可能会遇到恶意拒付。商家需要保留完整的交易记录、物流跟踪信息和沟通凭证,以便在发生争议时提供有力证据。建立完善的风控系统,对高风险地区或异常订单保持警惕,是保障经营成果的必要措施。
如何选择最佳收款组合
面对琳琅满目的收款方式,没有“一招鲜吃遍天”的完美方案,唯有“组合拳”才能应对多元市场。选择的核心在于平衡客户便利、成本控制与资金安全。深入分析你的目标客户群体:他们是谁?在哪里?习惯用什么支付?例如,主攻欧美市场,信用卡和PayPal是标配;深耕东南亚,则必须接入GrabPay、Touch 'n Go等本地电子钱包。
考虑交易场景与金额。B2B大额交易,电汇和信用证是主流;B2C零售小额订单,信用卡通道和第三方支付平台效率更高。对于初创企业或SOHO,可以从PayPal和一家第三方跨境支付平台起步,以较低成本快速验证市场。随着业务壮大,再逐步开通香港银行账户、离岸账户,并接入更多本地化支付,以提升转化率。
综合评估费率、到账速度与服务水平。仔细比较不同渠道的手续费、汇损、提现费以及最低收费门槛。关注资金到账的稳定性和速度,这直接影响现金流。服务商的客服支持、技术稳定性、合规指导能力也至关重要。一个可靠的合作伙伴,能在您拓展全球生意的道路上,提供坚实的金融基础设施支持。
以上是关于国外收款方式有哪些;国外付款方式有几种的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国外收款方式有哪些;国外付款方式有几种;本文链接:https://zwz66.cn/jianz/414306.html。
猜你喜欢
- 国外收款有哪些平台可以用、国外收款有哪些平台可以用微信支付 2026-11-16
- 国外搭建网站,国外搭建网站收广告费教程 2026-11-16
- 国外搭建网站赚的钱能提到国内吗 国外搭建网站赚的钱能提到国内吗知乎 2026-11-16
- 国外搭建网站的方法、国外搭建网站的方法是什么 2026-11-16
- 国外搭建网站域名教程、国外搭建网站域名教程是什么 2026-11-16
- 国外搭建网站 国外搭建网站有哪些 2026-11-16
- 国外搭建官方网站 国外自建网站 2026-11-16
- 国外搭建个人网站 国外搭建个人网站的软件 2026-11-16
- 国外搭建一个网站要多少钱呢 做一个国外网站需要多少钱 2026-11-16
- 国外推广app(国外推广app赚钱平台) 2026-11-16







