公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里
-
公司,网站建设,费用,计入,什么,科目,里,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-11 08:19
- 小虎建站百科知识网
公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里 ,对于想了解建站百科知识的朋友们来说,公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字浪潮席卷一切的今天,一个公司的官方网站早已不再是可有可无的“电子名片”,而是承载品牌形象、业务引流乃至直接交易的核心阵地。当一笔笔网站开发、设计、维护的费用单据摆在财务人员面前时,一个看似简单却至关重要的难题浮现了:公司网站建设费用究竟该计入什么会计科目? 是将其一次性作为费用“消化”,还是作为一项资产“沉淀”?不同的入账选择,不仅直接影响当期利润的“颜值”,更关乎企业资产结构的“健康度”,甚至可能触及税务处理的“红线”。这绝非简单的记账问题,而是一场关乎财务合规、税务优化与战略管理的智慧抉择。本文将为您拨开迷雾,深入解析网站建设费用的会计归属,助您精准入账,驾驭财税规则。
核心原则:费用化与资本化之辩
公司网站建设费用的会计处理,其核心灵魂在于区分“费用化”与“资本化”。这是一道分水岭,决定了资金流出是瞬间消耗于当期损益,还是转化为未来服务的长期资产。
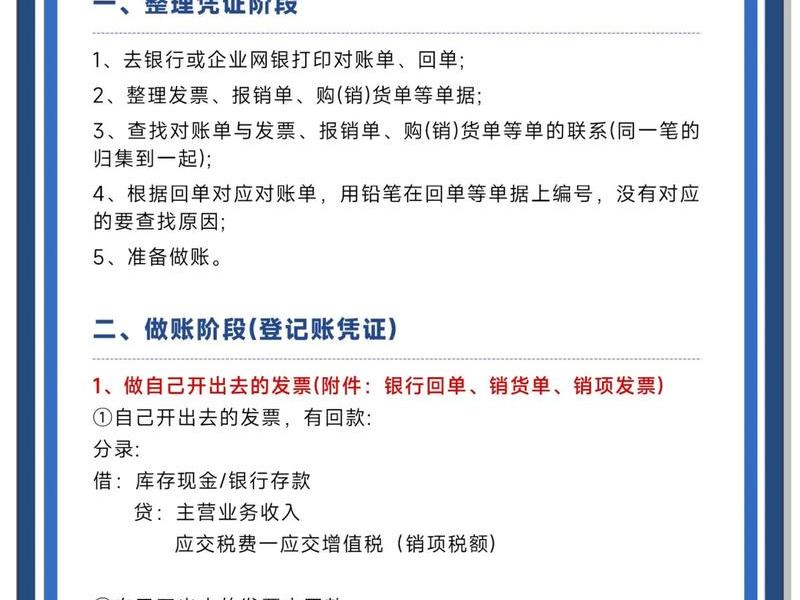
费用化处理,如同为一场盛宴支付餐费,享受完毕,价值即告终结。如果网站建设仅仅是为了满足当期宣传、信息发布等短期、基础需求,且金额不大,通常可直接计入“管理费用——办公费”或“销售费用——业务宣传费”。这种处理简单直接,能即时降低当期利润,减少所得税负担,适用于小型、模板化或年度续费型的网站服务。
资本化处理,则如同投资建造一座属于自己的数字宫殿。当网站建设旨在获取一个功能复杂、能长期(通常超过一年)为企业带来经济利益流入的平台时,比如具备在线交易、客户管理系统、大数据分析等高级功能的网站,其开发成本符合资产定义。相关支出应予以资本化,计入“无形资产——网站使用权”或“开发支出”科目,并在其预计使用寿命内(通常3-5年)进行系统摊销,逐年计入费用。这种处理平滑了各期利润,更真实地反映了企业的经济资源。
判断的关键,在于企业拥有该网站的经济利益预期以及控制程度。如果企业拥有该网站的源代码、独立数据库和完全控制权,并能通过其持续产生收益,资本化的理由就非常充分。反之,如果仅是租用第三方平台或使用标准化服务,则更倾向于费用化。
具体科目归属与核算实务
明确了原则,接下来便是实战落地。网站建设费用并非单一支出,它像一颗多面的钻石,包含设计、开发、内容、维护等多个切面,需要根据其性质精准归入不同的会计科目。
对于资本化的部分,其成本归集至关重要。所有直接归属于使该网站达到预定可使用状态前的必要支出,都应纳入资产成本。这包括但不限于:前端与后端开发人员薪酬、外聘技术团队的服务费、专属域名购买费(若期限较长)、初始的服务器购置或高额托管费、网站功能相关的软件授权费、以及达到可使用状态前的测试调整费用。这些支出应借记“无形资产——网站”科目。
对于费用化的部分,则需根据费用用途细分。网站日常的维护更新费、安全服务年费、常规的服务器空间租赁费、内容更新外包费等,通常计入“管理费用——信息系统维护费”或“销售费用——市场推广费”。而大规模的改版升级,若提升了网站原有性能、延长了其使用寿命,则可能需要对原有资产账面价值进行调整或部分资本化。
一个常见的误区是忽视内容成本。初期填充网站的原创文案、图片拍摄、视频制作等费用,如果价值显著且能长期使用,亦可考虑计入资产成本;若只是日常资讯更新,则直接费用化处理。清晰的核算,是后续摊销、减值测试乃至税务处理的基础。
税务处理的关键影响与差异
会计处理为企业管理服务,而税务处理则直接关系到企业的“真金白银”。网站建设费用的会计入账方式,会直接引发税务上的差异,其中最为敏感的就是企业所得税税前扣除的时点问题。
在税务实践中,税务机关同样遵循区分资本性支出与收益性支出的原则。费用化的网站支出,可在发生当期全额在企业所得税前扣除,立即产生节税效应。而资本化形成的无形资产,其税务摊销通常遵循税法规定的最低年限(例如,无形资产摊销年限一般不得低于10年),这意味着其成本需要在更长的时间内分期扣除,当期税负相对较高。
这要求企业财务人员必须具备前瞻性规划能力。对于一项重大的网站建设项目,如果选择资本化,虽然当期利润表“好看”了(费用减少),但现金流可能因提前缴税而紧张。企业需要综合评估自身的盈利状况、亏损弥补期限以及未来的发展规划。例如,对于处于亏损弥补期或享受税收优惠期的企业,可能更倾向于加速扣除,选择费用化或尽可能将支出定性为日常维护费。
还需关注增值税进项税额抵扣问题。网站建设过程中取得的外购设计服务、软件服务等增值税专用发票,其进项税额一般可以依法抵扣,这与会计上费用化或资本化处理无关,但资本化支出的进项税额对应资产成本,影响未来摊销额。
审计视角下的合规性考量
从外部审计师的角度审视,网站建设费用的会计处理是否恰当,是其关注的重点领域之一,尤其是对于互联网、电商、科技类企业。处理不当,可能被认定为会计差错,甚至涉及利润操纵的嫌疑。
审计师会重点评估企业资本化政策的合理性。企业是否建立了清晰的内控标准来区分资本化与费用化支出?资本化时点的确定(如“达到预定可使用状态”)是否有客观依据?摊销年限和方法的确定是否合理,是否与网站技术的快速迭代特性相匹配?这些都需要企业留存完整的证据链,包括项目立项书、预算、合同、验收报告、测试记录等。
减值测试是另一个审计关键点。网站作为无形资产,每年年末需进行减值测试。如果网站因技术过时、流量骤降、业务方向调整等原因,预期创造经济利益的能力已显著下降,就必须计提减值准备,一次性冲减当期利润。企业需建立持续的监控机制,评估网站资产的实际价值,而非仅按原定计划机械摊销。
审计的严苛目光,实质上是在倒逼企业提升财务管理的精细度。一套经得起推敲的会计处理,不仅能顺利通过审计,更能向投资者、债权人传递出企业财务管理规范、资产质量可靠的积极信号。
战略维度:费用管理与企业价值
跳出分录与报表,网站建设费用的会计处理,实则与企业数字化战略和价值观息相关。它不仅仅是一个记账技术问题,更是一种资源分配和价值管理的思维。
从成本管控角度看,清晰的科目归类有助于进行准确的成本分析。企业可以清晰地看到,在数字化投入中,多少是形成长期能力的“资产投资”,多少是维持日常运营的“消耗性费用”。这为优化预算分配、评估网站项目的投资回报率(ROI)提供了数据基础。例如,若发现“维护费用”科目持续畸高,可能提示网站架构存在缺陷或运营效率低下。
从价值创造角度看,一个被正确资本化并有效运营的网站,本身就是企业资产负债表上的一项有价值的数字资产。它在并购、融资时可以作为评估企业价值的重要加分项。反之,若所有投入均被费用化,则在财务表象上,企业的长期投资能力与资产厚度可能被低估。
高明的财务管理者,会协同技术、市场部门,从项目筹划之初就介入,明确网站的战略定位与功能边界,预先确定会计处理路径。让财务处理服务于战略,让每一分数字化投入的“会计身份”都清晰体现其战略意图,最终助力企业在数字世界中构筑起坚实而富有价值的竞争壁垒。
以上是关于公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里;本文链接:https://zwz66.cn/jianz/408957.html。
猜你喜欢
- 公司网站建设费用预算;公司网站建设费用预算表 2026-11-11
- 公司网站建设费用怎么入账、公司网站建设费计入什么科目 2026-11-11
- 公司网站建设费用多少,公司网站建设费用多少合适 2026-11-11
- 公司网站建设费用包含哪些、公司网站建设费用包含哪些项目 2026-11-11
- 公司网站建设详细教程、公司网站建设详细教程怎么写 2026-11-11
- 公司网站建设设计(公司网站建设设计方案) 2026-11-11
- 公司网站建设计入什么明细科目 公司网站建设计入什么明细科目里 2026-11-11
- 公司网站建设规划(公司网站建设规划范文) 2026-11-11
- 公司网站建设要花多少钱;建设一个公司网站需要多少钱 2026-11-11
- 公司网站建设要求 - 公司网站建设要求标准 2026-11-11







