公司网站建设费用怎么入账、公司网站建设费计入什么科目
-
公司,网站建设,费用,怎么,入账,、,网站,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-11 08:18
- 小虎建站百科知识网
公司网站建设费用怎么入账、公司网站建设费计入什么科目 ,对于想了解建站百科知识的朋友们来说,公司网站建设费用怎么入账、公司网站建设费计入什么科目是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在这个数字化浪潮席卷的时代,一个公司的官方网站早已不是可有可无的“门面”,而是连接市场、客户与品牌的生命线。当一笔笔网站建设费用支付出去,财务人员的困惑也随之而来:这笔钱,究竟该放进哪个“抽屉”?是当成一次性的“消费”,还是视为一项可以长期使用的“资产”?入账科目选错,轻则影响当期利润,重则埋下税务风险的种子。本文将为您拨开迷雾,从会计处理的核心逻辑出发,深入解析网站建设费如何精准入账、正确选择科目,并揭示那些财务高手绝不会告诉你的实操细节与合规要诀。
核心原则:区分“费用”与“资产”
公司网站建设费用的会计处理,核心在于判断其经济实质:是带来长期收益的资本性支出,还是仅服务于当期的收益性支出。这直接决定了它是计入损益表一次性“吃掉”利润,还是作为资产在资产负债表上“安家”,并在未来几年内分期“消化”。
对于金额较大、开发周期长、且预期能为企业带来超过一个会计年度经济利益的定制化网站,其建设成本符合“无形资产”的确认条件。这就像为企业购置了一套数字化的“生产设备”。反之,如果只是金额较小的模板建站、年度域名续费或常规维护,这些支出更倾向于在发生时直接计入当期费用,如“管理费用-办公费”或“销售费用-业务宣传费”。
主流科目详解与会计分录
1. 计入“无形资产”
这是处理定制化、功能复杂、成本较高网站建设费的主流方式。其核心价值在于,网站作为一项可辨认的非货币性资产,能够在未来持续产生效益。入账时,将符合资本化条件的开发设计费等,借记“无形资产-网站”,贷记“银行存款”或“应付账款”。后续需在预计使用年限内(通常不少于10年,实务中常按3-5年与税局沟通确认)进行摊销,摊销额计入“管理费用-无形资产摊销”或“销售费用”。
2. 计入“长期待摊费用”
当网站建设费金额较大,但又不完全符合无形资产严格定义(如未来经济利益存在较大不确定性),或企业基于谨慎性原则选择时,可计入此科目。它实质上是将支出在受益期内(如3年)合理分摊,平滑对各期利润的影响。支付时借记“长期待摊费用-网站费”,贷记“银行存款”;分期摊销时,借记“管理费用”等科目,贷记“长期待摊费用”。
3. 直接计入当期损益
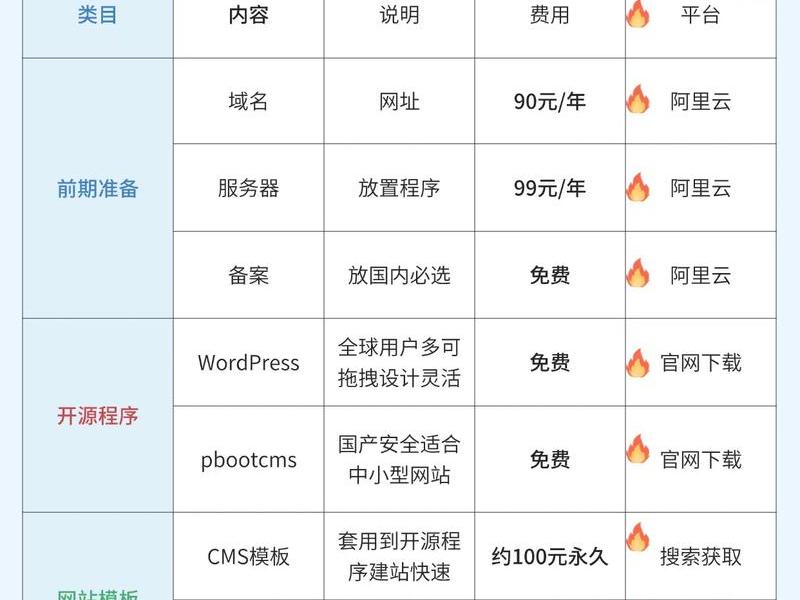
适用于金额较小、效益期短的支出。例如,年度域名注册费、服务器空间租赁费、日常安全维护费,或一次性支付的简易模板建站费。根据费用性质,直接借记“管理费用-技术服务费/办公费”或“销售费用-广告宣传费”,贷记“银行存款”。这种做法简单直接,能及时在税前扣除。
分阶段费用处理实务
网站从诞生到运营,费用发生是持续的,需要分门别类处理。
初始建设阶段:将网站设计费、程序开发费、首批内容制作费等核心成本,根据前述原则确认为无形资产或长期待摊费用。预付款项时,先通过“预付账款”科目过渡。
运营维护阶段:定期发生的服务器托管费、域名续费、常规内容更新与安全维护费,应直接计入当期“管理费用”。这体现了费用与期间匹配的原则。
后续升级阶段:如果是重大功能升级或改版,且能带来显著新增经济利益,相关支出可追加计入无形资产的账面价值。若只是小修小补,则费用化处理。
税务处理要点与风险规避
会计处理的选择直接影响企业所得税。费用化支出可在当期全额税前扣除,快速降低税负;资本化支出则通过摊销在多年内分期扣除,起到“税务平滑”作用。但务必注意,自行缩短摊销年限(如将应10年摊销的改为3年)存在被税务机关纳税调整的风险,可能需补税并缴纳滞纳金。
发票管理是生命线。务必取得税率为6%(现代服务业)或3%(小规模纳税人)的“信息技术服务费”或“软件开发费”增值税专用发票(普票)。合同、付款凭证、费用明细清单需完整留存,以证明业务的真实性与合理性。切忌接受内容模糊的“咨询费”或“办公用品”发票。
业财融合与决策支持
财务人员不应只是被动的记账员,而应提前介入网站建设项目。在合同签订前,协助业务部门明确费用构成(开发费、设计费、服务器费是否分开列示),评估总金额与性质,预先规划入账路径。这不仅能确保后续核算清晰,更能为管理层提供准确的成本效益分析,评估网站投入的真实回报率。
将网站作为无形资产管理,能更真实地反映企业的数字资产价值,对于融资、估值有积极作用。清晰的费用归类,也有利于内部进行精准的预算管控与项目考核,避免所有IT支出成为一笔“糊涂账”。
常见误区与避坑指南
误区一:所有费用“一锅端”。将域名费、服务器费与核心开发费用混在一起核算,导致资产价值不纯,摊销基础错误。
误区二:忽视后续支出。只对建设初期的投入进行资本化,却将后续重大的功能性升级投入直接费用化,低估了资产价值。
误区三:证据链缺失。只有发票,没有载明具体工作范围、成果交付标准的合同,以及项目验收单,在税务稽查时缺乏有力支撑。
避坑指南:建立“网站项目费用台账”,按资本性支出与收益性支出、按费用性质(开发、设计、运维)清晰分类。与技术服务商明确合同细节与开票要求。对于会计处理存在模糊地带的大额支出,提前与主管税务机关沟通备案。
以上是关于公司网站建设费用怎么入账、公司网站建设费计入什么科目的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司网站建设费用怎么入账、公司网站建设费计入什么科目;本文链接:https://zwz66.cn/jianz/408956.html。
猜你喜欢
- 公司网站建设费用计入什么科目,公司网站建设费用计入什么科目里 2026-11-11
- 公司网站建设费用多少,公司网站建设费用多少合适 2026-11-11
- 公司网站建设费用包含哪些、公司网站建设费用包含哪些项目 2026-11-11
- 公司网站建设详细教程、公司网站建设详细教程怎么写 2026-11-11
- 公司网站建设设计(公司网站建设设计方案) 2026-11-11
- 公司网站建设计入什么明细科目 公司网站建设计入什么明细科目里 2026-11-11
- 公司网站建设规划(公司网站建设规划范文) 2026-11-11
- 公司网站建设要花多少钱;建设一个公司网站需要多少钱 2026-11-11
- 公司网站建设要求 - 公司网站建设要求标准 2026-11-11
- 公司网站建设要多少钱(公司网站建设要多少钱费用) 2026-11-11







