公司网站制作费用记账;公司网站制作费用记账怎么做
-
公司,网站制作,费用,记账,怎么,做,在,数字化,

- 建站百科知识-小虎建站百科知识网
- 2026-11-11 04:08
- 小虎建站百科知识网
公司网站制作费用记账;公司网站制作费用记账怎么做 ,对于想了解建站百科知识的朋友们来说,公司网站制作费用记账;公司网站制作费用记账怎么做是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷的今天,一个专业的公司网站不仅是企业形象的展示窗口,更是业务拓展的核心引擎。当网站从蓝图变为现实,一笔笔制作费用支付后,许多企业主和财务人员却陷入了困惑:公司网站制作费用记账到底该如何处理? 这笔投入是算作一次性成本,还是能化为企业的长期资产?错误的会计处理不仅可能导致财务报表失真,更可能埋下税务风险的隐患。本文将为您层层剥茧,深入解析公司网站制作费用记账的核心逻辑与实操步骤,助您厘清迷雾,让每一分数字化的投资都清晰入账,价值倍增。
网站费用性质:资产还是费用?
这是进行会计处理的首要问题,也决定了后续所有记账的走向。判断的关键在于网站的制作目的、功能以及预期为企业带来经济利益的期限。
如果网站仅仅是简单的形象展示页,功能单一,预计使用年限较短(通常短于一年),其制作费用一般直接计入当期损益,作为“管理费用——办公费”或“销售费用——业务宣传费”处理。这种处理方式简单直接,能快速在当期税前扣除。
反之,如果公司网站具备复杂的交互功能,如在线交易系统、会员管理、数据后台等,并且预期能为企业带来超过一个会计年度的经济利益,那么它就满足了“资产”的定义。网站的制作成本应予以资本化,确认为一项无形资产。这包括自主开发达到预定用途前所发生的直接支出,如外部开发人员劳务费、购买的专用软件、域名注册及初期服务器费用等。资本化后的网站,将在其预计使用寿命内进行摊销,逐年计入成本费用。
核算核心:资本化支出的精准归集
一旦确定网站成本需要资本化,接下来便是精细化的成本归集工作。这要求财务人员像侦探一样,仔细甄别与网站开发直接相关的每一项支出。
直接成本是归集的重点。主要包括支付给网站设计公司或开发团队的外包服务费、购买专属模板或源码的费用、为网站功能而单独采购的插件或授权费、以及网站上线所必需的域名注册费和初期服务器租赁费。这些发票和合同是记账最直接的原始凭证。
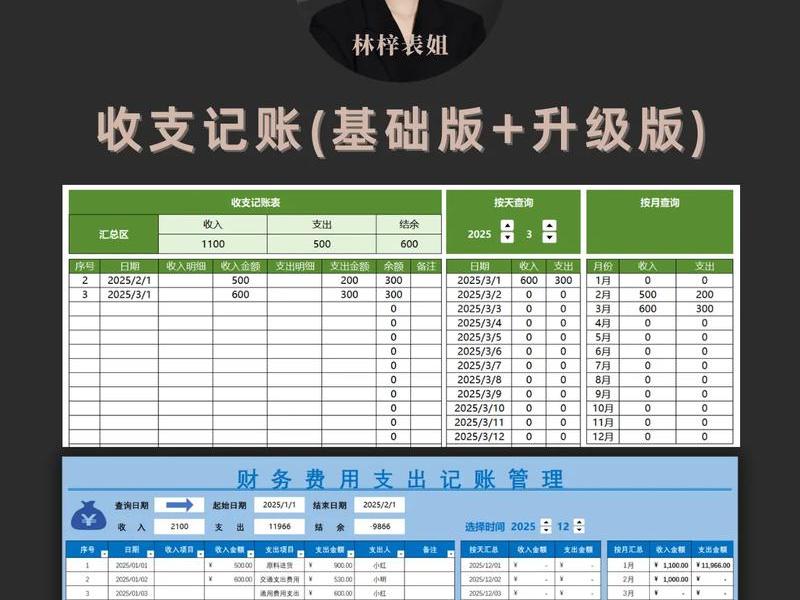
必须严格区分资本化支出与费用化支出。网站上线后的日常维护费、常规内容更新的人力成本、服务器续费以及安全防护等支出,属于维护性质,应在发生时直接计入当期损益。而开发阶段为测试网站功能而发生的少量测试费用,如果属于必要环节,也可计入开发成本。清晰的界限是保证会计信息质量的关键。
无形资产确认与初始计量
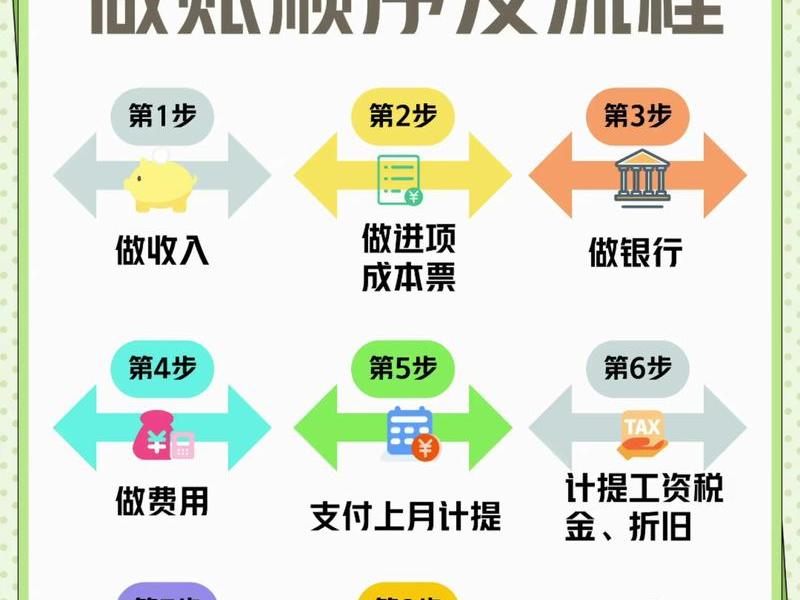
当资本化的开发活动完成,网站达到预定可使用状态时,企业需将其从“在建工程”或“开发支出”科目转入“无形资产”科目进行核算。
初始计量的金额即为前述归集的所有可直接归属于该资产的创造、生产并使该资产达到预定用途的必要支出总和。财务人员需整理所有相关合同、付款凭证、验收报告等,编制详细的成本归集表,作为无形资产入账的附件。这张表格是后续摊销和管理的基石。
务必在备查簿或资产卡片中详细记录网站的基本信息,如网站名称、域名、上线日期、预计使用年限、主要功能等。规范的资产记录为后续管理、摊销乃至处置提供了清晰的轨迹。
后续计量:摊销与减值测试
网站作为无形资产入账后,并非一劳永逸,后续计量同样重要,核心在于系统性的摊销和谨慎的减值测试。
摊销如同为网站的价值消耗规划一条平滑的路径。企业应根据网站的技术生命周期、合同约定使用期或预计更新换代周期,合理确定其使用寿命。通常,网站的使用寿命在2年至5年之间。采用直线法进行摊销,每月将摊销额计入“管理费用——无形资产摊销”等科目。摊销不仅符合权责发生制原则,也能更公允地反映各期利润。
企业至少应在每年年终对网站进行减值测试。如果因技术飞速迭代、市场竞争导致网站流量大幅下滑、或商业模式变更使得网站核心功能不再适用,其可收回金额可能低于账面价值。此时应计提无形资产减值准备,且一旦计提,在以后会计期间不得转回。这是会计谨慎性原则的重要体现。
税务处理要点与风险提示
会计处理与税务处理并非总是同步,了解税会差异方能合规节税。
对于费用化处理的网站制作费,通常可以在发生当期企业所得税税前全额扣除。而对于资本化确认为无形资产的网站,其税务摊销年限可能与企业自行估计的会计年限不同。根据税法规定,无形资产的摊销年限不得低于10年,这与较短的会计估计年限可能产生时间性差异,需要在纳税申报时进行相应调整。
务必取得合规票据。无论是外包开发费还是购买软件、服务器费用,都必须取得对方开具的增值税发票。若对方为小规模纳税人,可申请代(如适用),用于进项税额抵扣(一般纳税人情况下)。发票的品目应尽可能与实际服务内容一致,避免出现“货物”与“服务”混淆不清的情况,以防范税务风险。
网站升级与处置的账务处理
数字世界日新月异,网站的改版升级乃至最终淘汰都是常态,其账务处理也需因应而动。
当网站进行重大升级、功能重构,且此次升级支出能够可靠计量并很可能带来未来经济利益流入时,该部分新增支出应追加计入无形资产的成本。如果是局部功能更新或界面优化等日常性改进,相关支出则应在发生时费用化处理。
当网站因技术落后、公司业务转型等原因被永久关闭、弃用或出售时,便进入了处置阶段。财务人员需将其账面价值(成本减去累计摊销和减值准备后的余额)予以转销。若是出售,取得的价款与账面价值的差额,计入“资产处置损益”;若是报废,则将净损失转入“营业外支出”。一个网站的完整会计生命周期至此落幕。
公司网站制作费用的记账,远非“一笔报销”那么简单。它是一场贯穿资产界定、成本归集、价值摊销乃至最终处置的精细化管理之旅。正确的处理方式,不仅能确保财务报表真实透明,更能优化企业税负,真实反映数字化资产的战略价值。面对这笔通往数字未来的投资,请务必用专业的账务处理为其护航,让清晰的财务数据,成为企业稳健前行的数字化路标。
以上是关于公司网站制作费用记账;公司网站制作费用记账怎么做的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司网站制作费用记账;公司网站制作费用记账怎么做;本文链接:https://zwz66.cn/jianz/408753.html。
猜你喜欢
- 公司网站制作需要多少钱 公司网站制作需要多少钱费用 2026-11-11
- 公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账 2026-11-11
- 公司网站制作费用计入什么科目 公司网站制作费用计入什么科目里 2026-11-11
- 公司网站制作费用明细;公司网站制作费用明细表 2026-11-11
- 公司网站制作费用多少 公司网站制作费用多少钱一个月 2026-11-11
- 公司网站制作费用 公司网站制作费用明细 2026-11-11
- 公司网站制作详细流程;公司网站制作详细流程视频 2026-11-11
- 公司网站制作详细流程,公司网站制作详细流程视频 2026-11-11
- 公司网站制作设计(公司网站如何制作设计) 2026-11-11
- 公司网站制作设计报价、公司网站制作设计报价模板 2026-11-11







