公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账
-
公司,网站制作,费用,记账,并附,哪些,报销,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-11 04:06
- 小虎建站百科知识网
公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账 ,对于想了解建站百科知识的朋友们来说,公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字浪潮席卷全球的今天,一个专业的企业网站早已不是可选项,而是企业生存与发展的战略必需品。当您投入精力和资金,终于让网站成功上线后,一个现实而关键的问题浮出水面:这笔网站制作费用,在公司的账本上究竟该如何安放?哪些票据和文件是顺利报销、合规入账的“通关文牒”?这看似是财务细节,实则牵动着税务安全、成本管控乃至企业数字化资产的确认。本文将为您揭开这层神秘面纱,用详尽的指南,带您走通从费用发生到财务入账的完整路径,让每一分数字投资都清晰、合规、有价值。
网站费用性质与会计科目判定
首要且核心的一步,是准确界定网站制作支出的经济实质。这笔钱,是当期消耗的费用,还是能够带来未来收益的资产?不同的判定,直接决定它走入利润表还是资产负债表。
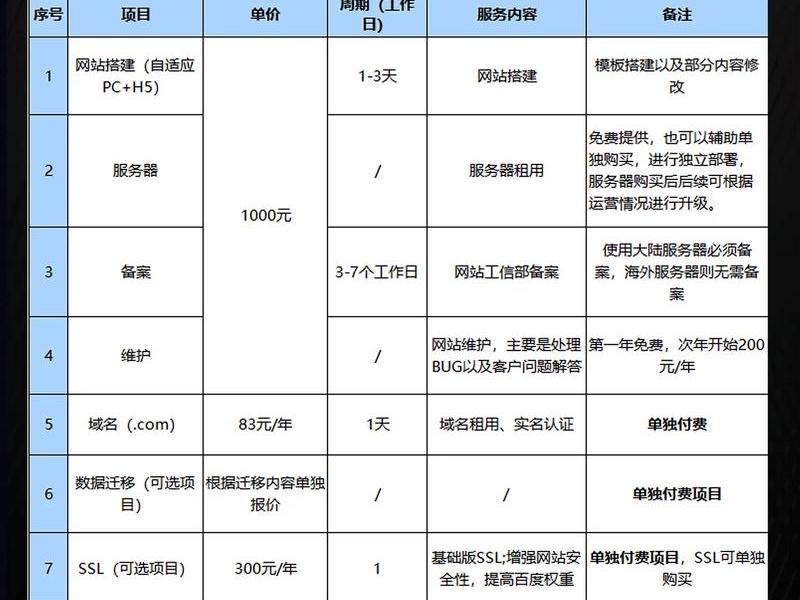
如果网站开发的主要目的是品牌展示、信息发布,功能相对简单,开发成本不高,且后续更新维护费用不构成重大支出,通常将其视为一项期间费用。在发生时,直接计入“管理费用——办公费”或“销售费用——业务宣传费”等科目,在当期利润中一次性扣除。
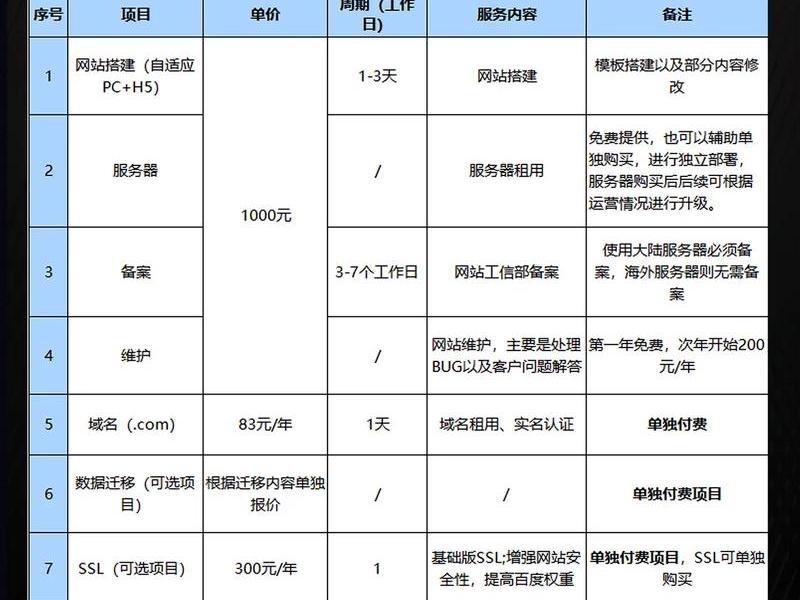
反之,如果网站具备复杂的交互功能、在线交易系统、会员数据库或独特的核心技术,构成了一个能够为企业长期创造经济利益的数字化平台,且开发成本能够可靠计量,则可能符合“无形资产”的确认条件。应将符合条件的开发支出予以资本化,计入“无形资产——网站使用权”或类似科目,并在其预计使用寿命内进行摊销,逐年计入成本费用。
这种判定并非机械操作,它要求财务人员与业务部门深入沟通,理解网站的战略定位与技术内涵。一个错误的分类,可能导致利润波动失真或资产虚增,为未来埋下隐患。
合规报销凭证的核心要件
判定科目只是开始,让费用“落地”的关键在于一套完整、合规的报销凭证。这是证明业务真实、金额准确、税务合规的基石,缺一不可。
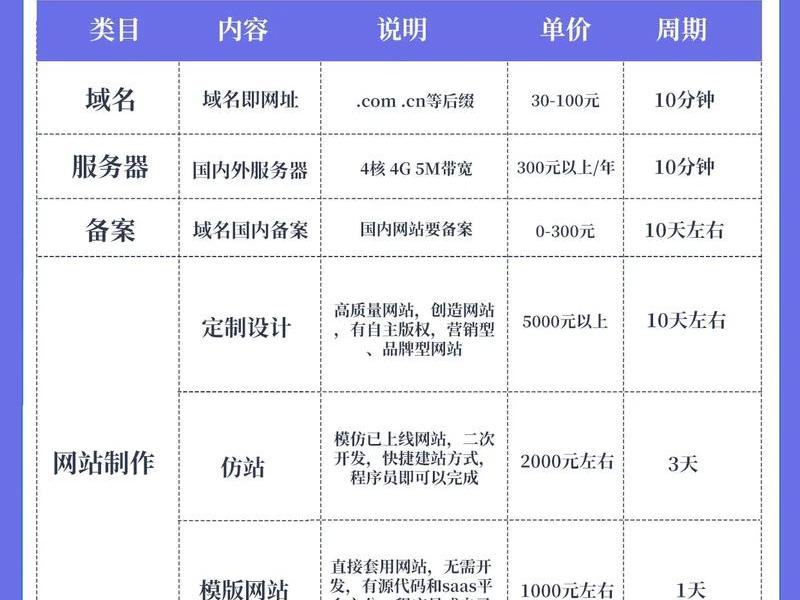
第一核心是发票。必须取得由网站制作服务方开具的增值税发票。根据服务方纳税人身份不同,可能是增值税专用发票(可用于进项税额抵扣)或增值税普通发票。发票内容应清晰、规范,通常为“信息技术服务费”、“网站开发服务费”或“软件服务费”,品名需与实际业务相符。
第二是支撑性合同或协议。与服务方签订的《网站建设合同》或《技术开发合同》是至关重要的法律文件。合同中应明确约定项目范围、功能要求、开发周期、费用总额及支付方式、知识产权归属(尤其重要!)、验收标准等。这份合同不仅是付款依据,更是界定资产所有权、处理后续纠纷的凭证。
第三是内部审批流程文件。包括经审批的采购申请单、费用报销单、付款申请单等。这些文件体现了公司内部控制的执行,需有相关部门负责人及公司领导的签字审批。网站完工后的验收报告也至关重要,由业务使用部门签字确认,证明服务已按约提供,达到预定可使用状态。
不同支付方式的账务处理
支付方式直接影响资金流和账务记录时点,需要区分处理,确保账实相符。
最常见的是一次性支付全款。在收到发票并完成验收后,根据费用性质,借记“管理费用/销售费用”或“无形资产”,贷记“银行存款”。如果合同约定分期付款,则需特别注意:在每期付款并取得当期发票时,按发票金额入账。但在资本化情况下,需将全部符合资本化的成本归集至无形资产,分期付款不影响资产总额的确认。
另一种情况是预付账款。若在服务开始前支付部分款项,应借记“预付账款”,贷记“银行存款”。待服务完成、取得全额发票并验收后,再将“预付账款”结转至相应费用或资产科目。务必避免将预付款直接记为成本费用,导致会计期间收入费用不匹配。
税务处理与进项抵扣要点
税务处理是网站费用入账不可忽视的一环,直接关系到企业的现金流和税负。
最重要的环节是增值税进项税额抵扣。如果企业是一般纳税人,且取得的是增值税专用发票,且网站用于增值税应税项目,那么发票上注明的进项税额可以从企业当期销项税额中抵扣,从而减少应缴纳的增值税额。这是降低企业综合成本的有效手段,务必确保发票及时认证抵扣。
在企业所得税方面,处理方式与会计分类紧密联动。已费用化的支出,在当期计算应纳税所得额时全额税前扣除。已资本化计入无形资产的支出,则通过摊销额在摊销年限内分期税前扣除。需注意税法对无形资产摊销年限可能有最低要求(如不低于10年),可能与会计估计存在差异,需在汇算清缴时进行纳税调整。
后续维护与更新费用处理
网站上线并非终点,持续的维护、功能升级和内容更新会产生后续支出。这些支出的会计处理同样需要谨慎区分。
日常性的网站维护费、服务器托管费、域名续费等,属于为维持网站正常运行而发生的常规性支出,通常直接计入当期“管理费用——技术服务费”或“销售费用”等科目。
而对于重大的功能升级、模块新增或底层架构重构等支出,则需要重新评估:这些升级是否显著增强了网站产生经济利益的能力?如果答案是肯定的,且升级成本能够单独区分和可靠计量,那么这部分增量支出可能符合资本化条件,应追加计入无形资产的成本。反之,若仅是打补丁或小修小补,则仍应费用化处理。
常见误区与风险规避
在实践中,企业处理网站费用时常踏入一些误区,潜藏风险。
误区一:混淆“建站费”与“广告费”。 将一次性支付的网站开发费用与后续的网站推广、搜索引擎竞价排名(SEM)费用混为一谈。后者属于营销推广费用,应计入“销售费用——广告费”,且可能涉及文化事业建设费的缴纳,税务处理不同。
误区二:忽视知识产权归属。 合同中未明确约定网站源码、设计稿等知识产权的归属。若默认归服务方所有,企业未来更换服务商或将面临巨大障碍。务必在合同中明确约定知识产权(除对方背景技术外)归委托方(即企业)所有,这是确保数字资产安全的核心。
误区三:凭证链不完整。 仅有发票,缺少合同、验收报告等支撑。一旦遇到税务稽查或审计,业务真实性将受到质疑,可能面临纳税调整甚至处罚。完整的凭证链是财税安全的“护城河”。
以上是关于公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司网站制作费用记账并附哪些报销文件;公司做网站的费用入账;本文链接:https://zwz66.cn/jianz/408752.html。
猜你喜欢
- 公司网站制作费用记账;公司网站制作费用记账怎么做 2026-11-11
- 公司网站制作费用计入什么科目 公司网站制作费用计入什么科目里 2026-11-11
- 公司网站制作费用明细;公司网站制作费用明细表 2026-11-11
- 公司网站制作费用多少 公司网站制作费用多少钱一个月 2026-11-11
- 公司网站制作费用 公司网站制作费用明细 2026-11-11
- 公司网站制作详细流程;公司网站制作详细流程视频 2026-11-11
- 公司网站制作详细流程,公司网站制作详细流程视频 2026-11-11
- 公司网站制作设计(公司网站如何制作设计) 2026-11-11
- 公司网站制作设计报价、公司网站制作设计报价模板 2026-11-11
- 公司网站制作设计 公司网站制作设计流程 2026-11-11







