互联网平台税务问题,互联网平台税务问题有哪些
-
互联网,平台,税务,问题,有,哪些,在,数字,经济,

- 建站百科知识-小虎建站百科知识网
- 2026-11-05 21:29
- 小虎建站百科知识网
互联网平台税务问题,互联网平台税务问题有哪些 ,对于想了解建站百科知识的朋友们来说,互联网平台税务问题,互联网平台税务问题有哪些是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字经济浪潮席卷全球的今天,互联网平台已成为商业生态中不可或缺的基石。它们连接亿万人群,重塑交易模式,创造巨额财富。在这片繁荣的“数字新大陆”上,税务问题如同一片尚未完全绘制的海域,潜藏着复杂的暗礁与汹涌的暗流。无论是巨头还是初创企业,都无法回避一个核心命题:互联网平台税务问题有哪些? 这不仅关乎企业的合规生存与成本控制,更触及数字经济税收公平的国际性议题。本文将深入这片海域,为您逐一揭开平台经济在税务领域面临的核心挑战、争议焦点与未来走向。
平台经济税务问题的复杂图景
互联网平台的税务复杂性,根植于其与传统经济截然不同的基因。虚拟性、跨地域性、数据驱动和模糊的劳动关系,共同编织了一张巨大的税务难题之网。理解这些问题,是穿越迷雾的第一步。
税基侵蚀与利润转移
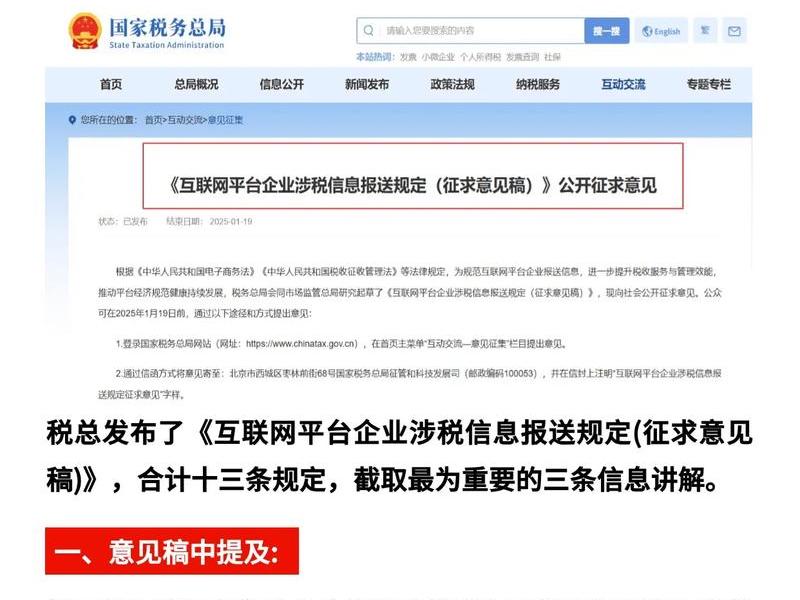
这或许是互联网平台最受瞩目的税务挑战。跨国平台巨头利用各国税制差异,将利润转移至低税率或免税的“避税天堂”,导致在高收入市场国家出现“有营收、无利润、低税负”的奇特现象。常见的操作包括通过无形资产(如专利、商标)授权收取高额特许权使用费,或在集团内部进行关联交易定价,将利润剥离。
这种行为的背后,是传统国际税收规则基于物理存在(常设机构)的征税原则,在数字服务“无处不在又无处可见”的特性面前显得力不从心。一个平台可以在A国拥有海量用户并产生巨额收入,却因在当地没有实体办公室而被认定为无常设机构,从而避免缴纳企业所得税。
全球范围内,经济合作与发展组织(OECD)推动的“税基侵蚀和利润转移”(BEPS)行动计划及“双支柱”方案,正是为了应对这一挑战。支柱一旨在重新分配大型跨国企业的利润征税权至市场所在国,支柱二则设定全球最低企业税率,试图筑起一道反避税的底线。这标志着国际税收规则正在发生百年未有之大变局。
增值税(流转税)征管困境
对于面向消费者的平台(如电商、出行、外卖),增值税(或类似性质的流转税)的征收与缴纳是日常运营中的高频难题。平台模式涉及多方主体——平台自身、平台内经营者(卖家、司机、商户)、消费者,交易链条被拉长且碎片化。
核心困境在于纳税主体的确定与发票流转。当个人或小微商户通过平台提供服务时,他们是否具备规范的纳税主体资格?其销售收入应由平台代扣代缴,还是由个人自行申报?在实践中,大量小微经营者纳税意识薄弱,加之平台早期为扩张市场提供的宽松环境,导致了税收流失的灰色地带。
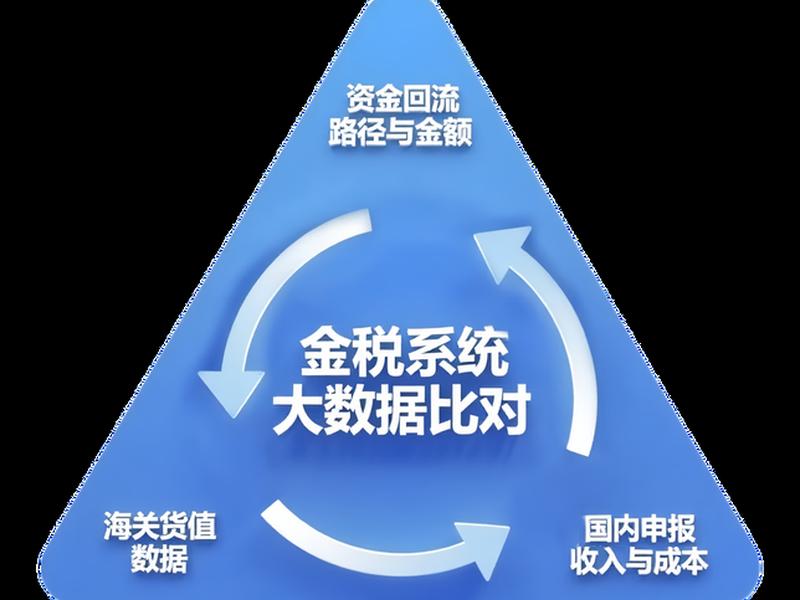
“”等虚构交易行为不仅扰乱市场,更直接虚开发票、骗取税收优惠,构成骗税风险。税务部门正通过“以数治税”,利用大数据追踪资金流、信息流,将平台交易数据与税务申报数据比对,不断收紧征管网络。对平台而言,建立有效的税收协作机制,帮助平台内经营者合规,已成为必须履行的责任与义务。
灵活用工的个税与社保之惑
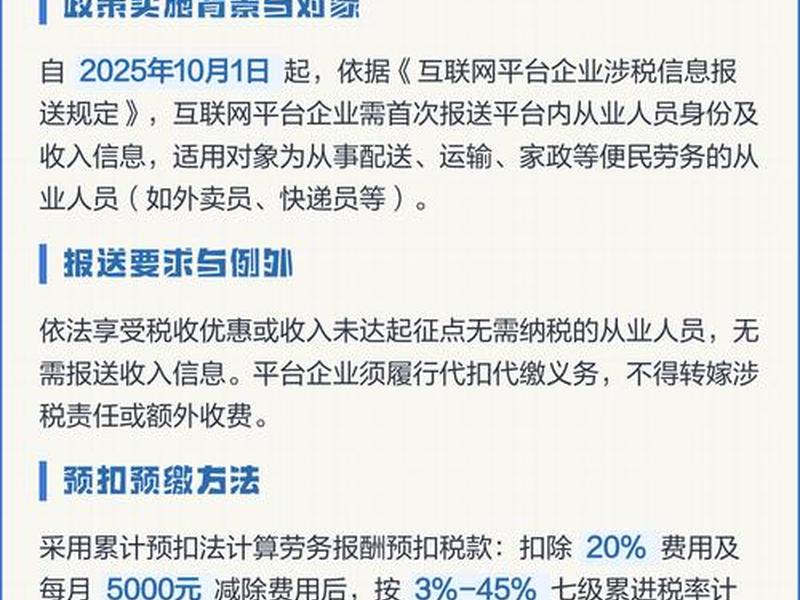
共享经济催生了“平台+个人”的灵活用工模式。外卖骑手、网约车司机、自由职业者,他们与平台之间的关系是劳动关系还是劳务合作?这一根本性的定性问题,直接决定了个人所得税的代扣代缴义务以及社会保险的缴纳责任。
若被认定为劳动关系,平台需按工资薪金为劳动者代扣代缴个税,并缴纳养老、医疗等社保费用,企业成本将大幅上升。若被认定为劳务关系,劳动者作为个体工商户或自然人,需自行申报经营所得个税,社保也需以灵活就业人员身份自行缴纳,但其参保意愿和能力往往不足。
当前,许多地方采取了折中或创新的征管方式,例如对部分行业实行经营所得核定征收,或由平台按一定规则代为办理汇总申报。但这仅是过渡性安排。长远看,需要适应新就业形态的、兼顾公平与效率的社会保障与税收制度设计,这考验着立法者与监管者的智慧。
税收优惠政策适用与滥用
为鼓励创新创业,国家对软件企业、高新技术企业、技术先进型服务企业等给予企业所得税减免、研发费用加计扣除等大量税收优惠。互联网平台企业,尤其是技术驱动型平台,往往是这些政策的积极申请者和受益者。
优惠政策的适用边界有时存在模糊地带。例如,平台企业的收入中,多少比例可被认定为符合条件的“技术性收入”?巨额的市场推广费用、用户补贴,能否以及如何与研发活动进行区分?部分企业可能通过业务分拆、关联交易等方式,将非核心或非合规业务“包装”成享受优惠的主体,从而造成国家税款的流失。
税务稽查的重点正逐渐向优惠政策的实质性条件符合性转移。企业必须确保其研发活动、收入构成、知识产权管理等真实、合理,并保留完整的证据链,否则不仅面临补税、罚款,更可能损害企业声誉。
数据资产的估值与课税难题
数据是互联网平台最核心的资产。用户行为数据、交易数据、社交关系数据……这些经过算法提炼的数据资源,能够创造巨大的商业价值。但一个前所未有的税务问题随之而来:数据资产该如何计价?其产生的收益又该如何课税?
当数据在集团内部跨境转移时,它是否构成一项无形资产转让?如何确定其公允的转让定价?当平台利用数据精准营销、提升效率从而获得超额利润时,这部分利润中多少应归功于数据资产,进而需要在何处纳税?现行税制在数据资产的确认、计量、摊销和税收处理上几乎是一片空白。
这不仅涉及企业所得税,也可能影响增值税。数据服务、云计算服务等新型业务的税目归类(是信息技术服务还是无形资产转让)时常引发争议。未来,税收规则可能需要创造性地引入“数据税”或类似概念,或对数据资产的会计与税务处理做出全新定义,这将是数字经济税收制度建设的终极挑战之一。
地方税收竞争与监管协同
为了吸引互联网平台企业区域总部、研发中心或结算中心落户,各地往往推出力度可观的地方性税收返还、财政奖励政策。这引发了地区间的“税收竞争”,企业也可能利用此进行税务筹划,将利润留在优惠地。
这种竞争在带来地方经济发展的也可能扭曲资源配置,从整体上侵蚀国家税基。随着税收征管从“以票管税”迈向“以数治税”,全国税务系统的数据协同能力空前增强,跨区域的避税安排将越来越难以隐匿。
国家层面正加强统一税收监管,清理规范不当的税收优惠政策,强调税收公平与中性。对于平台企业而言,单纯的“政策套利”时代已经结束,扎实的产业布局、真实的业务贡献与全面的合规管理,才是长久之策。
穿越迷雾:走向合规与可持续发展的未来
互联网平台税务问题的迷宫,本质上是工业时代税收制度与数字时代商业实践剧烈碰撞的产物。它不仅仅是技术性问题,更是关乎公平、效率与国家治理能力的深刻命题。对平台企业而言,税务合规不再是可选项,而是生存与发展的生命线。建立专业的税务团队,前置税务规划,利用技术手段实现交易、财务、税务数据的贯通,主动拥抱监管透明化,是应对不确定性的唯一路径。
对监管者而言,需要在鼓励创新与防止避税、提升效率与保障公平之间寻求精妙平衡。全球税收规则的改革(如OECD双支柱方案)正在勾勒未来蓝图,而国内的智慧税务建设也已按下快进键。可以预见,一个更加透明、公平、适应数字经济发展的税收环境正在加速形成。
这场围绕互联网平台税务的深度变革,最终将引导数字经济从野蛮生长的“拓荒时代”,走向规则明晰、责任共担的“成熟文明”。唯有穿越这片税务的迷雾之海,平台经济才能真正行稳致远,将其巨大的创新潜力,转化为推动社会进步的持久动力。
以上是关于互联网平台税务问题,互联网平台税务问题有哪些的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网平台税务问题,互联网平台税务问题有哪些;本文链接:https://zwz66.cn/jianz/402446.html。
猜你喜欢
- 互联网平台税收政策、互联网平台税收政策分析 2026-11-05
- 互联网平台盈利模式 互联网平台 盈利模式 2026-11-05
- 互联网平台涉税信息报送规定调研 互联网平台涉税信息报送规定调研报告 2026-11-05
- 互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新 2026-11-05
- 互联网平台有哪些类型、互联网平台有哪些类型的 2026-11-05
- 互联网平台新规 - 互联网平台新规主要内容 2026-11-05
- 互联网平台推送的数据是否含税 - 互联网平台税收 2026-11-05
- 互联网平台推广的新趋势(互联网平台推广的新趋势是什么) 2026-11-05
- 互联网平台推广的工作可以做吗 - 互联网平台推广的工作可以做吗知乎 2026-11-05
- 互联网平台推广的好处有哪些;互联网平台推广的好处有哪些呢 2026-11-05







