互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新
-
互联网,平台,涉税,信息,报送,规定,解读,、,

- 建站百科知识-小虎建站百科知识网
- 2026-11-05 21:26
- 小虎建站百科知识网
互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新 ,对于想了解建站百科知识的朋友们来说,互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新是一个非常想了解的问题,下面小编就带领大家看看这个问题。
近年来,平台经济的迅猛发展重塑了商业生态,但同时也给税收监管带来了全新的挑战。数字世界的强流动性与高虚拟化,曾一度让部分经营主体的纳税信息变得模糊不清。为此,国家层面出台的《互联网平台企业涉税信息报送规定》如同一柄精准的“数据标尺”,正在悄然重塑整个行业的税收秩序。本文旨在为您深入解读这项规定的核心要义,并梳理最新的政策动向与监管趋势,无论是平台企业、平台内经营者,还是相关从业人员,这都是一堂关乎未来生存与发展的必修课。
新规核心:谁在报?报什么?
这项规定的首要问题,是明确了报送主体与报送内容。根据规定,报送主体是广泛的“互联网平台企业”,它不仅包括我们熟知的电商平台,更涵盖了所有为网络交易提供场所、撮合、发布等营利务的组织。这意味着,从外卖平台到网约车聚合平台,从直播基地到灵活用工服务平台,都被纳入了监管视野。
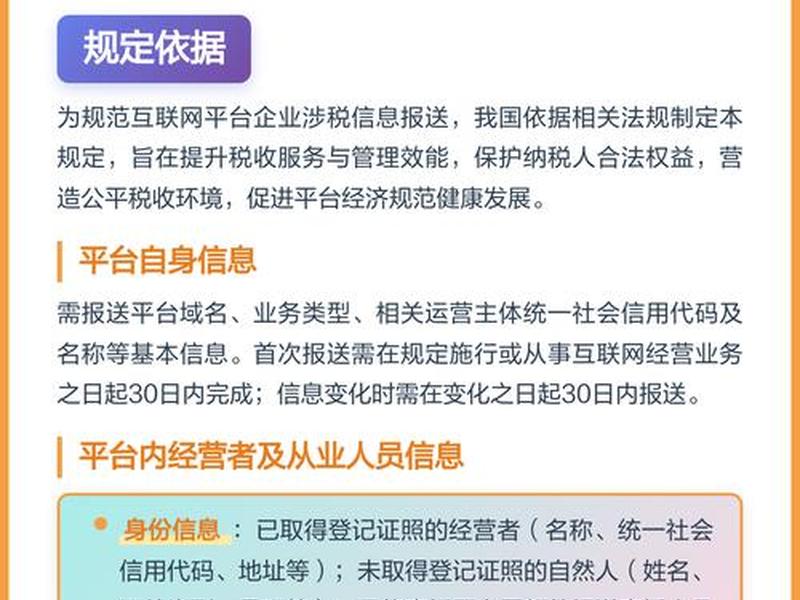
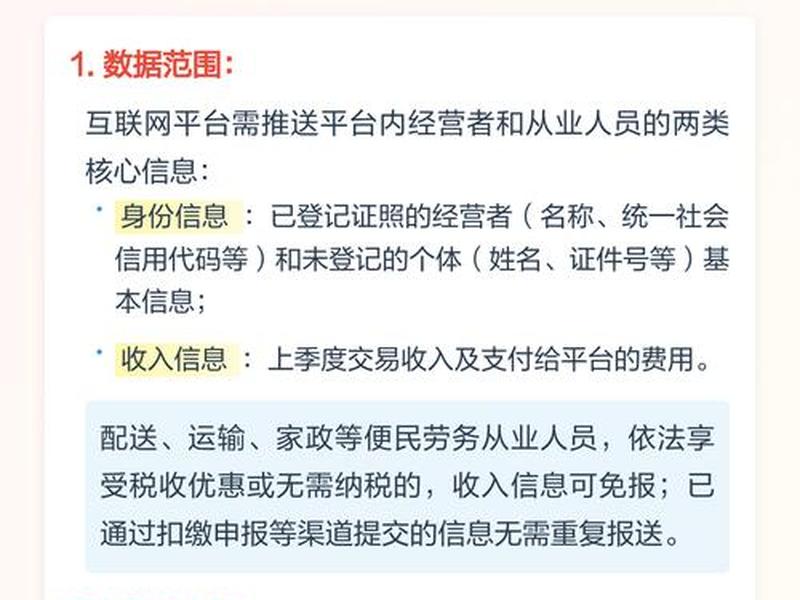
报送内容主要分为两大块:身份信息与收入信息。平台需要按季度向税务机关报送其平台内经营者(如网店店主)和从业人员(如外卖骑手、网络主播)的详细身份资料,以及其上季度的收入情况。值得注意的是,政策体现了精细化管理思维,对于从事配送、运输、家政等便民劳务且依法享受税收优惠的从业人员,其收入信息免予报送,这有效减轻了平台和合规劳动者的负担。
税务机关积极运用现代信息技术,提供直连报送等便捷接口,旨在降低企业的合规成本。这也意味着平台的数据治理能力将面临直接考验,系统能否完整、准确地采集和核验海量数据,成为合规的第一道生命线。
报送流程与时限的刚性约束
流程与时限是规定落地的关键齿轮,不容任何含糊。在时间节点上,平台企业需完成两个“30日”的硬性要求:一是自规定施行之日或开展业务之日起30日内,向主管税务机关报送平台域名、业务类型、运营主体等基本信息;二是此后每个季度终了后的次月内,必须完成上一季度平台内经营者及从业人员的身份与收入信息报送。
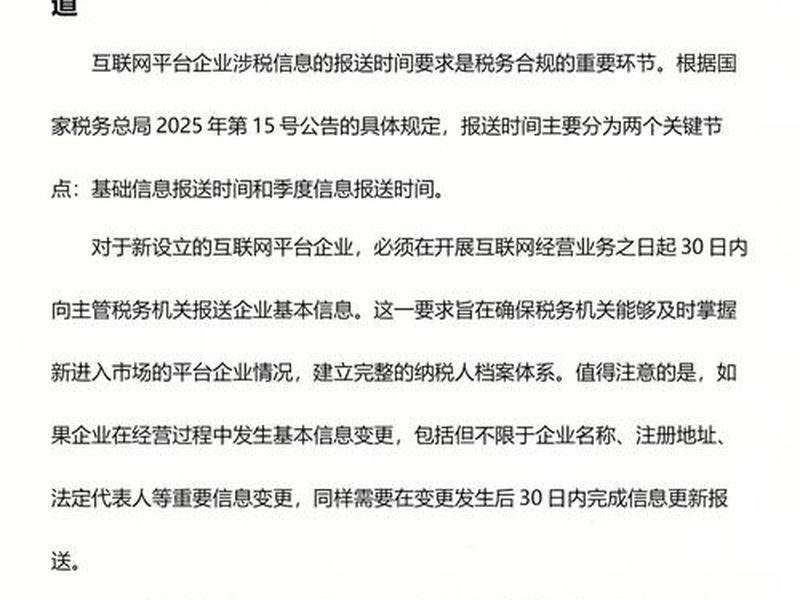
实际操作中,首次集中报送已于2025年10月完成,标志着规定进入常态化运行阶段。对于聚合平台、运营多平台的企业,规则也做了细化,要求分平台填报相应表单,确保信息颗粒度与可追溯性。这种清晰的时间表和操作指南,既给了企业明确的行动路径,也划定了不可逾越的合规红线。
一旦逾期或遗漏,后果是严重的。税务机关将责令限期改正,逾期不改将面临数万元至数十万元的罚款,情节严重者甚至可能被责令停业整顿。近期,已有地方税务机关对一批通过平台取得收入但未申报的纳税人进行公告送达《责令限期改正通知书》,这无疑是一记响亮的警钟,宣告着“以数治税”时代,隐匿收入将无处遁形。
平台责任:从“通道”到“守门人”
规定的深远影响之一,是重新定义了互联网平台的法律角色与责任边界。过去,平台可能更多地被视为提供信息撮合的技术“通道”;如今,规定第六条明确指出,平台企业应当对报送信息的真实性、准确性、完整性负责,并负有核验义务。
这实质上将平台推向了税收监管协同“守门人”的位置。平台必须建立有效的内控机制,对入驻经营者与从业者的基础身份和交易流水进行实质性核验。规则也体现了权责对等的原则:若平台已尽到审慎核验义务,因经营者或从业人员自身过错导致信息失实,平台可免于被追责。这鼓励平台建立更严格的入驻审核与数据监控体系,从源头上净化生态。
这一转变直指行业乱象。以往,个别“空壳平台”以灵活用工等名义,从事虚开发票、违规转换收入性质甚至帮助偷逃税的灰色业务。新规通过信息穿透,使平台内所有经营活动的税收成本显性化,极大地挤压了这类违规平台的生存空间,据披露,自规定征求意见以来,此类“空壳平台”已减少百余户,有力促进了市场的清朗与公平。
高压红线:严打分拆收入与转换性质
在最新的监管动态与解读中,两类违法违规行为被重点标注,成为监管的高压红线。其一是“分拆收入”,即个别平台内经营者将本属于同一主体的收入,故意分散至多个关联主体(如控制多个个人账户或个体工商户),以达到骗取小规模纳税人税收优惠、规避成为一般纳税人等目的。这被明确界定为不具有合理商业目的的偷逃税行为。
其二是“违规转换收入性质”。部分从业人员(如网络主播)的劳务报酬所得综合税率较高,而个人经营所得在特定条件下可能适用核定征收,税负较低。于是,通过平台策划,将个人劳务报酬违规转化为个体户经营所得,便成为了一种隐秘的逃税手段。新规及其配套公告明确了收入性质的划分标准,并通过信息报送实现了全链条透明化,使这种“改头换面”的操作风险骤增。
更值得警惕的是,如果平台企业主动策划、协助或诱导平台内经营者进行上述操作,导致报送信息失真,将被认定为“情节严重”,面临最高五十万元罚款并责令停业整顿的严厉处罚。监管的利剑既指向违规的经营者,也指向失序的平台,彰显了构筑全链条合规防线的决心。
深远影响:迈向公平统一的税收新生态
纵观规定的立意与实施效果,其影响远不止于信息报送本身,而是旨在构建一个更公平、更统一、更健康的税收与市场环境。对于广大守法经营的中小微企业和个人而言,这是一个重大利好。当“炒信”、“内卷式”低价竞争以及偷逃税行为得到遏制,合规经营者的成本劣势将得以扭转,市场竞争将更多地回归到产品与服务的质量本身。
从宏观视角看,规定有力打击了利用“税收洼地”和平台经济跨区域特性进行的违规招商引资。过去,部分地区通过财政返还等方式吸引“开票平台”注册,虚增地方收入,破坏了全国统一大市场。如今,涉税信息的全国性汇集与比对,使得税源与真实经济活动的匹配度更高,促进了资源的合理配置与区域间的公平竞争。
最终,一个在阳光下健康发展的平台经济新生态正在形成。它要求平台企业承担起应有的社会责任,完善治理;引导平台内所有参与者诚信守法,合规享惠。这不仅是监管的要求,更是行业行稳致远的基石。随着税务、市监、网信等多部门协同共治的深化,平台经济必将步入一个更加规范、透明、充满活力的新发展阶段。
以上是关于互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网平台涉税信息报送规定解读、互联网平台涉税信息报送规定解读最新;本文链接:https://zwz66.cn/jianz/402443.html。
猜你喜欢
- 互联网平台涉税信息报送规定调研 互联网平台涉税信息报送规定调研报告 2026-11-05
- 互联网平台有哪些类型、互联网平台有哪些类型的 2026-11-05
- 互联网平台新规 - 互联网平台新规主要内容 2026-11-05
- 互联网平台推送的数据是否含税 - 互联网平台税收 2026-11-05
- 互联网平台推广的新趋势(互联网平台推广的新趋势是什么) 2026-11-05
- 互联网平台推广的工作可以做吗 - 互联网平台推广的工作可以做吗知乎 2026-11-05
- 互联网平台推广的好处有哪些;互联网平台推广的好处有哪些呢 2026-11-05
- 互联网平台推广的好处是什么;互联网平台推广的好处是什么呢 2026-11-05
- 互联网平台推广的好处和坏处,互联网平台推广的好处和坏处有哪些 2026-11-05
- 互联网平台推广的好处和作用,互联网平台推广的好处和作用有哪些 2026-11-05







