个人网银和企业网银的区别、个人网银和企业网银的区别在哪里
-
个,人网,银,和,企业网,的,区别,、,在哪里,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-04 18:36
- 小虎建站百科知识网
个人网银和企业网银的区别、个人网银和企业网银的区别在哪里 ,对于想了解建站百科知识的朋友们来说,个人网银和企业网银的区别、个人网银和企业网银的区别在哪里是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字金融的浪潮中,网银已成为我们指尖上的金融管家。但你是否思考过,屏幕上看似相似的登录界面背后,却隐藏着两套截然不同的金融操作系统?个人网银与企业网银,它们如同孪生兄弟,却拥有完全不同的“基因图谱”和“使命召唤”。今天,让我们一同潜入这场静默的金融革命,剖析两者之间那些被忽视的、却又至关重要的差异。这不仅关乎你如何管理自己的钱包,更可能决定一家企业的资金命脉是否强健。当你点开手机银行APP时,你启动的究竟是一个便捷工具,还是一套精密的商业引擎?答案,即将揭晓。
服务主体与核心定位
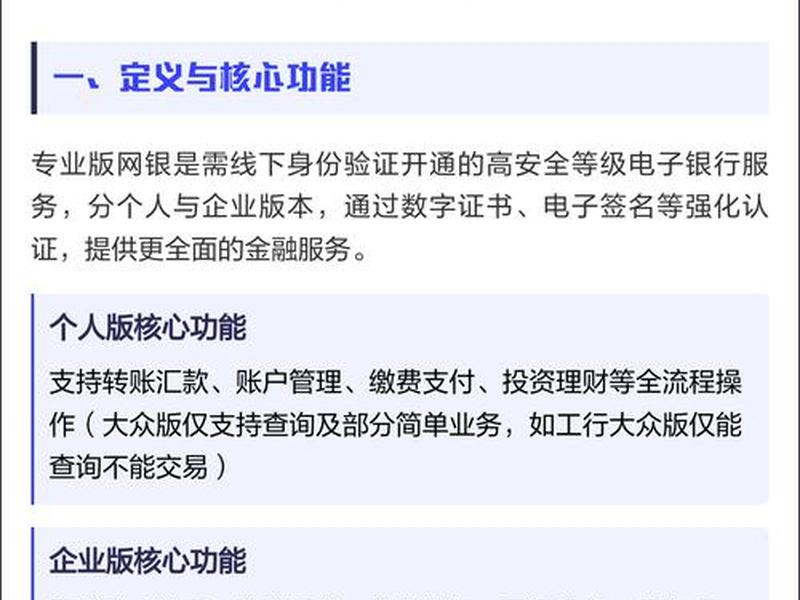
个人网银的服务对象是独立的自然人,其核心定位在于满足个人日常的金融生活需求。它像一位贴身的私人财务助理,专注于打理个人的资产流动。无论是查看工资到账、缴纳水电煤气费,还是进行理财投资、信用卡还款,个人网银的设计逻辑都围绕着“便捷性”、“直观性”和“安全性”展开。界面通常简洁友好,功能入口清晰,力求让用户在最短的时间内完成操作。
企业网银的服务对象则是各类企业、事业单位、社会组织等法人实体。它的核心定位是企业的“线上财务部”和“资金调度中心”。企业网银不仅仅是一个支付工具,更是一套综合性的财资管理系统。它需要处理对公账户的收付款、批量代发工资、票据业务、国际结算、供应链金融等复杂业务。其设计逻辑优先考虑的是“流程管控”、“风险防范”和“效率提升”,以满足企业规模化、规范化的财务管理需求。
这两者最根本的区别源于服务主体性质的不同。个人金融行为相对简单、频次高、金额分散;而企业金融行为则复杂、涉及多方、金额巨大且关乎经营命脉。从诞生之初,它们就走向了不同的演化路径。一个致力于将生活化繁为简,另一个则致力于将复杂的商业交易纳入标准化、可追溯的轨道。理解这一点,是看清所有后续差异的基石。
功能模块与业务深度
走进个人网银的功能大厅,你会发现这里陈列的多是“生活化”和“财富管理”类工具。基础功能包括账户查询、转账汇款(通常有额度限制)、缴费充值、信用卡服务等。进阶功能则拓展至理财超市、基金买卖、贵金属交易、存款产品、贷款申请(如消费贷、房贷)等。近年来,许多个人网银还整合了生活服务,如购买电影票、交通罚款缴纳、社保公积金查询等,生态日益丰富。
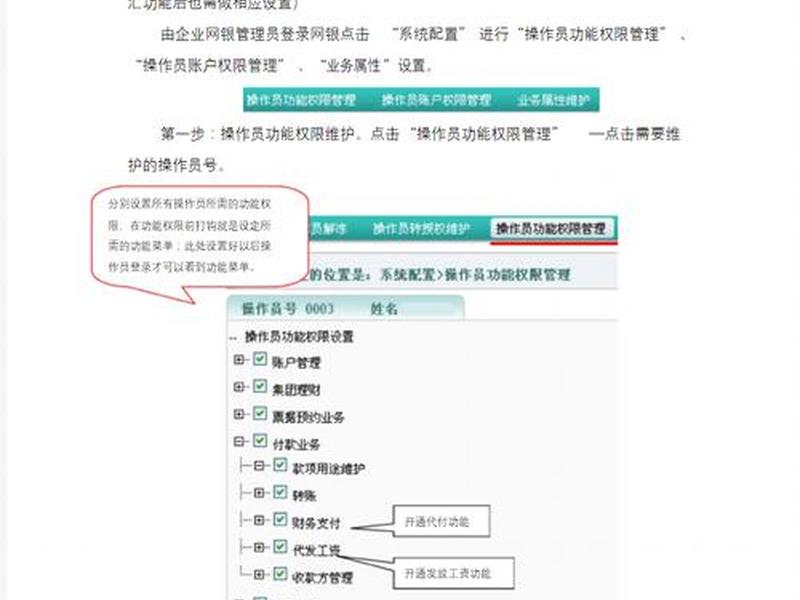
企业网银的功能模块则构建了一个庞大的“商业金融操作系统”。除了基础的账户查询与转账(支持单笔大额、批量支付),它更核心的功能集中在财资管理领域。例如,银企直联可以实现企业ERP系统与银行系统的无缝对接,自动处理交易数据;集团服务支持母公司对子公司资金的归集下拨、额度监控;代发代扣功能能高效处理数百甚至数千名员工的薪酬发放;还有电子票据(如承兑汇票)的签发、背书、贴现,国际业务的信用证、外汇买卖,以及为企业量身定制的流动资金贷款、贸易融资等服务的在线申请与审批跟踪。
从业务深度上看,企业网银的功能并非个人网银的简单叠加或放大,而是引入了严格的内部控制流程。例如,一笔大额对外支付,可能需要经历“制单员录入、审核员复核、授权人最终批准”的多级授权模式,这背后是企业财务管理中“不相容岗位分离”原则的线上体现。这种深度,使得企业网银更像一个网络化的财务办公室,而个人网银则是一个功能强大的个人钱包。
安全机制与权限管控
安全是网银的生命线,但个人与企业面临的风险维度和防护等级截然不同。个人网银的安全机制主要围绕“账户持有人本人”展开。常见措施包括登录密码、支付密码、短信验证码、动态口令卡(或令牌)、指纹/人脸生物识别、设备绑定等。其核心思想是验证“你是你”,防止账户被他人盗用。风险多来自电信诈骗、木马病毒、密码泄露等针对个人的攻击。
企业网银的安全体系则复杂得多,它是一个立体化的“防御工事”。在身份认证上,除了管理员,还有操作员、审核员等多种角色,每个角色使用独立的USB Key(俗称U盾)或数字证书进行登录和操作,实现了物理介质的硬性隔离。在权限管控上,企业可以精细地设置不同操作人员的权限范围,比如某人只能制作转账单但不能发送,某人只能审核特定金额以下的交易,某人拥有最终授权权限等。这就是所谓的“多人多岗、分级授权”模式。
企业网银通常设有交易限额管理(单笔、日累计)、操作时间限制、IP地址绑定等高级风控措施。为了防止内部风险,还会提供详细到每一步的操作日志,供事后审计追踪。企业账户一旦发生风险,损失金额往往巨大,且可能引发连锁的经营危机。其安全设计的复杂性和严格性,远非个人网银可比,它防范的不仅是外部黑客,还包括内部的操作失误或道德风险。
费用结构与成本考量
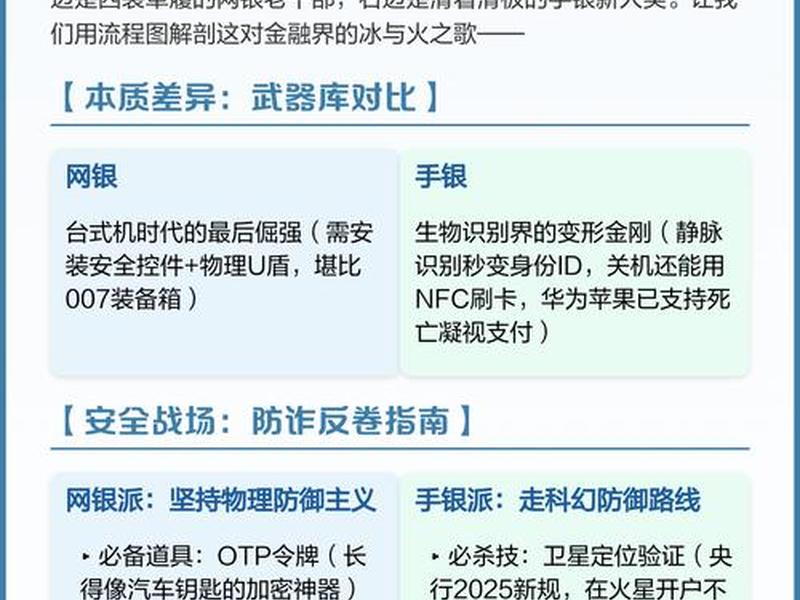
对于个人用户而言,当前国内主流银行的个人网银和手机银行服务,大多实行免费政策。无论是跨行转账、账户管理还是基础查询,个人客户通常无需支付服务费。银行更倾向于通过提供免费服务来吸引和留住客户,进而通过理财、贷款等业务获取利润。即使部分业务收费(如某些跨行转账),费用也较低廉,或通过优惠活动减免。
企业网银的服务则普遍采用收费模式,这与其提供的专业、复杂服务价值相匹配。费用构成多样,可能包括:年服务费或月服务费、USB Key等安全工具的工本费、单笔交易手续费(尤其是跨行、跨地区支付)、批量代发工资按笔收费、银企直联接口服务费、定制化开发费用等。不同银行、不同客户等级(如根据日均存款量)、不同服务套餐的收费标准差异很大。
对企业来说,使用网银的成本不仅仅是这些显性费用,还需要考虑隐性成本,如财务人员学习使用的时间成本、与银行客户经理沟通协调的管理成本、以及系统维护成本。企业选择网银时,会进行严格的成本效益分析:使用网银提升的效率(如缩短支付时间、减少人工跑银行次数、优化资金利用率)所带来的收益,是否远远超过其所支付的费用。这种精打细算,是个人用户很少需要面对的。
用户体验与设计哲学
个人网银的用户体验设计,终极目标是“简单、快捷、愉悦”。界面色彩明快,图标设计直观,操作流程力求三步之内完成核心任务。手机银行APP更是将“移动优先”和“场景化”做到极致,例如扫码支付、一键绑卡、语音搜索、智能客服等。设计哲学是降低金融服务的门槛,让不同年龄、背景的用户都能轻松上手,在碎片化时间里管理财务。
企业网银的设计哲学则倾向于“严谨、高效、可控”。其用户界面往往更偏向工具化和专业化,色调沉稳,布局密集,信息量大。初次接触的企业财务人员可能需要一定的培训才能熟练操作。它的设计重点不在于让人“赏心悦目”,而在于确保复杂业务流程的“准确无误”和“高效执行”。例如,批量付款文件的制作、复杂票据的填写、审批流的查看与处理,都需要清晰、无歧义的界面引导。
这种体验差异的本质,是设计所服务的核心诉求不同。个人用户追求的是消费级的体验,是“我想要,我得到”的顺畅感。而企业用户(通常是专业的财务人员)追求的是生产级的工具,是“我需要,我准确、我高效、我可追溯”的可靠性。一个试图隐藏复杂性,另一个则致力于清晰地管理和呈现复杂性。
生态整合与发展趋势
个人网银的生态整合正朝着“金融+生活”的综合服务平台迈进。它不仅是银行服务的入口,更试图成为连接消费、出行、娱乐、政务等场景的超级枢纽。通过与第三方平台合作,个人网银的边界正在模糊,其目标是嵌入用户生活的每一个支付和金融决策节点,获取更广泛的流量和数据。
企业网银的生态整合则聚焦于“产业金融”和“供应链金融”。它的趋势是与企业的OA系统、ERP系统、财务软件、税务平台、电商平台乃至物流系统进行深度对接,实现信息流、资金流、物流的“三流合一”。例如,银行可以根据企业在其供应链平台上的真实交易数据,自动提供融资服务;企业付款指令可以直接从采购系统中生成并发送至网银。企业网银正在从一个孤立的工具,演变为企业数字化经营的核心金融基础设施。
未来,随着金融科技的发展,两者的差异可能在某些层面出现融合,比如生物识别技术同时应用于两者以提升安全便捷性。但在核心的服务逻辑、风控体系和商业模式上,个人与企业这两条赛道仍将泾渭分明。因为金融需求的本质差异,决定了服务形态的根本不同。
以上是关于个人网银和企业网银的区别、个人网银和企业网银的区别在哪里的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:个人网银和企业网银的区别、个人网银和企业网银的区别在哪里;本文链接:https://zwz66.cn/jianz/401115.html。
猜你喜欢
- 个人网银和手机网银有什么区别;个人网银和手机网银有什么区别呢 2026-11-04
- 个人网银与企业网银的区别;个人网银与企业网银的区别在哪 2026-11-04
- 个人网络电影怎么发行;个人网络电影怎么发行的 2026-11-04
- 个人网站首页,个人网站首页怎么做 2026-11-04
- 个人网站首页设计图片,个人网站首页设计图片大全 2026-11-04
- 个人网站首页设计、个人网站首页设计怎么做 2026-11-04
- 个人网站首页模板 个人网站首页模板图片 2026-11-04
- 个人网站首页效果图 个人网站首页效果图怎么制作 2026-11-04
- 个人网站首页图片 个人网站首页图片怎么弄 2026-11-04
- 个人网站首页制作,个人网站首页制作软件 2026-11-04







