个人网银与企业网银的区别;个人网银与企业网银的区别在哪
-
个,人网,银,与,企业网,的,区别,在哪,在,数字,

- 建站百科知识-小虎建站百科知识网
- 2026-11-04 18:35
- 小虎建站百科知识网
个人网银与企业网银的区别;个人网银与企业网银的区别在哪 ,对于想了解建站百科知识的朋友们来说,个人网银与企业网银的区别;个人网银与企业网银的区别在哪是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字金融浪潮席卷的今天,网上银行已成为我们打理财富、运营生意不可或缺的“数字分身”。当您登录那个熟悉的银行界面时,是否曾思考过,面向个人的操作平台与面向企业的管理后台,究竟存在着怎样深邃的鸿沟?这绝非仅仅是登录账户的不同,而是两套从基因到使命、从功能到安全体系都截然不同的金融操作系统。理解个人网银与企业网银的区别,不仅是选择合适工具的知识储备,更是洞见现代金融架构如何精准服务不同经济单元的一把钥匙。本文将带您深入核心,从多个维度细致剖析,揭开这两者之间鲜为人知的差异面纱。
服务主体与核心定位的根本差异
这是所有区别的源头。个人网银,如同您的私人财务管家,其核心是服务于自然人的日常金融生活。它围绕着“个人”这个圆心,构建起存款、消费、投资、借贷的闭环。它的设计逻辑充满温情与便捷,旨在让管理个人财富变得像浏览社交媒体一样轻松。每一次登录,都是一次与自身经济生活的亲密对话。
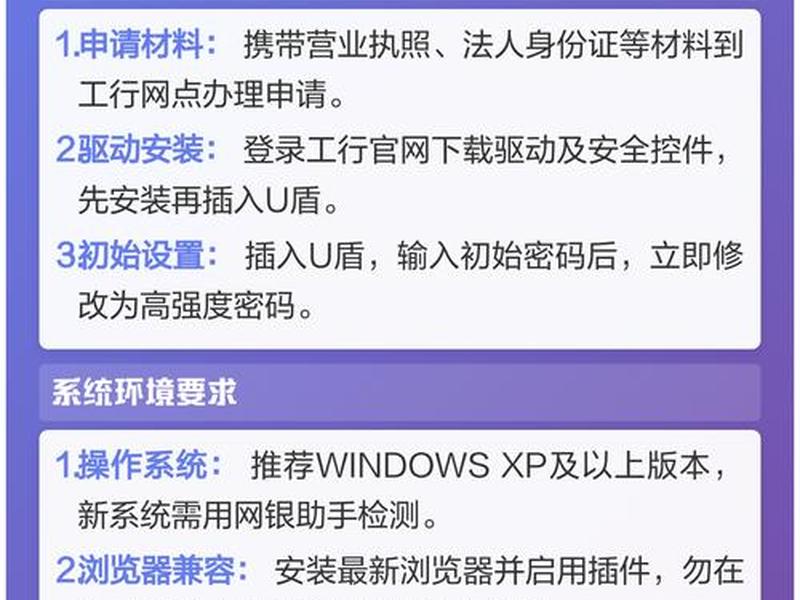
而企业网银,则是一座严肃的“企业财务指挥中心”。它服务的对象是一个组织、一个法人实体,其背后是复杂的股权结构、严谨的内部控制与集体的经济意志。它的定位超越了便捷,直指效率、安全与合规。在这里,情感让位于流程,个人偏好服从于集体决策。它的每一次操作,都可能牵动着企业的现金流命脉与运营合规底线。
当我们在谈论区别时,首先必须认识到,我们面对的是两个世界:一个是感性的、以生活为中心的消费与理财世界;另一个是理性的、以运营和增长为核心的生产与交易世界。这种基因层面的不同,决定了后续所有功能与形态的演化路径。
功能复杂度与业务场景的天壤之别
个人网银的功能模块,如同一个精心布置的开放式厨房,功能清晰,触手可及。转账汇款、账单支付、信用卡还款、理财产品购买、定期存款……这些功能满足了个体从生存到发展的绝大部分金融需求。场景相对单纯,流程高度标准化,一个普通用户能在短时间内掌握所有核心操作。
企业网银的功能体系,则堪比一个现代化工厂的中央控制室。除了基础的查询、转账,它必须承载极其复杂的对公业务。批量代发工资,意味着一次性处理成百上千个员工的薪酬支付;电子票据业务,涉及承兑、贴现、背书等一套完整的供应链金融操作;跨境支付与外汇结算,则需要对接全球复杂的清算网络。还有银企直连、集团资金池管理、电子商务平台收款分账等高级功能。
更关键的是,企业网银的功能深度远超想象。例如一次大额支付,可能涉及多级授权审批流程、与ERP系统的数据交互、以及满足反洗钱监管的复杂报文填写。这些功能不是为了“可用”,而是为了在严苛的商业与监管环境下“可靠且高效地运行”。其复杂度是个人网银功能的几何级倍增。
安全风控与权限管理的精密层级
个人网银的安全,如同一把坚固的智能锁。它依赖密码、短信验证码、生物识别(指纹、人脸)、U盾或动态口令卡等工具,核心是验证“您是您本人”。其风控重点在于防止账户被盗用、交易被欺诈,保护的是个人资产安全。一旦发生异常,系统会触发警报并暂时冻结账户,损失范围通常限于个人。
企业网银的安全体系,则是一座配备多重验证、分权制衡的“金融堡垒”。它的核心诉求不仅是防外部入侵,更是防内部风险。其权限管理精细到令人叹为观止。通常采用“管理员+操作员”多用户模式,结合角色权限分离(如制单、审核、授权分属不同人员)。支付额度依据金额大小设置多级审批流程,可能从业务经理到财务总监,再到企业法人,逐级解锁。
在硬件上,企业往往使用安全等级更高的专用密码器或蓝牙Key,甚至建立独立的财务操作室。在流程上,任何重大操作都留有不可篡改的电子审计痕迹,以备内部核查与外部监管。企业网银守护的不仅是资金,更是整个组织的经济安全与运营秩序,其安全设计的复杂性与强制性,与个人网银不在同一量级。
费用结构与成本逻辑的迥异考量
对于个人用户而言,网银服务在很大程度上是“免费的午餐”。绝大多数银行为吸引个人客户,对基础的查询、转账(尤其本行、小额)都不收取费用,或给予每年一定次数的免费额度。即使收费,也多为小额账户管理费或跨行转账手续费,成本感知低。银行的盈利点在于沉淀存款、销售理财与信用卡分期等业务。
企业网银则完全不同,它是一项有价值的“专业服务”,因此收费是普遍且明确的。费用项目名目繁多:包括年服务费、U盾等硬件工本费、转账手续费(通常按笔收费,且对公转账费率高于个人)、代发工资手续费、电子票据签发与贴现手续费、银企直连接口费等。这些费用构成了银行对公业务中间收入的重要来源。
企业的选择逻辑也从“免不免费”变为“值不值得”。他们会精密计算:使用网银节省的人工耗时、提升的支付效率、降低的票据遗失风险、优化的资金流动性管理所带来的收益,是否能覆盖其使用成本。企业网银的竞争,更多体现在服务稳定性、功能集成度和能否为企业带来综合金融解决方案上,而非单纯的价格战。
用户体验与设计哲学的背道而驰
个人网银的界面设计,是一场追求“极致体验”的竞赛。银行APP力求界面美观、操作流畅、指引清晰,充满情感化设计。它们可能采用温暖的色调、可爱的图标、个性化的皮肤,甚至融入游戏化元素(如理财小任务)来提升用户粘性。登录快捷、一键转账、智能账单分析是核心卖点,一切为了让用户在碎片化时间里轻松完成金融操作。
企业网银的界面,则是“功能与效率至上”的工程学杰作。它的设计冷静、严谨、信息密度高。登录后,首页往往是密密麻麻的功能入口列表、待办审批事项、资金流水总览和风险提示。它不追求视觉上的炫酷,而追求信息呈现的准确性与操作路径的最短化。一个熟练的财务人员,需要像飞行员熟悉仪表盘一样,快速定位并操作各项功能。
这种差异源于根本需求的不同:个人用户需要“愉悦感”和“省心”,而企业用户(财务人员)需要的是“不出错”和“快”。企业网银的更新迭代更注重后台系统的稳定性、新业务功能的接入以及与财税政策的同步,而非前端界面的频繁改版。
监管合规与法律责任的轻重之分
个人网银的使用,主要受《消费者权益保护法》、《网络安全法》以及银行服务协议约束。责任相对清晰,用户需妥善保管凭证,银行需保障系统安全。纠纷多围绕盗刷、误操作等个体事件,影响范围有限。
企业网银则置身于一个无比严密的监管网络之中。其操作必须严格符合《公司法》、《会计法》、《支付结算办法》以及反洗钱、反恐怖融资的一系列法规。企业通过网银进行的每一笔大额交易,都可能受到银行和监管机构的实时监控。在法律责任上,企业作为法人主体,需对其网银操作产生的所有后果承担完全责任,包括因内部管理不善导致的资金损失或违规支付。
企业使用网银,不仅是一个技术操作,更是一套严肃的法律与合规行为。这要求企业必须建立与之匹配的内部控制制度,明确岗位职责,定期审计操作日志,并将网银管理纳入企业整体风险控制框架。这种外部的刚性约束,是个人网银世界难以想象的。
以上是关于个人网银与企业网银的区别;个人网银与企业网银的区别在哪的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:个人网银与企业网银的区别;个人网银与企业网银的区别在哪;本文链接:https://zwz66.cn/jianz/401114.html。
猜你喜欢
- 个人网银和企业网银的区别、个人网银和企业网银的区别在哪里 2026-11-04
- 个人网络电影怎么发行;个人网络电影怎么发行的 2026-11-04
- 个人网站首页,个人网站首页怎么做 2026-11-04
- 个人网站首页设计图片,个人网站首页设计图片大全 2026-11-04
- 个人网站首页设计、个人网站首页设计怎么做 2026-11-04
- 个人网站首页模板 个人网站首页模板图片 2026-11-04
- 个人网站首页效果图 个人网站首页效果图怎么制作 2026-11-04
- 个人网站首页图片 个人网站首页图片怎么弄 2026-11-04
- 个人网站首页制作,个人网站首页制作软件 2026-11-04
- 个人网站首页制作 - 个人网站首页制作流程 2026-11-04







