小微企业账外资金处罚(小微企业账外资金处罚规定)
-
小微,企业,账外,资金,处罚,规定,在,商业,世界,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 20:46
- 小虎建站百科知识网
小微企业账外资金处罚(小微企业账外资金处罚规定) ,对于想了解建站百科知识的朋友们来说,小微企业账外资金处罚(小微企业账外资金处罚规定)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在商业世界的灰色地带,“账外资金”如同一把悬在无数小微企业主头顶的达摩克利斯之剑。它可能始于一个“方便”的念头——用个人账户收取营业款,或是设置一本不为人知的“内账”来规避监管。这看似便捷的操作背后,隐藏着足以让企业倾覆的致命风险。随着金税四期系统的深度推进与税务稽查的日趋精准,任何脱离监管的资金流转都无所遁形。本文将深入剖析小微企业涉及账外资金可能面临的严厉处罚规定,揭开其背后的法律逻辑、稽查手段与惨痛后果,为企业的财务安全敲响警钟。
一、何为账外资金?本质与界定
账外资金,常被称为“小金库”或“账外账”,其核心在于资金脱离了法定的单位账簿核算体系。根据相关财经法规,它特指违反国家规定,应列入而未列入符合规定的单位账簿的各项资金及其形成的资产。对于小微企业而言,这通常表现为将本应入对公账户的经营收入,通过微信、支付宝、个人银行卡等渠道私下收取并隐匿不报。
这种行为在主观上具有明确的故意性,目的往往是为了规避税务监管、方便支取或隐瞒真实利润。从客观表现看,主要分为几类:一是隐匿收入,例如对不需要发票的客户收入直接进入私人账户;二是虚列支出,通过虚构业务、虚开发票等方式从公户套取资金转入私户;三是转移资产,将公司资产以非交易形式转移至账外。
本质上,设立账外资金是对国家财经管理秩序的严重破坏。它不仅导致国家税款流失,更扰乱了公平的市场竞争环境。无论资金最初来源是合法经营收入还是违规所得,一旦脱离监管,便构成了违法违规的事实。小微企业主常误以为“自己的公司,钱怎么转都一样”,但法律意义上,公司财产与个人财产有严格界限,这种混同行为正是处罚的起点。
二、触及的“高压线”:多重法律风险
设立和使用账外资金,绝非简单的财务不规范,而是触碰了多条法律“高压线”,可能同时引发行政、纪律乃至刑事层面的责任。
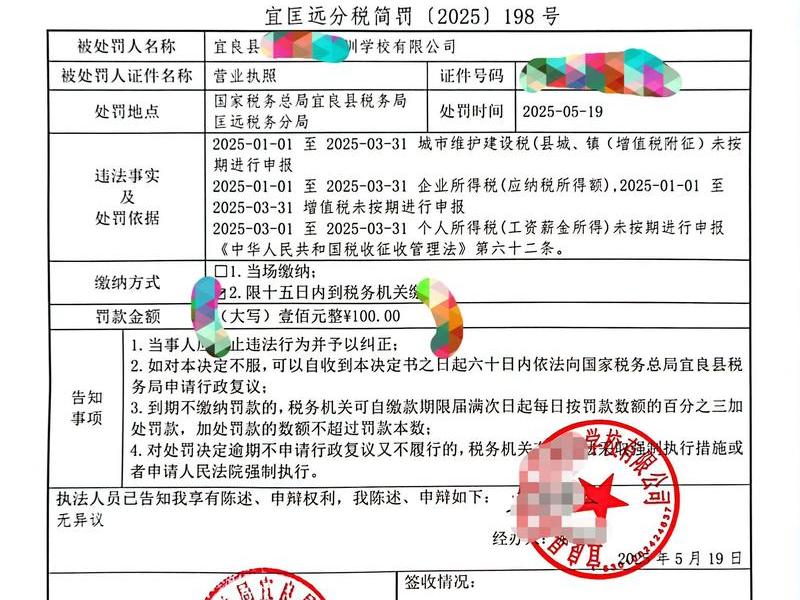
最直接的是税务违法风险。通过私人账户收取营业款而不申报,构成了典型的偷税行为。根据《税收征收管理法》,税务机关将追缴其不缴或少缴的税款、滞纳金,并处以不缴或少缴税款百分之五十以上五倍以下的罚款。近年来,随着银行与税务部门的信息共享(银税联动),个人账户大额交易(例如单笔超5万元或年度累计流水超20万元)极易触发预警,成为稽查突破口。一旦被定性为偷税,企业将面临巨额补税、罚款,法定代表人还可能被列入税收违法“黑名单”,影响个人征信。
是违反《会计法》的风险。《会计法》明确规定,各单位发生的经济业务事项必须在依法设置的会计账簿上统一登记核算,不得私设会计账簿。私设“账外账”的行为,财政部门可对单位处以三千元以上五万元以下罚款,对直接负责的主管人员和其他责任人员处以二千元以上二万元以下罚款。这意味着,不仅是公司受罚,财务负责人乃至企业主本人都将面临个人处罚。
更为严重的是,如果账外资金被用于非法活动,或相关人员挪用资金,可能升级为刑事犯罪。例如,企业主或财务人员利用职务便利,挪用账外资金归个人使用,数额较大且超过三个月未还,或用于营利活动、非法活动,则可能涉嫌《刑法》中的挪用资金罪,面临有期徒刑或拘役的刑罚。若涉及资金性质为公款,甚至可能构成挪用公款罪。
三、稽查利剑:如何被发现?
许多企业主心存侥幸,认为自己的“小动作”神不知鬼不觉。在现代税务监管技术面前,这些手段正变得越发透明。税务稽查部门拥有多种“利器”来发现账外资金的蛛丝马迹。
大数据比对是核心手段。 金税四期系统实现了“以数治税”,税务、银行、工信、市场监管等部门的数据壁垒被打破。系统会自动比对企业的纳税申报数据、增值税发票数据、银行流水数据以及行业经营指标。当企业申报的销售收入与对公账户流水严重不匹配,或个人账户频繁出现与经营规模不符的大额资金往来时,系统会立即生成风险预警,推送给稽查人员。
资金流稽查是关键突破口。 稽查人员会重点核查企业法定代表人、主要股东、财务人员等关联个人的银行账户及网络支付流水。他们会追踪资金去向,核实大额支出的合理性。例如,一个加油站申报收入平平,但其老板的个人账户却频繁收到来自不同个人的、金额与油费相近的转账,这无疑是隐匿收入的铁证。前述乌海市加油站案例,正是通过梳理关联私人账户流水,最终让739万元的账外经营收入浮出水面。
实地调查与穿透式询问是最后防线。 稽查人员会进行实地突击检查,查看经营现场、盘点存货、调取POS机记录、读取业务系统后台数据等。在与负责人、财务、业务员的询问中,通过细节追问和交叉印证,往往能发现申报数据与实际经营情况的矛盾,从而击破心理防线,取得关键证据。
四、惨痛代价:真实案例警示
法律条文是冰冷的,但现实案例的血泪教训更能震撼人心。近年来,小微企业因账外资金受罚的案例层出不穷,代价极其沉重。
甘肃某财务咨询公司通过员工微信和个人账户收取服务款超过344万元,三年间隐匿不报。税务机关通过稽查资金流水,比对申报数据,最终追缴增值税、企业所得税等税款,并处以罚款,总计罚没金额巨大,企业瞬间陷入经营困境。
内蒙古某燃料公司运营的加油站,利用“明暗两套账”的体系,将大量通过加油机、油罐车和皮卡配送产生的、未开具发票的收入转入个人账户,两年多隐匿收入高达739.53万元。税务机关最终依法追缴税款、滞纳金并处罚款合计418.56万元。这笔巨款足以吞噬掉小微企业多年的利润积累。
除了直接的经济处罚,企业还将面临信誉崩塌、经营停摆的间接代价。税收违法信息将被公示,企业在招投标、银行贷款、政策享受等方面将处处受限。更重要的是,作为法定代表人的企业主,可能面临刑事追责的风险,失去人身自由,家庭和事业毁于一旦。这些案例清晰地表明,在税务监管的“天网”下,任何侥幸心理都是危险的赌注。
五、合规自救:构建安全防火墙
面对严峻的监管形势,小微企业绝不能抱有任何侥幸心理。唯有主动拥抱合规,构建财务安全的“防火墙”,才是长久生存与发展之道。
首要原则是“资金流透明化”。 必须牢固树立“所有经营收入必须对公入账”的底线思维。杜绝使用个人微信、支付宝、银行卡收取营业款。即使客户不需要发票,收入也应进入公司账户并如实申报。规范公转私行为,除合规的工资薪金、报销、分红等外,避免无正当理由的大额公私转账。
完善内部财务制度。 即便企业规模小,也应建立清晰的账簿核算体系,确保每一笔收支都有据可查、有账可依。聘请专业会计或代理记账机构,确保账务处理规范,按时足额申报纳税。定期进行内部审计,及时发现和纠正不合规苗头。
善用政策与专业服务。 国家针对小微企业有一系列税收优惠政策,如增值税起征点、所得税优惠等。企业应主动了解并合法享受这些政策,而不是通过歪门邪道来“节税”。当面临复杂的税务问题时,应及时咨询专业的财税顾问或律师,寻求合法合规的解决方案,避免因无知而违法。
六、未来展望:监管只会更严
展望未来,税收监管的“牙齿”只会越来越锋利。金税四期工程正在全面推进,其核心就是实现对企业全流程、全业务、全数据的智能监控。税务稽查的重点将长期聚焦于虚开发票、私户收款、隐匿收入等高危行为。
这意味着,过去那些依赖信息不对称、通过“两本账”生存的经营模式将彻底失去空间。税收监管将从事后打击更多地向事中预警、事前防范延伸。企业所有的经营行为,都将留下数字痕迹,并接受系统性的风险扫描。
对于小微企业而言,这既是挑战,更是机遇。它倒逼企业必须从创业初期就树立合规意识,将规范经营作为核心竞争力来打造。一个财务健康、诚信纳税的企业,更能获得客户、合作伙伴和金融机构的信任,从而在市场竞争中行稳致远。相反,任何试图在账外资金上玩弄火苗的行为,最终引燃的必将是自己辛苦搭建的事业大厦。
以上是关于小微企业账外资金处罚(小微企业账外资金处罚规定)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小微企业账外资金处罚(小微企业账外资金处罚规定);本文链接:https://zwz66.cn/jianz/361429.html。
猜你喜欢
- 小微企业账户提钱要扣多少税点呢 - 小微企业账户提钱要扣多少税点呢怎么算 2026-09-27
- 小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写 2026-09-27
- 小微企业账务处理 小微企业账务处理办法 2026-09-27
- 小微企业网站搭建案例、小微企业网站搭建案例范文 2026-09-27
- 小微企业网站、小微企业 网站 2026-09-27
- 小微企业网址(小微企业名录网址) 2026-09-27
- 小微企业章程范本免费 - 小微企业章程范本免费打印 2026-09-27
- 小微企业站建站教程、小微企业一站式服务平台 2026-09-27
- 小微企业申请建厂房;小微企业申请建厂房流程 2026-09-27
- 小微企业注册网站 - 小微企业注册网站流程 2026-09-27







