小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写
-
小微,企业,账务,处理,会计,分录,怎么,写,在,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 20:45
- 小虎建站百科知识网
小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写 ,对于想了解建站百科知识的朋友们来说,小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在商业的海洋中,小微企业如同灵活的扁舟,而会计分录,正是决定这艘小船能否精准航行、避开财务暗礁的“航海日志”。每一笔借贷,都是企业经济活动最原始的“基因编码”。小微企业账务处理会计分录,远非枯燥的数字游戏,它是一套严谨的逻辑语言,是企业财富故事的官方记录,更是合规经营的生命线。掌握它,意味着您掌握了透视经营本质、驾驭税务风险、吸引投资目光的“财务罗盘”。本文将为您层层剥开会计分录的神秘面纱,提供一套从入门到精通的实战指南。
一、核心基石:理解分录的底层逻辑
会计分录的根基,在于“有借必有贷,借贷必相等”这一会计恒等式。对于小微企业而言,这不仅是规则,更是财务安全的“第一道防火墙”。每一笔经济业务,无论大小,都必须在至少两个相互关联的会计科目中,以相等的金额进行双向记录。
想象一下,您用银行存款购入一批原材料。这笔交易并非简单的“钱没了,货来了”。在会计的眼中,它触发了两个变化:企业的资产形态发生了转换。分录会记录为:借记“原材料”科目(资产增加),贷记“银行存款”科目(资产减少)。借贷双方金额完全相等,完美保持了会计等式的平衡。理解这种双向、平衡的记录思维,是摆脱“记流水账”误区、迈向规范做账的第一步。
小微企业主常犯的错误是将收支简单罗列。规范的会计分录要求根据业务实质,准确选择会计科目。例如,支付办公室租金,不能仅仅记为“花钱”,而应借记“管理费用——租金”,贷记“银行存款”或“库存现金”。这准确反映了这笔支出属于期间费用,用于维持日常管理运营,直接影响当期利润。精准的科目归属,是后续生成有价值财务报表的前提。
二、实战入门:常见业务分录模板解析
理论需与实践结合。下面,让我们潜入小微企业最常见的几类业务场景,看看会计分录如何具体施展“魔法”。
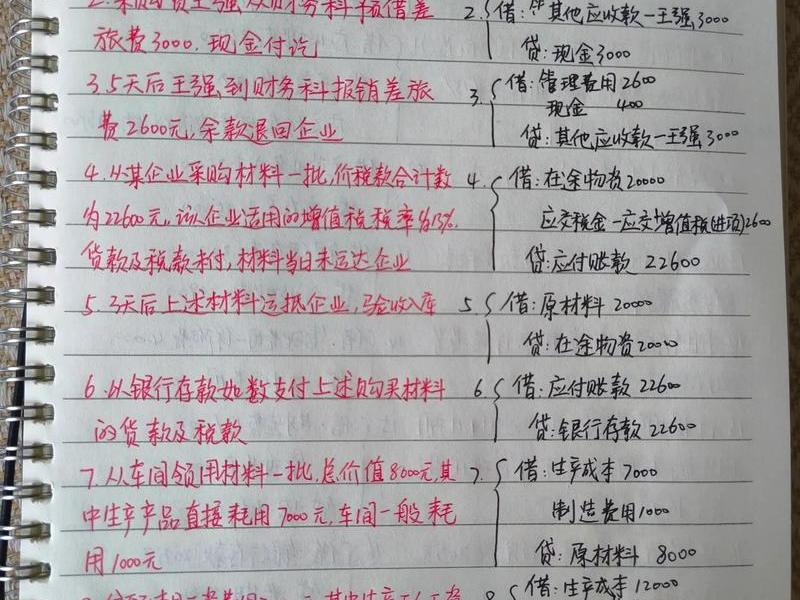
采购与付款业务:当企业采购商品或原材料时,若款项已付,分录为:借“库存商品”或“原材料”、“应交税费——应交增值税(进项税额)”,贷“银行存款”。若未付款,则贷记“应付账款”。这清晰地勾勒出企业的供应链负债情况。支付前期欠款时,只需简单借记“应付账款”,贷记“银行存款”即可。
销售与收款业务:这是企业价值的实现环节。确认销售收入时,借记“应收账款”或“银行存款”,贷记“主营业务收入”、“应交税费——应交增值税(销项税额)”。这里的关键是“确认时点”,通常以货物发出或服务提供、取得收款权利为准,而非实际收到现金。后续收到客户回款,则借记“银行存款”,贷记“应收账款”,完成资金回笼的闭环。
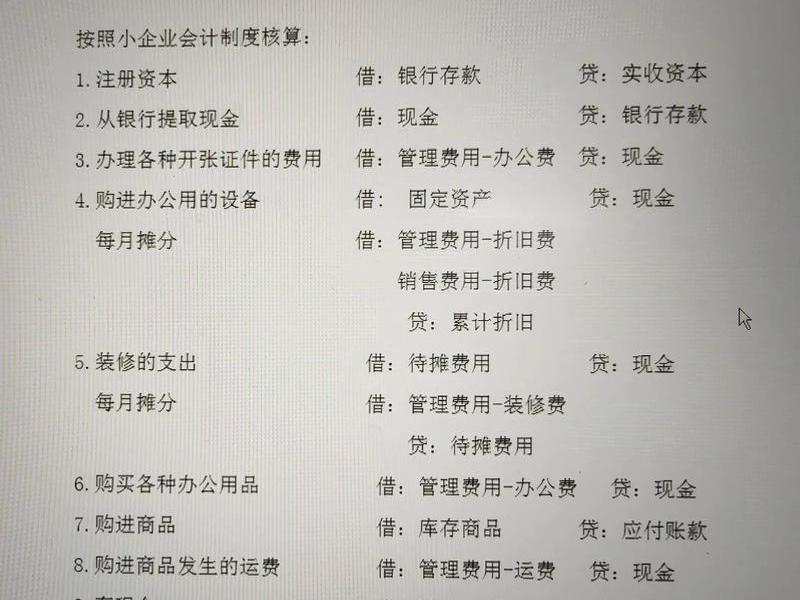
费用发生与支付:日常运营中的各项开支,如发放工资、支付水电费、报销差旅费等,都需要及时入账。例如,计提本月工资时:借“管理费用/销售费用——工资”,贷“应付职工薪酬”。实际发放时:借“应付职工薪酬”,贷“银行存款”。这种“计提”与“支付”分开记录的方式,严格遵守了权责发生制,确保了成本费用与收入的匹配。
三、难点攻克:特殊与期末处理要点
除了日常流水,一些特殊和期末事项的分录处理,更能体现账务处理的深度。
固定资产与折旧:购入一台电脑,不能一次性全部计入当期费用。正确的做法是,购入时借记“固定资产”,贷记“银行存款”。随后在其使用寿命内,按月计提折旧,例如借记“管理费用——折旧费”,贷记“累计折旧”。“累计折旧”作为固定资产的备抵科目,反映了资产价值的消耗过程,使得报表上的资产价值更真实。
税务计提与缴纳:对于小规模纳税人,确认收入时计提增值税相对简单:借记“银行存款”,贷记“主营业务收入”、“应交税费——应交增值税”。期末,还需计提城市维护建设税、教育费附加等附加税:借记“税金及附加”,贷记“应交税费——应交城市维护建设税”等。这些分录确保了企业能准确核算税负,避免逾期申报的风险。
期末损益结转:这是月度或年度工作的“收官之作”。将所有收入类科目余额转入“本年利润”贷方,将所有费用成本类科目余额转入“本年利润”借方。结转后,若“本年利润”为贷方余额,即为本期利润;若为借方余额,则为亏损。还需对利润进行分配或弥补亏损的账务处理。这一系列结转分录,最终“烹制”出反映企业经营成果的利润表。
四、效率跃升:从分录到报表的流程
孤立的会计分录只是散落的珍珠,规范的账务处理流程将其串成璀璨的项链。
流程始于原始凭证,即发票、收据、合同等证明业务发生的纸质或电子依据。会计人员根据审核无误的原始凭证,填制记账凭证,也就是正式书写会计分录的过程。这一步是信息加工的核心,决定了后续所有数据的质量。
接着,根据记账凭证,平行登记日记账(现金、银行存款)和明细分类账(按客户、供应商、费用项目等详细登记)。定期(如每旬或每月)将记账凭证进行汇总,编制科目汇总表或记账凭证汇总表,据以登记总分类账。总账提供各科目的总括信息,明细账提供详细信息,二者需定期核对,确保“账账相符”。
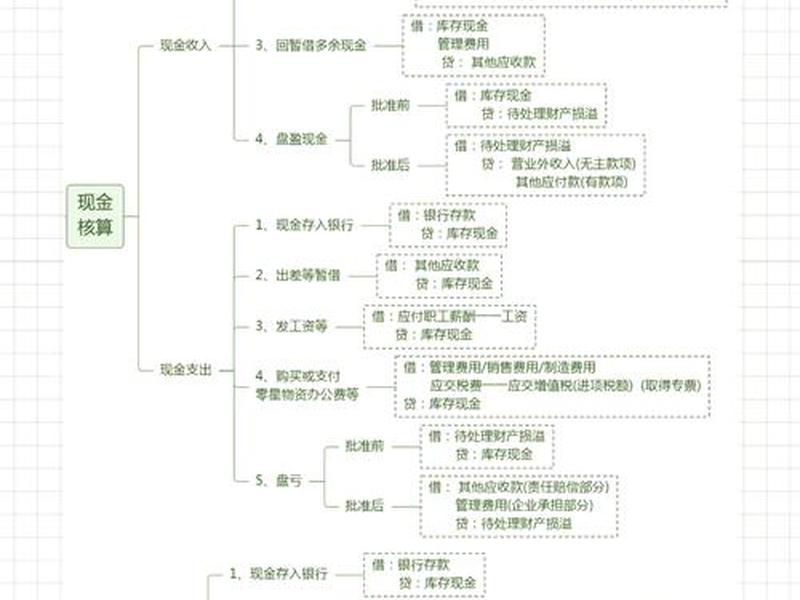
最终,在期末结账、对账(保证账实、账证、账账相符)的基础上,根据总账和明细账的余额或发生额,编制资产负债表、利润表等核心财务报表。至此,纷繁复杂的经济活动,通过一套严密的会计分录与账务处理流程,转化为了决策者可以一目了然的财务语言。
五、合规警示:常见误区与风险规避
在分录实践中,一些误区如同暗礁,需要小微企业格外警惕。
误区一:以票代账,忽视权责发生制。很多老板认为只有收到发票才做账。实际上,只要经济业务已经发生,无论是否开具或收到发票,都应及时进行会计确认和计量。例如,本月已消耗的水电费,即使发票下月才到,也应在本月末预估入账,以确保费用与期间匹配。
误区二:公私不分,个人消费计入公司费用。将家庭开支、个人消费的票据在公司报销并入账,是严重的税务违规行为。这些费用不得在企业所得税前扣除,一旦被稽查,将面临补税、罚款和滞纳金。必须严格区分公司财产与个人财产。
误区三:科目混用,核算混乱。比如将应计入“管理费用”的办公费误计入“主营业务成本”,或将资本性支出(如固定资产购置)误记为费用性支出。这会导致成本失真、利润扭曲,影响报表的可靠性和税务计算的准确性。建立清晰的科目使用手册并严格执行至关重要。
掌握小微企业账务处理会计分录的精髓,就等于掌握了企业经济的密码。它不仅仅是为了应付税务检查,更是企业进行成本控制、预算管理、经营分析和融资决策的基石。从理解借贷平衡的哲学,到熟练运用常见业务模板,再到攻克特殊事项与完善整体流程,每一步都在构建企业财务管理的“免疫系统”。请记住,规范、准确、及时的会计分录,是您企业信用的无声背书,是通往稳健成长之路最坚实的铺路石。现在就开始,用正确的分录语言,书写您企业的辉煌篇章。
以上是关于小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小微企业账务处理会计分录 - 小微企业账务处理会计分录怎么写;本文链接:https://zwz66.cn/jianz/361428.html。
猜你喜欢
- 小微企业账外资金处罚(小微企业账外资金处罚规定) 2026-09-27
- 小微企业账务处理 小微企业账务处理办法 2026-09-27
- 小微企业网站搭建案例、小微企业网站搭建案例范文 2026-09-27
- 小微企业网站、小微企业 网站 2026-09-27
- 小微企业网址(小微企业名录网址) 2026-09-27
- 小微企业章程范本免费 - 小微企业章程范本免费打印 2026-09-27
- 小微企业站建站教程、小微企业一站式服务平台 2026-09-27
- 小微企业申请建厂房;小微企业申请建厂房流程 2026-09-27
- 小微企业注册网站 - 小微企业注册网站流程 2026-09-27
- 小微企业注册省钱攻略(小微企业网上注册流程) 2026-09-27







