小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊
-
小微,企业,建筑,服务,税率,是,多少,啊,当您,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 20:20
- 小虎建站百科知识网
小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊 ,对于想了解建站百科知识的朋友们来说,小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当您搜索“小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊”时,心中或许正盘算着一份新合同的成本,或是为即将到来的税务申报感到一丝焦虑。在风云变幻的建筑市场,税负如同一只无形的手,深深影响着企业的利润命脉。尤其是对于广大小微建筑企业而言,清晰掌握自身适用的税率,不仅关乎合规生存,更是在激烈竞争中守住现金流的关键盾牌。本文将为您彻底拨开迷雾,深入解读当前政策框架下,小微企业提供建筑服务所面临的税率全景图。
核心税率:3%征收率的坚守与演变
必须明确一个核心概念:在我国增值税体系中,“小微企业”通常指符合条件的小规模纳税人。对于这类主体提供建筑服务,其增值税征收率并非一个浮动数字,而是有着明确的法律锚点。
自2026年《中华人民共和国增值税法》正式实施以来,简易计税方法的征收率统一规定为百分之三。这意味着,作为小规模纳税人的小微建筑企业,其提供建筑服务所适用的基本征收率就是3%。这一定位清晰而坚定,结束了以往可能存在的地方性差异或模糊地带,为企业提供了稳定的政策预期。
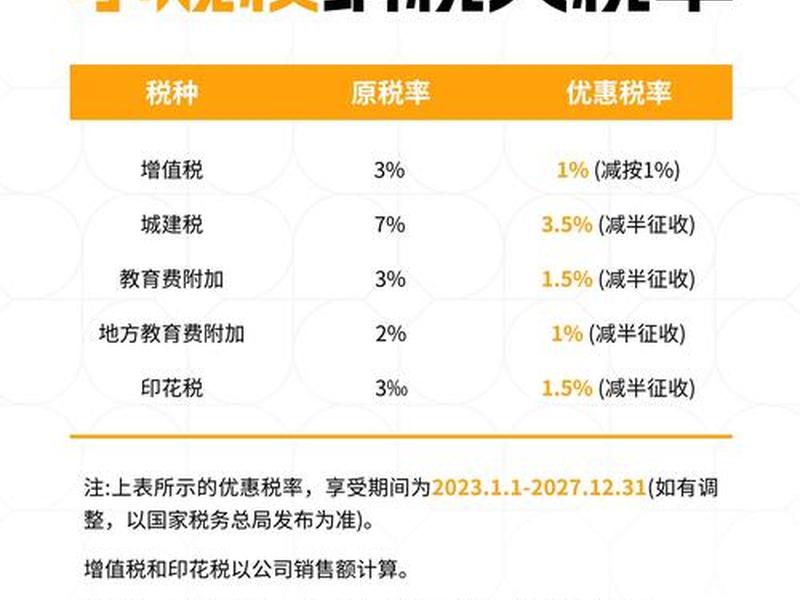
数字的背后还有温度的考量。为持续减轻小微市场主体负担,一项重要的阶段性优惠得以延续:在2026年1月1日至2027年12月31日期间,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,可以依照3%征收率减按1%征收率征收增值税。这意味着,在此期间,符合条件的小微建筑企业实际承担的征收率可能低至1%,这无疑是一剂强有力的“减负良药”。
但务必注意,这项优惠并非自动全覆盖。企业需要关注自身发生的应税交易类型,并且,若选择放弃减税、开具增值税专用发票,则需按征收率全额缴纳。这要求企业财务人员具备精准的判断力,在享受优惠与满足客户需求间找到最佳平衡点。
身份界定:一般纳税人与小规模纳税人的岔路口
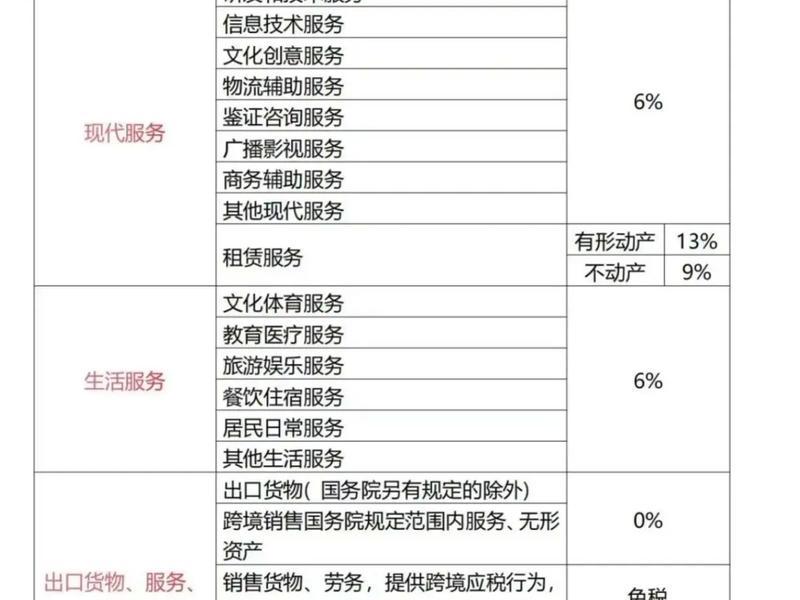
税率的选择,首先始于纳税人身份的界定。“小微企业”与“小规模纳税人”并非完全等同的概念,但在建筑服务领域,它们常常交汇。年应税销售额超过500万元标准的建筑企业,通常需要登记为一般纳税人,其建筑服务适用税率一般为9%。
而对于年应税销售额未超过此标准,或虽超过但符合规定条件并选择按小规模纳税人纳税的企业,则驶入了3%征收率的轨道。这条岔路口的抉择至关重要,它决定了企业未来一段时期内计税方式的根本逻辑。一般纳税人采用一般计税方法,可以进行进项税额抵扣;而小规模纳税人采用简易计税方法,征收率低但通常不能抵扣进项。
当您追问“税率是多少”时,首先要反问:“我的企业是什么纳税人身份?”对于初创或业务规模有限的建筑队、装修公司而言,保持小规模纳税人身份,适用3%(或1%)的征收率,往往是更简单、税负更可控的选择。但若企业采购量大、进项发票充足,成长为一般纳税人并适用9%税率进行抵扣,或许更能带来整体税负的下降。
计税方法:简易计税的适用范围与条件
明确了3%的征收率,接下来需要厘清在什么情况下可以适用它。对于小规模纳税人的小微建筑企业,提供建筑服务一律适用简易计税方法,征收率为3%。这是一种“一刀切”的便利,简化了企业的核算难度。
但对于一些规模稍大、已登记为一般纳税人的建筑企业(它们也可能符合小微企业的其他标准),情况则复杂一些。它们提供建筑服务,原则上适用9%的税率,但在特定情形下,可以选择适用简易计税方法,同样按照3%的征收率计算缴纳增值税。这些特定情形主要包括:以清包工方式提供的建筑服务、为甲供工程提供的建筑服务,以及为建筑工程老项目提供的建筑服务。
选择简易计税方法,意味着放弃了进项税额抵扣的权利,但获得了较低的征收率。这是一道需要精算的选择题。例如,在材料成本占比极高的项目中,选择简易计税可能因无法抵扣巨额进项而得不偿失;而在人工成本为主的清包工项目中,简易计税则可能是更优解。政策给予了一般纳税人选择权,但将决策的风险与收益完全交给了企业自身。
混合销售:业务交织中的税率判定难题
现实业务 rarely 是纯净的。一家小微建筑企业,可能既销售门窗(货物),又负责安装(服务),这就是典型的混合销售行为。当一项交易涉及不同税率(如销售货物13%,建筑服务9%或3%)的业务时,税率该如何确定?
新实施的增值税法及其实施条例给出了明确指引:按照应税交易的主要业务适用税率、征收率。判断主次的关键,在于业务之间是否具有明显的主附关系,以及哪项业务体现了交易的实质和目的。
例如,一家小微企业销售并安装一套定制钢结构,如果合同整体以工程承包形式签订,安装服务是核心,销售钢结构是其必要组成部分,那么很可能整个交易会被判定为提供建筑服务,依据纳税人身份适用9%或3%。反之,如果主要是销售预制构件,附带简单的安装指导,则可能被整体视为销售货物,适用13%的税率。这种判定直接左右税负,要求企业在签订合同时就必须明确业务性质,甚至进行分项核算,以避免税务风险。
开票实操:征收率在发票上的正确体现
税率最终要落在发票上。对于适用3%征收率的小微建筑企业,在开具发票时,无论是否享受减按1%征收的优惠,发票上的“税率”或“征收率”栏通常应显示“”或“免税”(若未达起征点),但需在备注栏或通过其他方式注明实际征收率。
一个至关重要的实操细节是:根据规定,纳税人提供建筑服务,无论适用何种税率或征收率,都应在发票的备注栏注明建筑服务发生地县(市、区)名称及项目名称。这项规定常被忽略,却可能导致发票不被接受,进而影响款项结算和成本扣除,企业必须予以高度重视。
当企业选择放弃减税、为客户开具征收率为3%的增值税专用发票时,需按3%的征收率全额计算缴纳增值税。这是权利与义务的对等,企业在提供票据便利给客户的自身税负会相应增加,需要提前做好测算和沟通。
风险规避:常见误区与合规要点警示
在税率适用道路上,布满了一些容易失足的陷阱。第一个常见误区是混淆纳税人身份,误将小规模纳税人适用的征收率与一般纳税人的税率混为一谈,导致错误申报。第二个误区是忽视税收优惠,未能及时了解和适用减按1%征收等阶段性政策,白白增加了税负。第三个误区是错误界定服务性质,将建筑服务与其他服务(如纯设计、咨询)混淆,错误适用了6%等其他税率。
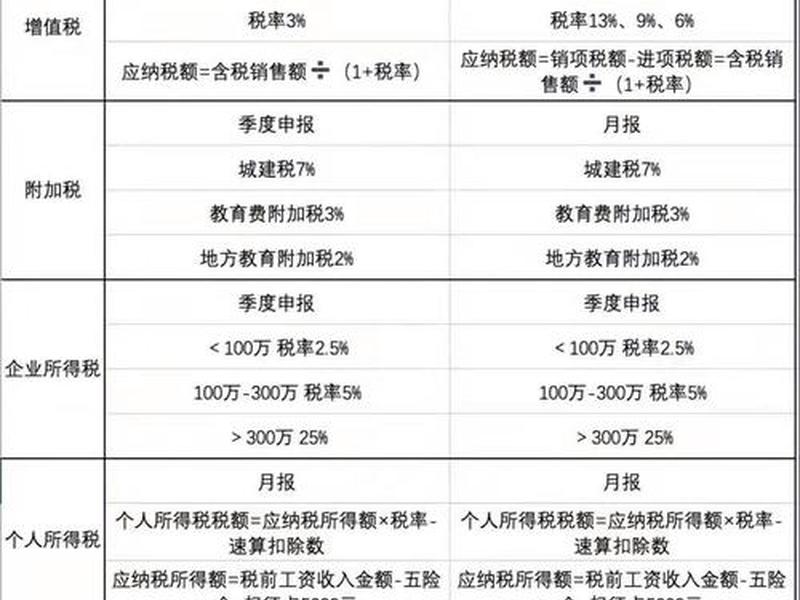
合规的要点在于持续的学习与严谨的内控。企业应定期关注国家税务总局及地方税务部门的官方公告,尤其是针对小微企业和建筑行业的专项政策。在合同签订环节,就应明确涉税条款,尽可能区分不同税率的业务。财务核算上,务必清晰准确,确保申报数据与业务实质、合同约定、发票开具“三流一致”。在“以数治税”的智慧税务监管背景下,任何侥幸心理都可能带来更大的合规成本。
未来展望:政策趋势与企业的应对之策
展望未来,小微建筑企业的税收环境在稳定中蕴含着优化。增值税法的实施标志着增值税制度更加成熟定型,核心税率框架(如建筑服务9%和3%的架构)预计将保持长期稳定,这有利于企业进行长期规划和投资。针对小微企业的普惠性优惠政策,如减按1%征收,展现了政策持续倾斜扶持的决心。
企业应对之策,首要是主动适配。吃透政策精神,将税务管理从“事后计算”前置到“事前规划”,在业务模式设计、合同订立环节就考量税负影响。其次是规范管理。健全财务制度,确保每一笔收入、每一张发票都合法合规,这是享受一切税收优惠的前提,也是应对税务稽查的底气。最后是善用工具。积极利用电子税务局、合规的财务软件等数字化工具,提升办税效率和准确性,让复杂的税务处理变得清晰可控。
以上是关于小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小微企业建筑服务税率是多少,小微企业建筑服务税率是多少啊;本文链接:https://zwz66.cn/jianz/361410.html。
猜你喜欢
- 小微企业建筑行业优惠政策最新(小微企业建筑行业优惠政策最新消息) 2026-09-27
- 小微企业建筑服务劳务费可以开1%的税率吗(小规模建筑公司开劳务费发票税率) 2026-09-27
- 小微企业建筑工程税率,小微企业建筑工程税率表 2026-09-27
- 小微企业建筑公司需要有建筑资质吗;小微企业建筑公司需要有建筑资质吗知乎 2026-09-27
- 小微企业建筑公司税率,小微企业建筑公司税率怎么算 2026-09-27
- 小微企业建筑业认定标准、小微企业建筑业认定标准文件 2026-09-27
- 小微企业建站,小微企业建站工作总结 2026-09-27
- 小微企业建站避坑攻略、小微企业建网站 2026-09-27
- 小微企业建站解决方案 - 小微企业建站解决方案有哪些 2026-09-27
- 小微企业建站流程教程,小微企业建站流程教程怎么写 2026-09-27







