小微企业建筑公司税率,小微企业建筑公司税率怎么算
-
小微,企业,建筑,公司,税率,怎么,算,在,竞争,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 20:15
- 小虎建站百科知识网
小微企业建筑公司税率,小微企业建筑公司税率怎么算 ,对于想了解建站百科知识的朋友们来说,小微企业建筑公司税率,小微企业建筑公司税率怎么算是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在竞争激烈的建筑行业,每一分成本都关乎企业的生存与发展。对于众多小微企业建筑公司而言,税收如同一把“双刃剑”,处理得当能成为发展的助推器,处理不当则可能成为沉重的负担。本文将为您深入剖析小微企业建筑公司所面临的税率迷宫,并手把手教您如何计算,让您从繁杂的税负中理清思路,找到合规节税的清晰路径。
核心税率体系:增值税与企业所得税的双重奏
小微企业建筑公司的税负主要由两大税种构成:增值税和企业所得税,它们共同构成了企业税务成本的骨架。
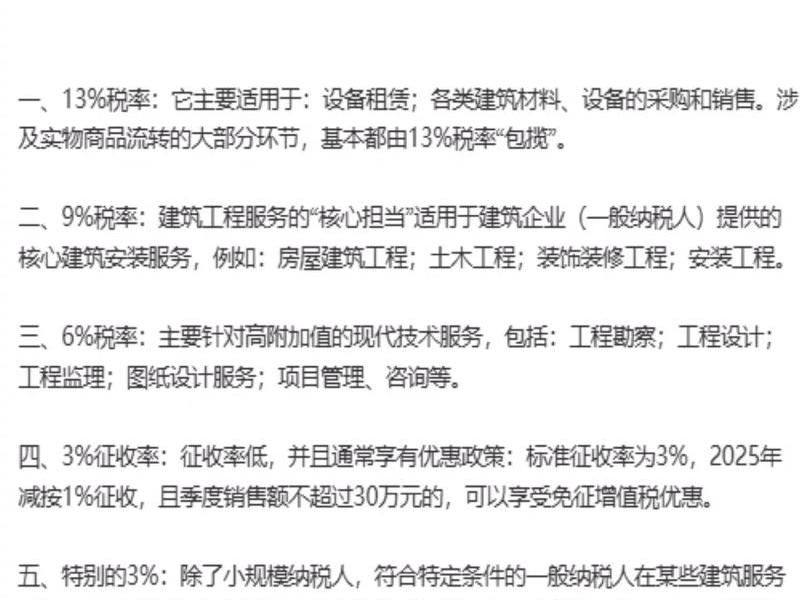
增值税方面,建筑服务因其业务特性,税率或征收率并非单一。作为小规模纳税人的建筑公司,目前主要适用简易计税方法,征收率为3%。值得注意的是,根据现行阶段性优惠政策,在2027年12月31日前,实际征收率可减按1%执行。这为小微建筑企业带来了直接的现金流利好。而如果企业业务规模扩大,登记为一般纳税人,则税率体系变得复杂:提供建筑服务,若采用一般计税方法,税率为9%;若符合特定条件(如清包工、甲供工程、老项目),则可选择适用简易计税方法,按3%的征收率计算。这种差异化的税率设计,要求企业必须根据自身项目特点进行精准判断和选择。
企业所得税则是另一座需要翻越的山峰。其核心逻辑在于“身份决定税率”。符合条件的小型微利企业,可以享受巨大的税收优惠。根据最新政策,至2027年底,对小型微利企业减按25%计算应纳税所得额,再按20%的税率缴纳企业所得税,实际税负仅为5%。但这把“优惠之匙”并非人人可得,它需要同时满足三个严苛的条件:年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元。一旦某个指标超标,税率将跳升至25%,税负瞬间激增。
理解这两大税种的并行与交织,是进行一切税务计算与规划的基础。它们一个着眼于流转环节,一个着眼于经营成果,共同定义了小微建筑公司的基本税务轮廓。
增值税计算实战:从原理到案例的清晰推演
掌握了税率,下一步便是精准计算。增值税的计算并非简单的乘法,其背后是计税方法与业务场景的深度结合。
对于采用简易计税方法的小规模纳税人建筑公司,计算相对直接。其核心公式为:应纳税额 = 销售额 × 征收率。这里的“销售额”特指不含税销售额。例如,某公司承接一项小型装修工程,收到含税款项103万元。首先需将含税销售额换算为不含税销售额:103万元 ÷ (1+3%) ≈ 100万元。然后计算应纳税额:100万元 × 3% = 3万元。若享受减按1%征收的优惠,则应纳税额为100万元 × 1% = 1万元。这种计算方式简单明了,但无法抵扣进项税额。
对于一般纳税人建筑公司,计算则复杂得多。若采用一般计税方法(9%税率),其应纳税额等于当期销项税额减去进项税额。销项税额=销售额×9%。企业采购材料、租赁设备等取得的增值税专用发票上注明的进项税额可以抵扣。假设某公司当月取得建筑服务收入1090万元(含税),当期取得材料、劳务等进项税额合计60万元。则不含税销售额为1090万÷(1+9%)=1000万元,销项税额为90万元。最终应纳税额=90万-60万=30万元。这种方法的优势在于链条抵扣,能有效降低重复征税。
异地提供建筑服务还需预缴税款。一般计税项目需按(全部价款和价外费用
企业所得税的精算艺术:利润与优惠的平衡术
如果说增值税计算考验的是对业务流程的把握,那么企业所得税计算则更像一场关于利润的“精算艺术”,其核心在于对应纳税所得额的各项调整。
企业所得税的计算基石是应纳税所得额,它并非简单的会计利润。其公式为:应纳税所得额 = 收入总额
当应纳税所得额计算出后,税率的适用便成为决定税负高低的关键。如前所述,小型微利企业享受实际税负5%的优惠(应纳税所得额×25%×20%)。这里存在一个“300万元临界点”现象。假设A公司应纳税所得额为300万元,其应纳税额为300万×25%×20%=15万元。若B公司应纳税所得额为301万元,因其超过标准,需适用25%税率,应纳税额骤增至75.25万元。仅仅1万元的利润差异,却带来了超过60万元的税款差距。这警示管理者,在利润接近300万元时,通过合规的纳税调减(如加速计提符合条件的费用、确认坏账准备等)来控制基数,远比事后寻找发票更为重要和有效。
企业所得税的计算是一个动态管理过程,需要财务人员不仅精通税法,更要深入业务,业财融合,在合规前提下进行前瞻性的利润规划。
身份转换的权衡:小规模与一般纳税人的战略选择
在企业发展过程中,纳税人身份的选择是一个重要的战略决策点,尤其在营收到达一定规模后,是继续保持小规模纳税人身份,还是主动申请登记为一般纳税人,需要综合权衡。
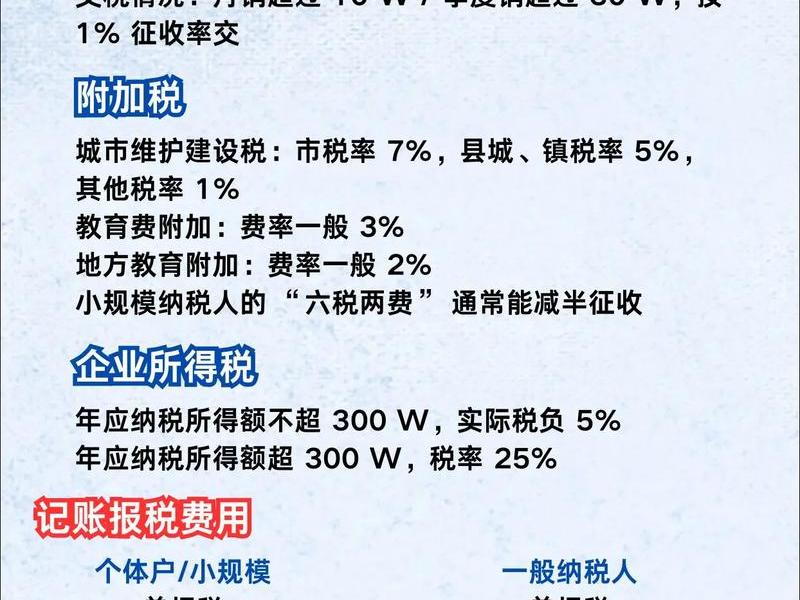
小规模纳税人的优势在于管理简单、税负确定。适用简易计税,征收率低(当前实际1%),且通常按季度申报,会计核算要求相对宽松。这对于业务模式简单、取票困难、成本中可抵扣进项较少的小微建筑公司非常友好。其劣势也显而易见:不能自行开具增值税专用发票(可申请代开),可能影响与大型发包方的业务合作;且进项税额不能抵扣,如果项目材料成本占比高,可能导致整体税负反而高于一般纳税人。
一般纳税人身份则代表了更强的市场竞争力和更复杂的税务管理。其优势在于可以开具税率为9%的专用发票,更容易承接大型项目;购入材料、设备等取得的进项税额可以抵扣,在项目毛利率较低或材料成本占比较高时,实际税负可能更低。但劣势是管理成本高,会计核算必须健全,需要按月进行详细的进销项抵扣申报,对财务能力要求高。
如何选择?企业需要进行细致的税负测算。一个简单的平衡点判断方法是:计算当期预计的“增值率”((销售额-可抵扣成本)/销售额)。如果增值率低于某一临界点(可通过(征收率/税率)进行粗略估算),选择一般纳税人可能更节税。例如,在征收率为3%(或1%)、税率为9%的情况下,若企业可取得大量进项抵扣,使得实际增值率不高,则一般纳税人可能更优。企业应基于未来一段时间的项目预测做出审慎决策,因为纳税人身份一旦选定,短期内转换并不容易。
关键风险与合规要点:守住优惠的生命线
享受税收优惠的前提是严守合规底线。对于志在享受小型微利企业优惠的建筑公司而言,必须时刻关注几个高风险领域,确保不触碰政策红线。
首要风险来自“三项指标”的刚性约束。应纳税所得额、从业人数、资产总额,这三个指标必须同时符合,优惠资格才能成立。税务机关通过金税系统,可多维度比对数据:社保缴纳人数、个税申报人数、财务报表资产数据、银行流水等。任何人为的操纵,例如为控制人数而大量使用未依法申报的临时工,为降低资产总额而将应收账款长期挂账不处理,都极易引发系统预警,导致优惠资格被取消,甚至面临补税、罚款和滞纳金。建筑企业常见的资产总额超标,往往源于应收账款和存货的堆积,加强工程款回收和存货管理,本身就是税务合规与健康经营的双重要求。
是业务真实性风险。建筑行业常见的“甲供材”模式、分包业务等,是税务稽查的重点。采用简易计税方法必须具备真实的业务实质,如清包工合同必须明确约定主要材料由甲方购买,并有相应的资金流、合同流、发票流佐证。虚开发票、接受虚开发票用以抵扣成本或套取资金,在“以数治税”的监管下无所遁形,将给企业带来毁灭性打击。
是纳税申报与资料备查的风险。小型微利企业优惠采取“自行判别、申报享受、相关资料留存备查”的方式。企业需对自身是否符合条件做出准确判断,并完整保存证明符合优惠条件的相关资料,包括财务报表、工资表、资产证明、项目合同等,以备税务机关后续核查。切勿因享受方式简便而放松管理,确保申报数据与备查资料逻辑一致、相互印证。
前瞻性税务规划:让税收成为增长引擎
真正的财税高手,不仅善于计算和遵从,更善于规划。对于有远见的小微建筑公司,税务规划应融入业务前端,成为企业战略的一部分。
合同条款是税收规划的起点。在签订工程合应明确约定工程服务范围、材料供应方式(甲供还是乙供)、发票类型和税率、付款节点等。例如,对于可以选择简易计税的老项目或甲供工程,应在合同中明确选择简易计税方法,并约定相应的价格和开票方式,从源头上锁定税务处理方式,避免后续争议。
业务模式的重构也能创造节税空间。例如,对于同时涉及设备租赁和建筑服务的业务,可以考虑是否拆分合同,分别适用不同的税率。将研发设计部门独立出来,若符合条件可申请高新技术企业认定,享受15%的企业所得税优惠税率(需注意与小微优惠不能叠加享受,应择优选择)。对于利润较高的特定项目,甚至可以合理利用区域性税收优惠政策,如在合规的税收洼地设立新机构,享受地方财政返还,但务必确保业务真实、符合税法规定。
更重要的是,建立健康的财税内控体系。规范财务管理,确保成本费用票据合法合规、及时取得;加强项目预算和成本核算,精准预测项目利润和税负;定期进行税务健康检查,及时发现并化解风险。让税务管理从被动的“事后算账”,转变为主动的“事前规划”和“事中控制”。
在规则的棋局中赢得未来
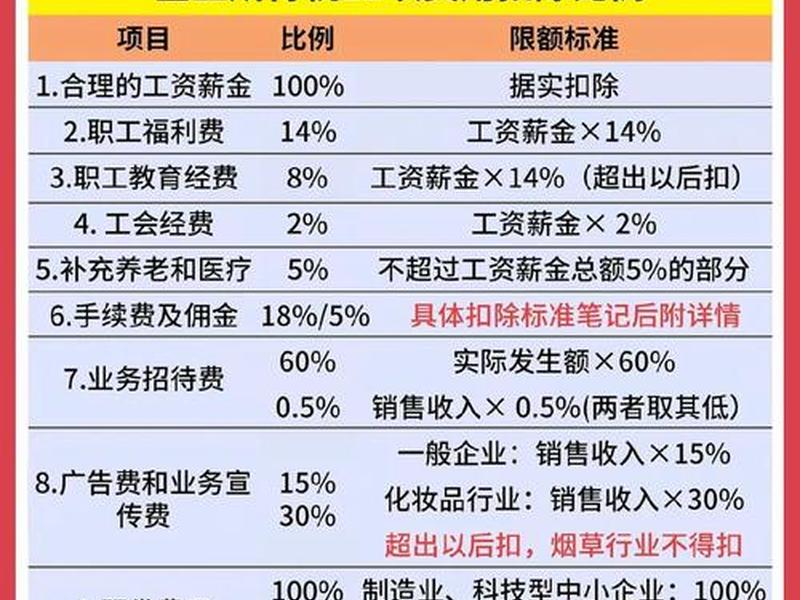
小微企业建筑公司的税率世界,看似是一串串冰冷的数字和复杂的公式,实则是一场关于合规、智慧与远见的综合较量。从增值税3%与9%的选择博弈,到企业所得税5%优惠红线的惊险跳跃,每一个百分点的背后,都牵连着企业的利润血脉。
计算税率,绝不仅仅是财务人员的案头工作,它要求老板懂政策、项目经理懂业务、财务人员懂数据。唯有将税务思维渗透到从投标、签约、采购、施工到结算的全流程,才能在合规的框架下,为企业赢得宝贵的现金流和竞争优势。记住,最高明的节税,始于最深刻的理解,成于最彻底的合规。在这张由国家绘制的税收棋局中,唯有洞悉规则、步步为营者,方能稳健行远,筑就基业长青的财务基石。
以上是关于小微企业建筑公司税率,小微企业建筑公司税率怎么算的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小微企业建筑公司税率,小微企业建筑公司税率怎么算;本文链接:https://zwz66.cn/jianz/361406.html。
猜你喜欢
- 小微企业建筑公司需要有建筑资质吗;小微企业建筑公司需要有建筑资质吗知乎 2026-09-27
- 小微企业建筑业认定标准、小微企业建筑业认定标准文件 2026-09-27
- 小微企业建站,小微企业建站工作总结 2026-09-27
- 小微企业建站避坑攻略、小微企业建网站 2026-09-27
- 小微企业建站解决方案 - 小微企业建站解决方案有哪些 2026-09-27
- 小微企业建站流程教程,小微企业建站流程教程怎么写 2026-09-27
- 小微企业建站教程;小微企业建站教程心得体会 2026-09-27
- 小微企业建站教程视频讲解、小微企业建站教程视频讲解大全 2026-09-27
- 小微企业建站教程视频播放,小微企业建站教程视频播放下载 2026-09-27
- 小微企业建站教程视频、小微企业建站教程视频讲解 2026-09-27







