建设网站的费用怎么入账 - 建设网站的费用怎么入账的
-
建设,网,站的,费用,怎么,入账,的,当,一笔,

- 建站百科知识-小虎建站百科知识网
- 2026-11-23 03:45
- 小虎建站百科知识网
建设网站的费用怎么入账 - 建设网站的费用怎么入账的 ,对于想了解建站百科知识的朋友们来说,建设网站的费用怎么入账 - 建设网站的费用怎么入账的是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当一笔资金从公司账户划出,换来一个崭新的网站上线,财务人员的眉头却可能紧锁:这笔钱,究竟该放进哪个“抽屉”?是视作一次性消耗的费用,还是能长期陪伴企业的资产?“建设网站的费用怎么入账”,这个看似专业的问题,实则牵动着企业税务优化、利润表现和长期发展的神经。它不仅是会计分录的简单选择,更是一场关于企业资源认知与未来价值的深刻思辨。本文将为您拨开迷雾,深入解析网站建设费用入账的复杂逻辑与实战策略。
核心争议:费用化与资本化之辩
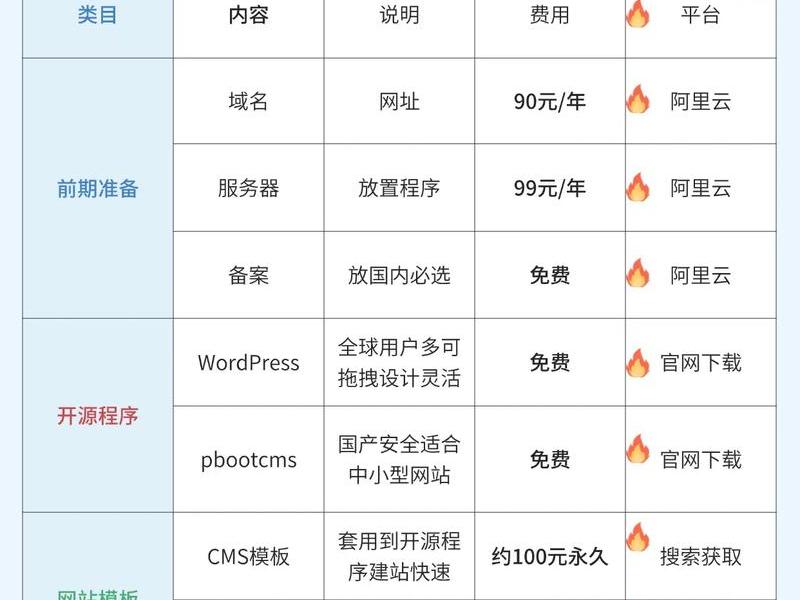
网站建设费用的会计处理,核心在于区分“费用化”与“资本化”。这绝非简单的二选一,而是一场基于会计准则和企业战略的精密权衡。
费用化处理,意味着将网站开发支出在发生时直接计入当期损益,如同支付了一笔营销推广费。这种方式能立即降低当期利润,可能减少短期税负,操作也相对简单。它将一个可能持续产生价值的数字资产瞬间“蒸发”在利润表中,无法在资产负债表上体现其未来潜力。
资本化处理,则是将符合条件的开发支出确认为一项无形资产——网站。这笔资产将在其预计使用寿命内,通过摊销的方式逐步转化为费用。这种做法虽然增加了当期资产和后续摊销成本,但能更公允地反映企业拥有的长期资源,平滑各期利润,尤其适合那些网站构成核心运营平台或关键获客渠道的企业。选择的天平,往往向“未来经济利益很可能流入企业”且“成本能够可靠计量”的开发阶段倾斜。
关键分水岭:研发阶段的费用切割
并非所有投入网站的都能“升级”为资产。会计准则在研发支出上划下了一道清晰的红线:研究阶段的支出,必须费用化;而进入开发阶段后,满足特定条件的支出方可资本化。
研究阶段,是探索性的、为获取新知识而进行的活动。例如,市场调研、技术路径选型、初步可行性分析等支出。这一阶段的成果具有高度不确定性,因此所有开支都应计入当期管理费用。它如同勘探金矿的前期投入,无法保证找到矿脉。
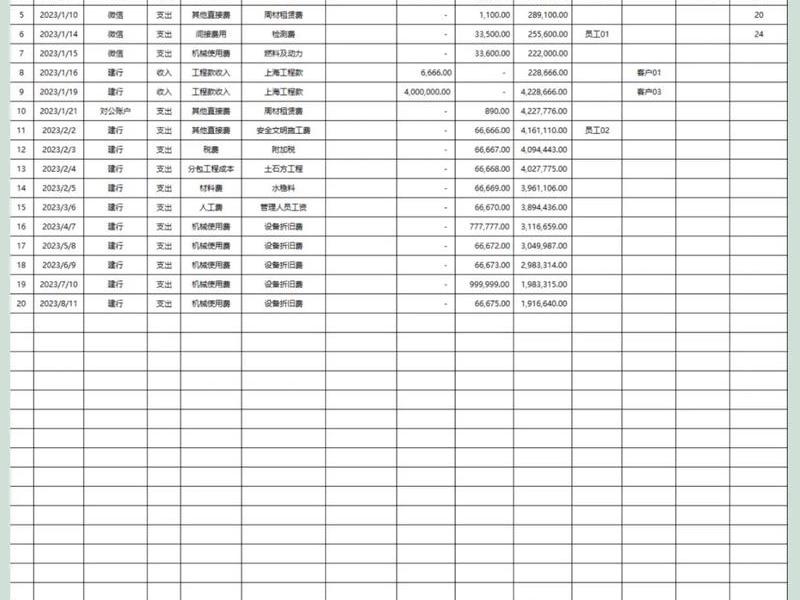
当技术可行性得到论证,管理层有意图并拥有资源完成开发,且明确网站将用于生成未来经济利益时,项目便进入了开发阶段。直接归属于该资产的创造、生产并使该资产达到预定用途所必需的支出,如程序员的薪酬、外部技术服务的费用、购买的直接相关软件等,才有了资本化的资格。精准切割这两个阶段,是合规入账的第一步。
资本化后的精细管理:确认与摊销
成功跨入资本化门槛,仅仅是开始。被确认为无形资产的网站,其后续计量是一门精细的艺术。首要任务是合理确定其成本,这包括所有直接可归属的支出,但必须谨慎排除行政开支、员工培训费、初期的运营亏损等。
更关键的环节是使用寿命的估计与摊销。企业需要根据合同权利期限、法律规定的有效年限、技术更新迭代速度、市场竞争状况等因素,综合判断网站的经济寿命。可能是三年,也可能是五年。此后,便需选用直线法或其他更能反映预期消耗模式的方法,在寿命期内进行系统摊销,计入当期损益。这个过程,要求财务人员不仅懂会计,还要懂业务、懂技术趋势。
实战中的复杂变奏:改版与升级
网站绝非一成不变。运营中的日常漏洞修复、安全维护、内容更新等支出,通常作为当期费用处理。但当企业进行重大功能升级、架构重构或全面改版时,会计处理又将迎来新的挑战。
如果改版延长了网站的使用寿命或显著提升了其性能,使之能产生超过原定绩效标准的未来经济利益,那么相关支出很可能需要追加计入资产的账面价值。反之,若只是保持原有性能的例行更新,则通常费用化。每一次改版决策,都伴随着一次隐形的财务价值评估。
税务视角下的差异化考量
会计处理追求公允反映,税务处理则遵循税法规定,二者可能产生差异,形成复杂的税务调整。在税务上,对于无形资产的认定标准、摊销年限和方法可能与会计准则不同。
例如,税法可能规定无形资产的摊销年限不得低于一定年限,或对研发费用加计扣除有特定的目录和要求。企业需要同时维护好会计账与税务账,在年度汇算清缴时进行必要的纳税调整,确保在合规的前提下,充分利用税收优惠政策,实现税务成本的最优化。
战略意义:超越分录的深层价值
“建设网站的费用怎么入账”这一问题的答案,其影响力远超财务部门。不同的处理方式,直接左右着企业的关键财务指标:费用化会立竿见影地压低当期利润,可能影响融资估值;资本化则能美化当期利润,但会增加未来的摊销负担和资产规模。
这绝不是一个被动的会计技术选择,而应成为主动的企业战略工具。它要求管理层、业务部门与财务部门紧密沟通,基于网站的真实战略定位——它是成本中心,还是价值创造的引擎?——来共同决策。一个能准确计量并展示数字资产价值的财务体系,本身就是向市场传递的强大信心信号。
以上是关于建设网站的费用怎么入账 - 建设网站的费用怎么入账的的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:建设网站的费用怎么入账 - 建设网站的费用怎么入账的;本文链接:https://zwz66.cn/jianz/422206.html。
猜你喜欢
- 建设网站的过程 网站建设的详细过程 2026-11-23
- 建设网站的网络公司、建设网站的网络公司有哪些 2026-11-23
- 建设网站的网站首页是什么 建设网站的网站首页是什么内容 2026-11-23
- 建设网站的目的是什么;建设网站的目的是什么意思 2026-11-23
- 建设网站的目的和意义 - 建设网站的目的和意义怎么写 2026-11-23
- 建设网站的目的及功能定位(建设网站的目的及功能定位主要包括哪些内容) 2026-11-23
- 建设网站的目的及功能定位是什么、建设网站的目的及功能定位是什么意思 2026-11-23
- 建设网站的目的及功能定位怎么写 - 建设网站目的及功能定位是什么 2026-11-23
- 建设网站的目的及功能定位包括;建设网站的目的及功能定位包括哪些 2026-11-23
- 建设网站的目的及功能定位主要包括哪些内容,建设网站目的及功能定位是什么 2026-11-23







