建筑市场行业现状、建筑市场行业现状分析
-
建筑市场,行业,现状,、,分析,在,时代,浪潮,与,

- 建站百科知识-小虎建站百科知识网
- 2026-11-22 12:46
- 小虎建站百科知识网
建筑市场行业现状、建筑市场行业现状分析 ,对于想了解建站百科知识的朋友们来说,建筑市场行业现状、建筑市场行业现状分析是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在时代浪潮与经济脉搏的交织中,中国建筑市场正经历着一场深刻而复杂的蜕变。作为国民经济的支柱产业,其现状如同一面多棱镜,折射出宏观经济的温度、技术革命的冲击与产业自身的阵痛与新生。本文旨在深入剖析当前建筑市场的行业现状,并从多个维度展开系统性分析,为您揭示这个巨量市场在转型十字路口的真实图景、内在逻辑与未来走向。无论您是行业从业者、投资者,还是关注经济动态的观察者,都能从这里获得具有穿透力的见解。
市场规模增长进入平台期
曾几何时,中国建筑市场以两位数的年增长率狂飙突进,创造了举世瞩目的“基建奇迹”。随着宏观经济从高速增长转向高质量发展阶段,单纯依靠投资拉动的规模扩张模式已难以为继。近年来,全国建筑业总产值虽仍维持庞大基数,但同比增速明显放缓,进入了高位平台期。房地产开发投资增速的回落,以及地方债务约束加强导致的基建投资更加审慎,共同构成了市场规模扩张的“天花板”。
但这绝非意味着市场的萎缩,而是增长逻辑的深刻转换。增长动力正从“量”的积累转向“质”的提升。老旧小区改造、城市更新、新型城镇化建设、以及“两新一重”(新型基础设施建设,新型城镇化建设,交通、水利等重大工程建设)等领域,正在形成新的市场增长点。市场结构也在悄然变化,大型、复杂、技术含量高的标志性工程占比提升,对企业的综合能力提出了更高要求。
看待当前市场规模,必须摒弃“唯增速论”的旧视角。平台期是行业洗牌与价值重估的关键阶段,是淘汰落后产能、孕育新模式新业态的必经过程。它迫使所有市场参与者重新思考自身的定位与核心竞争力。
行业竞争格局加剧分化
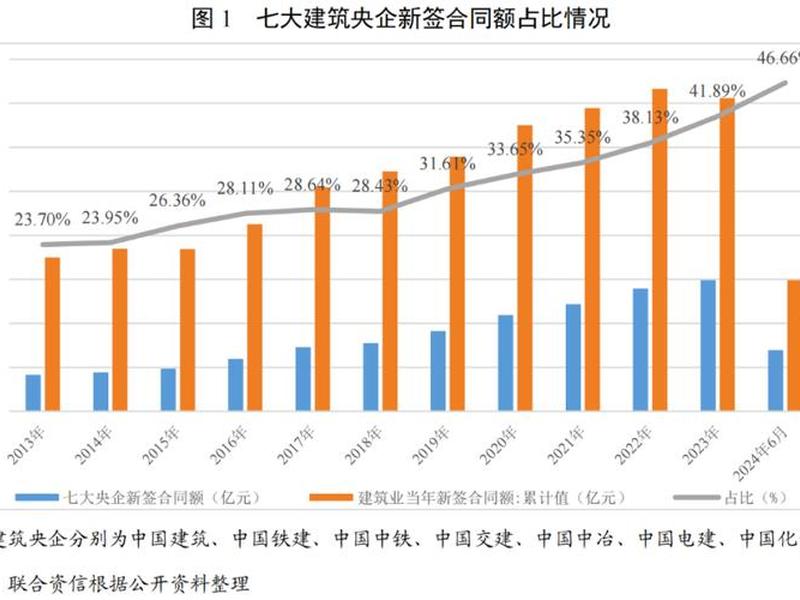
在市场规模增长放缓的建筑行业的竞争烈度却空前加剧,“马太效应”愈发显著。行业金字塔顶端的头部央企、国企凭借其雄厚的资本实力、深厚的技术积累、品牌信誉以及强大的资源整合能力,在市场集中度不断提升的浪潮中占据了绝对优势。它们牢牢把控着技术复杂、投资规模巨大的国家重点工程和海外重大项目,形成了较高的竞争壁垒。
与之形成鲜明对比的是,数量庞大的中小型建筑企业,尤其是区域性民营承包商,正面临着前所未有的生存压力。同质化竞争严重、融资成本高企、利润空间被上下游不断挤压,使其在项目竞标中往往处于不利地位。许多企业陷入了“项目难接、接了难赚、人材机成本刚性上涨”的困境,行业洗牌加速。
这种分化格局催生了新的竞合关系。部分中小企业开始转向专业化、特色化发展道路,专注于细分领域(如装饰装修、钢结构、古建筑修复等),或与头部企业形成分包、协作关系,在产业链的特定环节寻找生存空间。联盟、联合体投标等形式也日益常见,竞争正从单一企业间的比拼,演变为产业链与生态圈之间的较量。
技术创新驱动产业变革
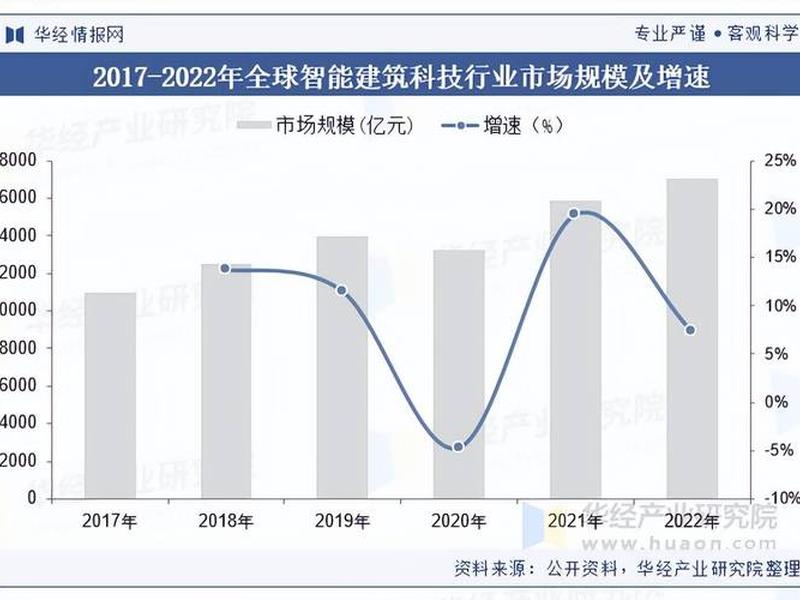
如果说什么力量正在从根本上重塑建筑行业的DNA,那无疑是技术创新的洪流。以BIM(建筑信息模型)、装配式建筑、智能建造、绿色建筑为代表的新技术、新理念,不再是停留在纸面上的概念,而是深刻渗透到设计、施工、运维的全生命周期。
BIM技术的普及应用,正将建筑行业从传统的二维图纸时代,推向三维可视化、数据协同的全新阶段。它极大地提升了设计精度、减少了施工变更、优化了资源调配,是实现项目精细化管理的关键工具。而装配式建筑像“搭积木”一样盖房子,将大量现场作业转移到工厂,不仅显著提高了施工效率、缩短了工期,更在提升工程质量、减少建筑垃圾、实现节能减排方面展现出巨大优势。
智能建造更是将物联网、人工智能、大数据、机器人等技术引入施工现场。智能塔吊、自动化砌砖机器人、无人机巡检、智慧工地管理平台等应用场景不断涌现,旨在解决行业长期存在的劳动力短缺、安全风险高、管理粗放等痛点。这场技术革命不仅改变了生产方式,更在重新定义建筑产品的形态与内涵。
政策与监管环境持续收紧
建筑市场的运行轨迹,始终与政策导向紧密相连。近年来,“房住不炒”的定位持续深化,对房地产市场的调控政策构成了建筑市场,特别是住宅建设领域的长期政策背景。与此对地方隐性债务的严控,使得传统依赖地方融资平台的基建投资模式受到约束,项目资金来源更加规范,对建筑企业的资金实力和融资能力提出了更高要求。
在监管层面,“放管服”改革在优化营商环境的质量安全监管的“红线”却越绷越紧。安全生产责任事故的追责日趋严厉,工程质量终身责任制全面落实。环保督察常态化,对施工现场的扬尘、噪音、废弃物处理提出了近乎苛刻的要求,显著增加了企业的合规成本。
农民工工资支付保障制度日益完善,“根治欠薪”行动持续高压,建筑企业必须建立健全规范的劳务用工管理和工资支付体系。这一系列政策与监管的收紧,在短期内加大了企业的运营压力,但从长远看,正是推动行业告别野蛮生长、走向规范化、标准化、可持续发展轨道的强大外力。
绿色发展已成不可逆趋势
“双碳”目标(碳达峰、碳中和)的提出,为整个中国经济设定了绿色转型的总基调,建筑行业作为能耗和碳排放“大户”,首当其冲。绿色建筑已从鼓励性的评价标准,逐渐转变为硬性的法规和市场需求。从建筑材料的绿色采购、施工过程的节能降耗,到建筑运营阶段的低碳运维,全产业链的绿色化升级迫在眉睫。
这意味着,高能耗、高污染的传统建筑材料和工艺将加速被淘汰。绿色建材、节能门窗、光伏建筑一体化(BIPV)、建筑节能改造等细分市场迎来爆发式增长机遇。对建筑企业而言,是否具备绿色设计、绿色施工的能力,不仅关乎项目投标的竞争力,更关乎企业未来的生存空间。
消费者的观念也在转变,对健康、舒适、节能的绿色住宅和办公空间的需求日益增长。绿色建筑不再是成本负担,而逐渐成为提升建筑价值、彰显社会责任的重要标签。这场绿色革命,正在重新书写建筑市场的价值评估体系。
产业链整合与模式创新
面对成本压力与效率挑战,建筑行业不再满足于单一的施工环节利润,向产业链上下游延伸、进行纵向整合成为领先企业的共同选择。从投资、规划、设计、采购、施工到运营维护的“全过程工程咨询”和“工程总承包(EPC)”模式日益受到推崇。这种模式能够有效整合资源、控制总投资、缩短工期、明确责任主体,代表了行业组织模式演进的方向。
与此数字化正在打通产业链的数据孤岛。基于云平台的产业互联网,将开发商、设计院、施工单位、材料供应商、设备租赁方、金融机构等各方连接在一起,实现信息透明、协同作业、供应链金融等创新服务。这不仅能提升全产业链的运行效率,也催生了如“平台+小微团队”等灵活的组织形态。
建筑企业与科技公司、金融资本的跨界合作也愈发频繁。科技赋能建筑,资本助力转型,新的商业模式和生态共同体正在形成。未来的竞争,将是生态与生态之间的竞争。
以上是关于建筑市场行业现状、建筑市场行业现状分析的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:建筑市场行业现状、建筑市场行业现状分析;本文链接:https://zwz66.cn/jianz/421483.html。
猜你喜欢
- 建筑工程行业(建筑工程行业网站) 2026-11-22
- 建筑工程行业资讯 - 建筑工程行业资讯网 2026-11-22
- 建筑工程行业认可情况 - 建筑工程行业认可情况有哪些 2026-11-22
- 建筑工程行业现状与趋势、建筑工程行业现状与趋势论文 2026-11-22
- 建筑工程行业现状 建筑工程行业发展现状 2026-11-22
- 建筑工程行业比较官方网站 - 建筑行业比较好的网站 2026-11-22
- 建筑工程行业比较官方的网站有哪些、建筑工程行业比较官方的网站有哪些呢 2026-11-22
- 建筑工程行业比较官方的网站是什么(关于建筑工程行业的网站) 2026-11-22
- 建筑工程行业比较官方的网站是 关于建筑工程行业的网站 2026-11-22
- 建筑工程行业比较官方的网站、建筑工程行业比较官方的网站有哪些 2026-11-22







