建立网站费用计哪个会计科目(网站建设费用计入哪个科目)
-
建立,网站,费,用计,哪个,会计,科目,网站建设,

- 建站百科知识-小虎建站百科知识网
- 2026-11-21 19:54
- 小虎建站百科知识网
建立网站费用计哪个会计科目(网站建设费用计入哪个科目) ,对于想了解建站百科知识的朋友们来说,建立网站费用计哪个会计科目(网站建设费用计入哪个科目)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷每一个行业的今天,拥有一个网站已从“可选项”变为企业生存与发展的“必选项”。当技术团队交付了精美的网站,财务人员却常常面对一张张发票陷入沉思:这笔动辄数千乃至数十万元的网站建设费用,究竟该计入哪个会计科目的“归宿”?是让它一次性在利润表上“惊涛拍岸”,还是化作无形资产在资产负债表中“细水长流”?这个看似简单的分录选择,实则暗藏影响企业财务健康、税务筹划乃至市值的玄机。本文将为您拨开迷雾,深入解析网站建设费用会计处理的核心逻辑与实践要点。
核心原则:资本化与费用化之辩
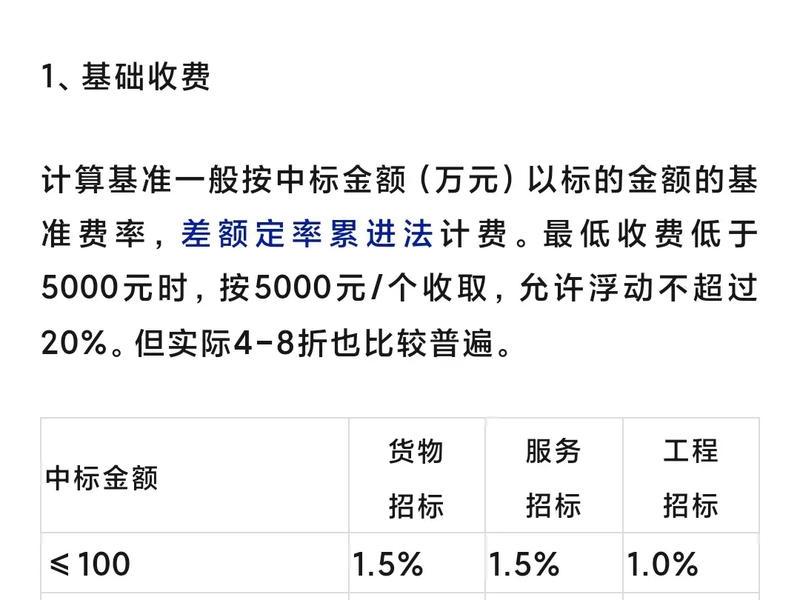
网站建设费用的会计处理,核心在于区分“资本化”与“费用化”。这并非简单的财务技巧,而是对企业资源投入本质的战略判断。
资本化,意味着将网站建设支出确认为一项资产(通常是“无形资产”)。其前提是,该网站能够为企业带来超过一个会计年度的、可衡量的经济利益。例如,一个集在线销售、客户管理和品牌展示于一体的电商平台,它构建了企业的数字资产和持续的获客能力,其开发成本符合资本化条件。资本化后,成本将在资产的使用寿命内(通常不少于2年)进行摊销,逐年计入损益,使得费用与带来的收入在时间上更匹配,能平滑企业利润,更真实反映长期投资价值。
反之,费用化则指将相关支出在发生时直接计入当期损益(如“管理费用——办公费”或“销售费用——业务宣传费”)。这适用于那些仅为维持网站日常运营、功能简单或定期发生的支出,例如每年的域名续费、基础空间租赁费、微小的版面调整费用,或是纯粹用于短期宣传的专题页面制作费。费用化处理简单直接,能立即降低当期税前利润,在特定情况下可能产生节税效应(需符合税法规定),但也可能造成投入期利润的大幅波动。
判断的关键,在于穿透形式看本质:这项投入是构建了一项能为未来持续创造价值的“数字基石”,还是一次性的“消费行为”?财务人员需要与技术、业务部门紧密沟通,依据《企业会计准则》的具体规定(如《企业会计准则第6号——无形资产》),结合网站的具体功能、预期使用年限、更新换代周期等因素,做出谨慎的职业判断。
具体科目归属深度剖析
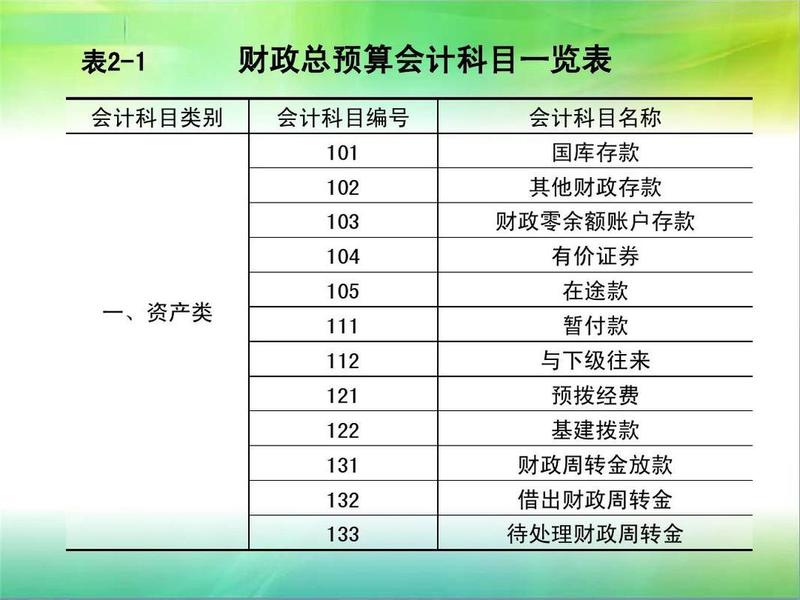
明确了资本化与费用化的原则后,网站建设费用的“落脚点”便清晰起来。实践中,主要涉及以下几个会计科目。
无形资产——自行开发网站。当企业技术团队自主研发或深度定制开发一个功能复杂、具有自主知识产权、预期长期使用的网站时,其投入的符合资本化条件的开发阶段支出,应计入“无形资产”科目。这包括开发人员的薪酬、外包的核心技术费用、购买的直接用于该网站的专用软件等。初始入账后,需合理估计使用年限(通常为2-5年,或依据技术迭代周期),按月进行摊销,计入“管理费用——无形资产摊销”。这种处理,将网站的构建视为企业一项重要的长期投资。
长期待摊费用——外购大型网站。如果企业一次性支付大额资金,外购一套成熟的、需要部署实施的网站系统(如大型ERP的门户站点、行业解决方案平台),且该网站不满足无形资产中“可辨认”的严格标准(如无法单独分离出售),但其效益期超过一年,则可考虑计入“长期待摊费用”科目。购买价款、相关税费以及使网站达到预定可使用状态前的专业部署实施费,均可归集于此。随后在预计受益期内(如3年)平均摊销,转入当期费用。这是介于资产与费用之间的一种过渡性安排。
销售费用/管理费用——宣传与维护性支出。这是费用化处理的主要阵地。如果网站建设的主要目的是为了当期产品推广、品牌营销(如促销活动专题页、新品发布微网站),相关设计、制作费应直接计入“销售费用——广告宣传费”或“业务宣传费”。而日常的、小额的网站内容更新、安全维护、基础功能添置等支出,则更适合计入“管理费用——办公费”或“其他管理费用”。域名年费、服务器租赁费通常也在此列。这些支出直接扣减当期利润,反映当期的运营消耗。
不同建站模式的会计导航
网站的建设模式不同,其费用的性质和会计处理路径也迥然不同,宛如选择了不同的财务航线。
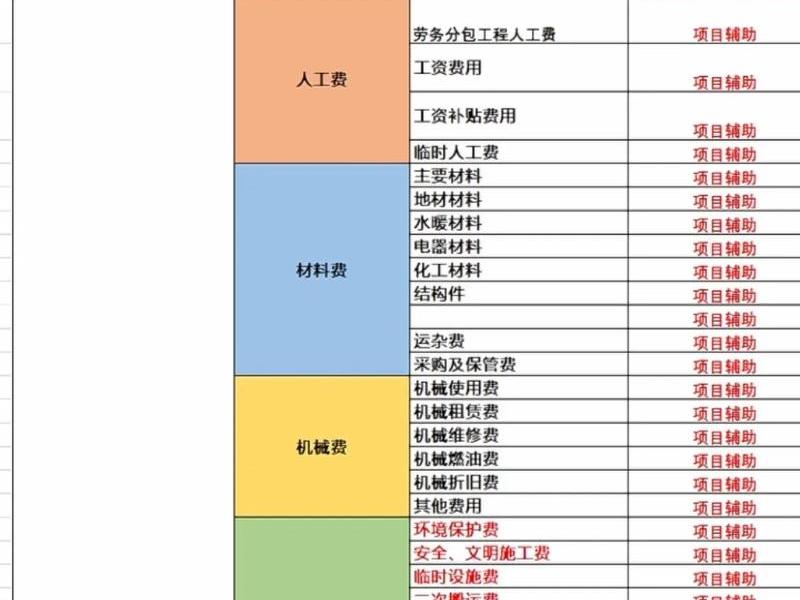
外包开发模式。这是最常见的情形。企业支付给网站建设公司一笔总包费用。会计处理需根据合同约定和交付成果来分解:若合同明确约定交付的是一个功能完整、可独立运行、版权归属企业的网站系统,且企业意图长期使用,则应将总费用(扣除明显的年度维护费部分)资本化,计入“无形资产”或“长期待摊费用”。财务人员需索要详细的工作量清单和费用构成,作为判断依据。切忌将包含多年维护服务的合同总价全部资本化。
使用SAAS平台模式。越来越多的企业选择阿里云、腾讯云等提供的SAAS化建站服务,按年或按月支付订阅费。此类模式下,企业并未获得任何软件资产的所有权,仅是购买了一段时期的使用权。所有订阅费支出均应直接在支付期内费用化处理。如果按年预付,可先计入“预付账款”,再在服务期内按月分摊至“管理费用”或“销售费用”。这种模式会计处理清晰,但需注意长期订阅合同可能涉及的披露义务。
自主与外包结合模式。企业内部团队负责策划、设计,将核心程序开发外包。此时需要合理划分支出:内部人员的相关工资薪金,若直接且专门用于符合资本化条件的开发活动,在满足条件时可将这部分人工成本资本化;外包的开发费用,依据上述外包模式原则处理。两者共同构成网站的资本化成本。这要求企业内部有规范的项目工时管理和成本归集制度。
税务处理的关键协同
会计处理的选择,与税务处理息息相关,必须协同考虑,避免产生不必要的税会差异和税务风险。
企业所得税的扣除差异。会计上资本化后分期摊销的费用,在计算企业所得税时,必须遵循税法规定。根据现行税法,外购的软件(包括网站系统)经主管税务机关核准后,其摊销年限可以缩短至2年。而自行开发形成的无形资产,按不低于10年摊销(高新技术企业等有特殊规定)。这意味着,会计上按5年摊销,税法上可能需按10年调整,产生应纳税暂时性差异,需要确认递延所得税负债。费用化处理则一般在发生时即可税前扣除(需符合真实性、相关性原则),但需注意广告宣传费支出可能存在税前扣除限额(一般为营业收入的15%)。
增值税进项税额的抵扣。网站建设过程中,如果取得外包开发费、购买服务器或软件等支出的增值税专用发票,其进项税额通常可以依法抵扣(用于简易计税、免税项目等除外)。无论该笔支出在会计上是资本化还是费用化,都不影响进项税的抵扣权利。这能有效降低企业的整体税负。财务人员需确保发票合规,及时认证抵扣。
其他税种考量。若网站建设合同涉及软件、设计等多项内容,可能涉及不同的印花税税目。如果资本化计入无形资产,在企业进行资产评估、股权转让或资产重组时,该资产的账面价值与评估价值可能产生差异,带来不同的税务影响。前瞻性的税务规划应融入建站决策的早期。
SEO优化与内容策略点睛
在数字时代,一篇专业文章的终点不应仅是讲清道理,更应致力于被广泛看见和传播。本文的撰写本身,也遵循了搜索引擎优化(SEO)的核心逻辑,以提升其在“建立网站费用计哪个会计科目”等相关搜索中的可见度。
从标题到内容,精准部署核心关键词及其变体(如“网站建设费用计入哪个科目”、“网站开发费会计处理”、“无形资产资本化”),并在文章开头、小标题、正文及结尾自然融入,确保主题高度相关。采用清晰的层级结构(H1、H2标签),详实解答用户搜索意图,提供超过普通简答的深度价值,有助于提升页面在搜索引擎中的权威性和排名潜力。内容本身解决了财务从业者、企业管理者乃至创业者的实际痛点,具备高度的实用性和分享价值,这能促进自然传播与反向链接,形成持续的流量吸引。文章保持专业性的避免过度技术堆砌,以可读性强的方式呈现,降低了读者的理解门槛,增加了页面停留时间,这些都是搜索引擎评估内容质量的重要积极信号。
结论:从成本耗费到战略资产的价值跃迁
网站建设费用的会计处理,远非一个简单的分录选择。它是一场关于企业如何认知其数字化投入的价值哲学辩论。是视其为当期必须消耗的成本,还是认定为构筑未来竞争力的战略资产?不同的选择,不仅描绘出截然不同的财务图景,更在深层次上揭示了企业对数字化转型的态度与决心。
精明的企业懂得,规范的会计处理是基础。他们会在项目启动前,就协同财务、技术与业务部门,明确网站的功能定位、预算构成与资本化/费用化边界,并在合同中予以清晰约定。他们理解,将符合条件的重大网站投资资本化,不仅能更公允地反映资产状况,平滑利润,更能向内部与外界传递一个积极信号:我们在认真投资未来。他们也警惕将任何支出随意资产化的诱惑,坚持谨慎性原则,确保会计信息的真实可靠。
归根结底,让网站建设费用“对号入座”到正确的会计科目,其终极意义在于,让企业的财务报表能够真实、公允地讲述其数字时代的故事。它帮助管理者看清每一分技术投入的回报轨迹,助力投资者评估企业的数字资产厚度,也引导企业自身从简单的“建站消费”思维,转向长期的“数字资产运营”思维。当网站的费用在账本上找到了最科学的归宿,企业便在数字化转型的财务治理上,迈出了坚实而正确的一步。
以上是关于建立网站费用计哪个会计科目(网站建设费用计入哪个科目)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:建立网站费用计哪个会计科目(网站建设费用计入哪个科目);本文链接:https://zwz66.cn/jianz/420680.html。
猜你喜欢
- 建立网站赚多少钱(建立网站赚多少钱合适) 2026-11-21
- 建立网站费用大概需要多少钱,建立网站费用大概需要多少钱一个月 2026-11-21
- 建立网站费用大概需要多少钱啊、建立网站费用大概需要多少钱啊英语 2026-11-21
- 建立网站费用大概需要多少钱人民币,建立网站费用大概需要多少钱人民币呢 2026-11-21
- 建立网站费用、建立网站费用多少 2026-11-21
- 建立网站视频;建立网站视频教程 2026-11-21
- 建立网站要钱吗 建立网站要钱吗知乎 2026-11-21
- 建立网站要多少钱 建立网站需要多少钱八寇湖南岚鸿团队 2026-11-21
- 建立网站要交什么费用(建立网站要交什么费用呢) 2026-11-21
- 建立网站英语 - 建立网站英语怎么说 2026-11-21







