建立网站的费用是否需要摊销成本、建立网站的费用是否需要摊销成本呢
-
建立,网,站的,费用,是否,需要,摊销,成本,、,

- 建站百科知识-小虎建站百科知识网
- 2026-11-21 19:24
- 小虎建站百科知识网
建立网站的费用是否需要摊销成本、建立网站的费用是否需要摊销成本呢 ,对于想了解建站百科知识的朋友们来说,建立网站的费用是否需要摊销成本、建立网站的费用是否需要摊销成本呢是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字时代洪流中,建立一个网站已成为企业或个人踏上线上征程的“标准动作”。当一笔笔资金投入域名购买、服务器租赁、界面设计、功能开发时,一个隐藏在财务报表深处的灵魂拷问悄然浮现:这些建立网站的费用,究竟应该作为当期成本一次性扣除,还是视作一项长期资产,在未来数年间分期摊销? 这不仅是一个冰冷的会计技术问题,更是一场关乎商业智慧、战略眼光与合规风险的深度思辨。选择的不同,将直接影响企业的利润表现、现金流感知乃至长期的税务策略。本文将带你穿透迷雾,从多个维度深入剖析“网站费用摊销”这一议题,为你揭示其背后的逻辑、方法与深远影响。
会计视角:资本化与费用化的分野
从会计准则的核心精神出发,判断一项支出是否需要资本化并摊销,关键在于其是否能为企业带来超过一个会计年度的经济利益。
网站建设费用往往是一个复合体。其中,域名注册费、年度服务器托管费、日常维护更新支出,因其效益主要作用于当期,通常被确认为期间费用,在发生时直接计入当期损益。这如同给企业这艘大船支付的日常燃料费与保养费。
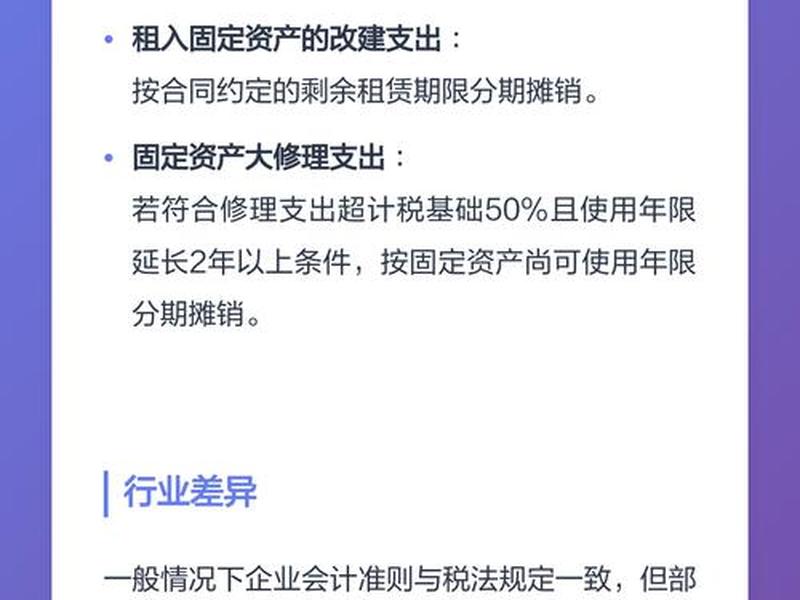
而另一部分支出,例如定制化的核心功能开发(如独特的交易系统、会员管理体系)、重大的视觉设计与架构设计、购买并部署的永久性软件许可等,因其创造了可长期使用的数字资产,能为企业带来持续多年的流量、品牌展示或交易转化价值,则符合资本化条件。这部分支出应确认为“无形资产——网站”,并在其预计使用寿命内(通常为2-5年)进行系统摊销,逐年转入成本费用。这好比为船只打造了一个坚固耐用、能长期航行的新船体或核心引擎。
一刀切地回答“需要”或“不需要”摊销都是不准确的。科学的做法是进行“成本剥离”,依据各项支出的经济实质,在资本化与费用化之间划清界限。这不仅是对会计准则的遵从,更是对企业资源投入效益的精细化管理。
税务考量:政策差异与筹划空间
税务处理并非总是与会计处理亦步亦趋,它更直接地受到国家税收法律法规的规制。在税务实践中,处理方式可能存在显著差异,为企业带来一定的筹划空间,也伴随着潜在的合规风险。
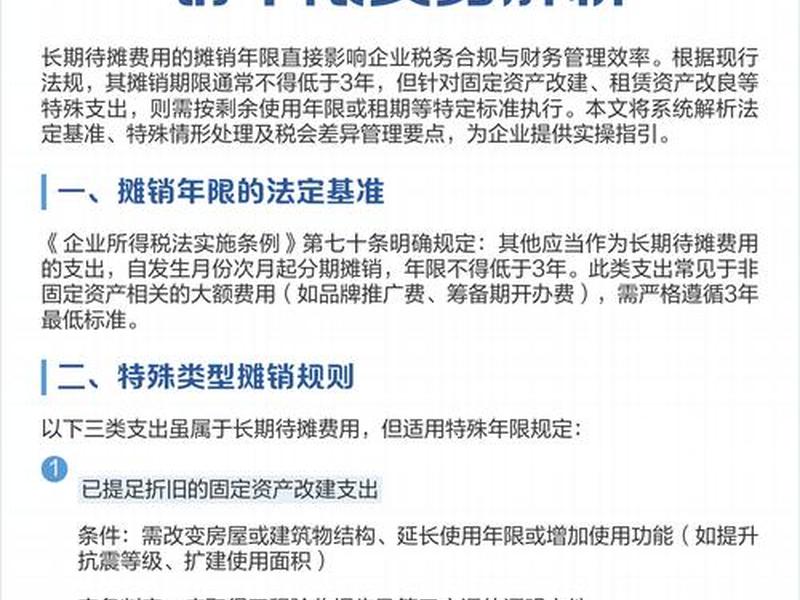
在中国税法框架下,对于无形资产的税务处理有明确规定。企业自行开发的无形资产,其支出在据实扣除的基础上,可以按照无形资产成本的175%在税前摊销(即享受加计扣除优惠)。这意味着,如果企业将符合条件的网站开发费用资本化并摊销,不仅能在摊销年度均匀抵扣应税所得,还可能享受到额外的税收优惠,有效降低实际税负。
反之,若将所有网站费用一次性计入当期损益,虽然能在当年实现大幅度的税前扣除,快速降低当期利润与税款,但也可能因为扣除额度过大而引发税务稽查的关注,尤其是当该费用与营业收入规模明显不匹配时。这也“浪费”了费用在后续年度持续产生抵税效应的机会。
关键在于与主管税务机关的沟通与备案。对于金额重大、性质特殊的网站建设支出,提前进行税务咨询或申请确定性裁定,明确其税务处理口径,是避免后续争议的明智之举。税收利益的最大化,应建立在合法合规的坚实基础上。
管理决策:现金流与利润表的博弈
站在企业管理者,尤其是创业者的角度,网站费用是否摊销,直接影响了两个至关重要的报表:现金流量表与利润表,进而影响管理决策与业绩评价。
选择费用化处理,意味着在支出发生的当期,利润表上的费用陡增,可能导致报表利润大幅下降甚至出现亏损。这对于需要向投资者展示短期盈利能力的初创公司,或处于业绩对赌期的企业,可能带来巨大压力。从现金流角度看,它真实反映了资金在当期的流出,有助于管理者对现金储备保持清醒认识。
选择资本化并摊销处理,则能将大额支出平滑到未来多个期间。在建设当年,利润表显得更“好看”,净利润水平更高,有利于提升企业估值或满足业绩考核要求。但从现金流角度看,当期真实的现金流出被摊销的“非付现成本”所掩盖,可能让管理者对实际的资金消耗速度产生误判,尤其是在现金流紧张的情况下。
这绝非单纯的会计选择,而是一种战略性的财务呈现。管理者需要权衡:是更需要一个稳健的利润表现来吸引投资、提振信心,还是更需要一份揭示现金严峻现实的报表来警示团队、控制开支?答案因企业所处的发展阶段、融资需求与战略重心而异。
行业特性:不同赛道的不同逻辑
网站的性质与建设目的千差万别,其费用的摊销必要性也随之变化。行业特性是决定其会计属性不可忽视的背景板。
对于一家电子商务平台或SaaS(软件即服务)企业而言,其网站就是核心生产工具与产品本身。巨资投入的算法、架构、交易系统、数据中台,是构筑竞争壁垒的基石,其价值会随着用户增长、数据积累而持续放大。这类支出毫无疑问是资本性支出,必须摊销,以匹配其长期创造收入的能力。
对于一家传统制造企业或线下零售品牌,官网可能主要起品牌展示、产品信息发布和客户联络作用,功能相对标准,迭代周期慢。其建设费用中,定制化部分占比较低,更多是模板化设计与基础内容填充。大部分支出更倾向于被视为营销推广费用或行政管理费用,在发生时计入当期损益更为恰当。
对于媒体、内容创作者或个人品牌,网站是内容分发的渠道。其建设费用更接近于购买了一项长期的内容发布“工具”或“空间”。其中,确保网站稳定、安全、高效运行的基础技术投入(如高性能服务器、CDN、安全防护)可能具备资本化条件,而频繁的版面调整、专题页面制作等,则更符合运营费用的特征。
可见,脱离业务实质谈摊销,无异于缘木求鱼。网站的“资产”成色,最终取决于它在你的商业版图中扮演的角色与创造的独特价值。
实操指南:如何制定你的摊销策略
理解了原理与差异后,如何落地操作?一份清晰的摊销策略制定指南至关重要。
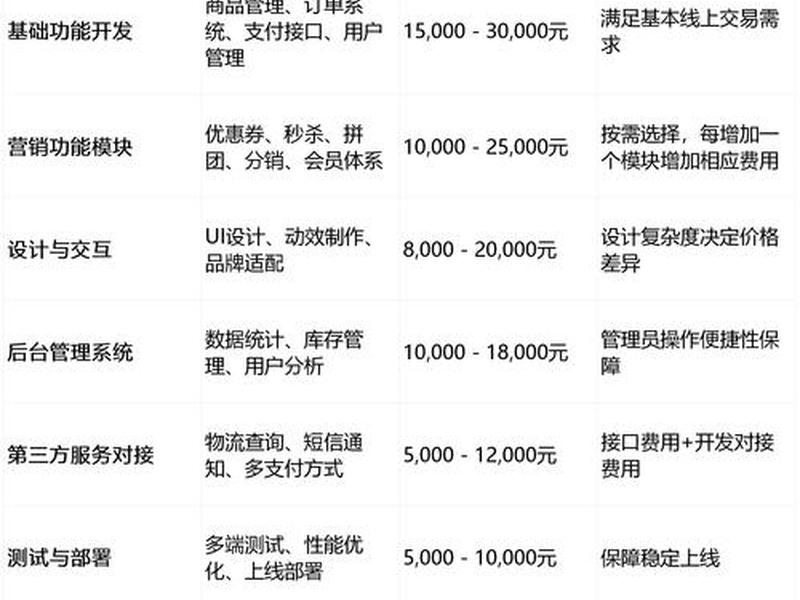
第一步:成本明细拆分与性质判定。 拿到网站建设合同与付款凭证后,首先进行细致拆分。将总费用分解为:域名与服务费(按年支付,通常费用化)、硬件/基础软件采购(可能资本化)、定制化设计开发费(核心判定点)、内容初始化与填充费(通常费用化)、测试与上线费(通常费用化)、后续年度维护费(费用化)。这是所有后续判断的基础。
第二步:确定资本化金额与摊销年限。 对于判定为资本化的部分(主要是定制化开发),合理估计其使用寿命。可以参考同类技术迭代周期(通常2-4年)、合同约定的免费升级维护期、或企业自身的战略规划。在会计准则允许的范围内,选择一个稳健且合理的年限。
第三步:建立台账与持续跟踪。 财务部门应建立“网站无形资产台账”,详细记录资本化原值、摊销起始日期、摊销年限、每月摊销额、累计摊销及账面净值。需关注网站的重大升级或改版。如果后续发生了能显著延长网站寿命或提升其性能的增量支出,这部分支出也可能需要补充资本化。
第四步:内外部的协调一致。 确保财务部门的处理方式与向管理层、董事会汇报的口径,以及向税务部门申报的口径(在税法允许范围内)保持协调。重大决策应留存书面依据,如项目立项报告、预算审批文件、关于网站技术寿命的评估说明等,以应对内外部审计。
记住,策略的价值在于执行与一贯性。随意变更摊销政策,会损害财务信息的可比性与可信度。
未来视野:无形资产的估值挑战
随着数字经济深化,网站作为无形资产的价值日益凸显,其摊销问题也引向一个更前沿的议题:如何准确计量其真实价值?传统的成本摊销法,只是反映了历史投入的分摊,却可能无法站积累的用户数据、品牌声誉、网络效应等带来的巨大增值。
例如,一个投入10万元建设的社区网站,通过数年运营,积累了百万活跃用户,其市场估值可能达到数千万元。按成本每年摊销2万元,与它实际产生的经济收益和潜在市场价值严重脱节。这揭示了历史成本会计在数字经济下的局限性。
未来,随着会计准则的演进,对网站这类数字资产的计量,可能会更多地引入公允价值评估、价值减值测试等动态方法。企业不仅需要思考如何摊销其成本,更需关注如何持续评估和披露其真实价值。这要求管理者具备更强的数字资产运营思维和财务前瞻性。
将网站建设视为一项纯粹的“费用”,还是一项值得精心核算、持续评估的“战略资产”,反映了企业截然不同的数字化认知高度。
以上是关于建立网站的费用是否需要摊销成本、建立网站的费用是否需要摊销成本呢的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:建立网站的费用是否需要摊销成本、建立网站的费用是否需要摊销成本呢;本文链接:https://zwz66.cn/jianz/420656.html。
猜你喜欢
- 建立网站的费用是否需要摊销;建立网站的费用是否需要摊销成本 2026-11-21
- 建立网站的详细步骤、建立网站的详细步骤有哪些 2026-11-21
- 建立网站的第一步(建立网站的第一步是确定自己的域名,因为什么) 2026-11-21
- 建立网站的第一步是什么、建立网站的第一步是确定自己的域名,因为什么 2026-11-21
- 建立网站的目的在于哪些方面?,建立网站的目的在于哪些方面呢 2026-11-21
- 建立网站的目的和功能;建立网站的目的和功能怎么写 2026-11-21
- 建立网站的流程;建立网站的流程有哪些 2026-11-21
- 建立网站的注意事项(网站建立站点的注意事项) 2026-11-21
- 建立网站的步骤(建立网站的详细步骤) 2026-11-21
- 建立网站的步骤是什么?(建立网站的步骤是什么) 2026-11-21







