广告设计公司成本分录,广告设计公司成本分录怎么做
-
广告,设计公司,成本,分录,怎么,做,在,创意,

- 建站百科知识-小虎建站百科知识网
- 2026-11-20 14:34
- 小虎建站百科知识网
广告设计公司成本分录,广告设计公司成本分录怎么做 ,对于想了解建站百科知识的朋友们来说,广告设计公司成本分录,广告设计公司成本分录怎么做是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在创意迸发、视觉为王的广告设计行业,每一份惊艳作品的背后,不仅是灵感的燃烧,更是严谨的成本脉络在支撑。许多广告公司的管理者或财务新手常常被一个看似专业却至关重要的问题所困扰:广告设计公司的成本分录究竟怎么做? 这不仅是账簿上的几行数字,更是关乎公司利润生命线、项目精准定价与健康运营的核心密码。混乱的成本核算,足以让最绚丽的创意蒙上亏损的阴影;而清晰的分录体系,则是照亮盈利之路的灯塔。本文将深入剖析广告设计公司成本分录的实操方法,为您逐一拆解那些必须掌握的核算维度与技巧。
核心成本类型辨识
成本分录的第一步,始于清晰的辨识。广告设计公司的成本并非铁板一块,主要流淌在两条脉络之中。最直接的是项目直接成本,它如同作品的“血液”,专属于特定项目。这包括为某个广告战役聘请的插画师、摄影师的外包费用,购买特定字体、高端图片素材的版权支出,以及专为该项目打样的印刷费、物料制作费。这些成本能够毫无争议地追溯到具体项目,分录时需明确挂载至对应项目核算对象下。
另一条则是间接运营成本的洪流,它滋养着整个公司生态。办公室的月租、水电网络费用、正版设计软件(如Adobe全家桶)的年度订阅费、行政人员薪酬、日常办公耗材等,都属于此列。它们如同空气,支撑所有项目的运行,却无法直接归属于某一项目。通常需要通过合理的分摊基础(如项目人员工时占比、项目直接成本占比等)分配至各项目。准确区分这两类成本,是确保分录不交叉、核算不混乱的基石。
还需警惕一些隐性成本,它们容易被忽略却影响深远。例如,客户反复修改导致的设计师超额时间投入、项目沟通协调的隐性管理消耗、以及为了竞标而投入却未成功的方案前期成本。在精细化管理中,这些也应通过设立相应科目或备查账进行记录与分析,为报价和流程优化提供数据支撑。
项目制成本归集要点
广告设计公司以项目为生存单元,成本分录的核心战场便是项目制成本归集。建立清晰的项目编号或代码体系是首要任务。每一个新项目立项,财务系统或成本核算表中就应同步生成一个唯一的成本归集载体,所有与该项目相关的支出都须通过这个载体汇集。
归集过程需贯穿项目全生命周期。启动与策划阶段,可能产生市场调研费、竞品分析资料购买费;创意设计与制作阶段,则汇集设计师薪酬(或相应工时成本)、外包协作费、素材采购费、软件特效用量成本;后期与交付阶段,涉及输出打样、差旅呈报、快递运输等费用。每个阶段发生的成本,都应及时取得合规票据,在分录中注明项目代码,确保成本附着的实时性与准确性。
特别需要注意的是人力成本的分摊。设计师常同时处理多个项目,其薪酬不能简单全额计入某一项目。通常做法是借助工时填报系统,记录每位成员在不同项目上的耗时,将总薪酬按项目工时比例进行科学分摊。这种分摊分录是精准核算项目毛利的关键,能有效避免项目盈亏的失真判断。
常用会计科目设置
设置贴合业务特性的会计科目,是成本分录规范化的框架。在“生产成本”或“劳务成本”一级科目下,广告设计公司可考虑设置“项目直接成本”作为核心二级科目。其下再细分:“外包制作费”(支付给外部供应商)、“素材版权费”、“专项设备租赁费”、“项目人员薪酬”(分摊部分)等三级科目。此科目余额直观反映未完项目的投入累积。
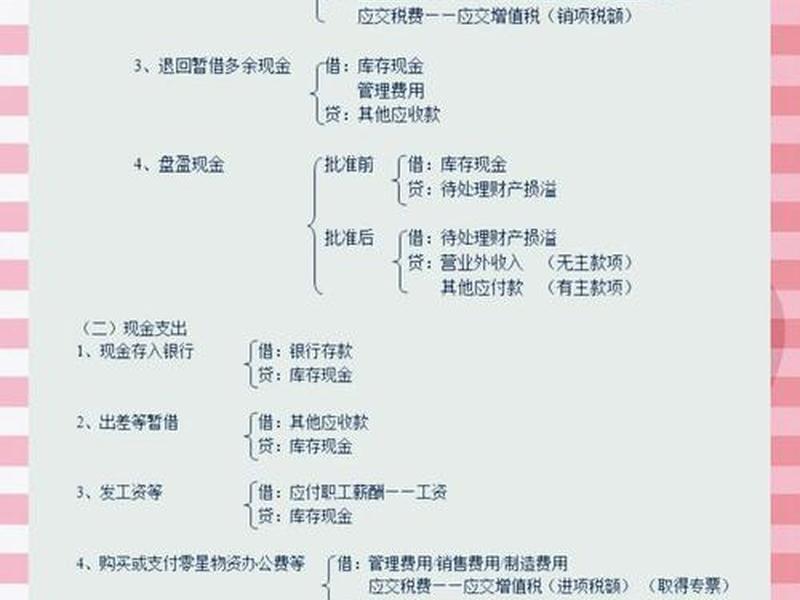
对于间接成本,则在“管理费用”、“销售费用”中设明细。如“管理费用-办公费(软件订阅/房租)”、“管理费用-薪酬(行政/管理人员)”、“销售费用-业务招待费/推广费”。每月末,通过计算分摊率,将应由当期项目承担的间接成本,从这些科目结转至“项目直接成本”或“主营业务成本”,分录为:借:主营业务成本/项目直接成本,贷:管理费用-分摊等。
建议设立“待处理项目成本”或“存货-在产品”科目,用于归集已发生但尚未确认收入(如项目未完结或未开票)的成本,这符合权责发生制原则。待项目验收开票确认收入时,再将对应成本从该科目结转至“主营业务成本”,实现收入与成本的精准匹配。
具体分录实操演示
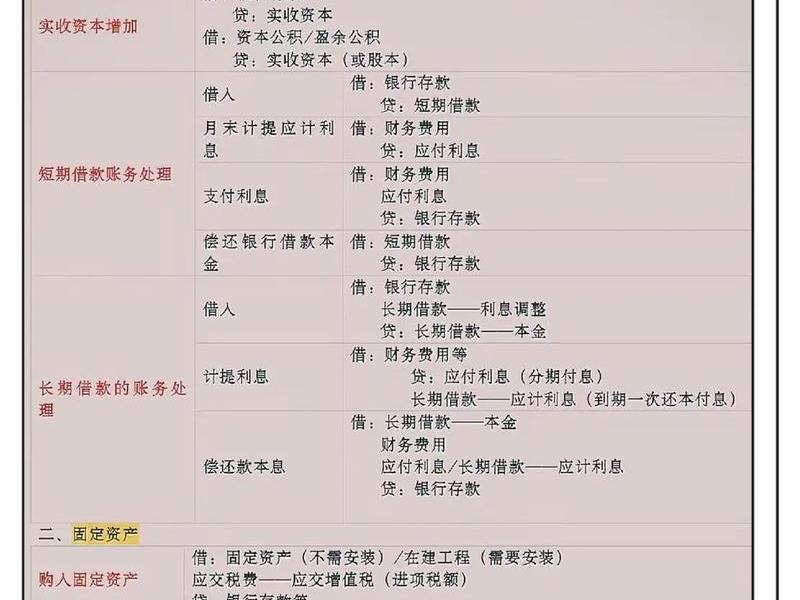
理论需与实践结合,以下通过典型业务场景演示分录如何编制。场景一:支付某品牌海报设计的摄影师外包费5000元。取得发票并付款后,分录为:借:生产成本-项目直接成本(某品牌项目)-外包制作费 5000元;贷:银行存款 5000元。这笔成本被直接锁定在特定项目。
场景二:支付本月办公软件订阅费3000元。这是间接成本,支付时:借:管理费用-办公费(软件订阅)3000元;贷:银行存款 3000元。月末,假设按各项目直接人工工时占比分摊,其中“某品牌项目”应分摊500元。则需做分摊分录:借:生产成本-项目直接成本(某品牌项目)-间接分摊 500元;贷:管理费用-办公费(软件订阅) 500元。
场景三:月末计提项目组设计师工资,其中属于“某品牌项目”的工时对应薪酬为20000元。分录为:借:生产成本-项目直接成本(某品牌项目)-项目人员薪酬 20000元;贷:应付职工薪酬 20000元。当项目完工并取得客户验收确认后,结转成本至损益:借:主营业务成本;贷:生产成本-项目直接成本(某品牌项目)。
成本控制与分录优化
成本分录不仅是记录,更是管理控制的雷达屏幕。通过分析分录积累的数据,能识别成本超支的“出血点”。例如,某类项目的外包成本持续偏高,分录记录指明了谈判或更换供应商的方向;间接费用分摊率过高,则促使管理者审视办公租赁成本或行政效率。
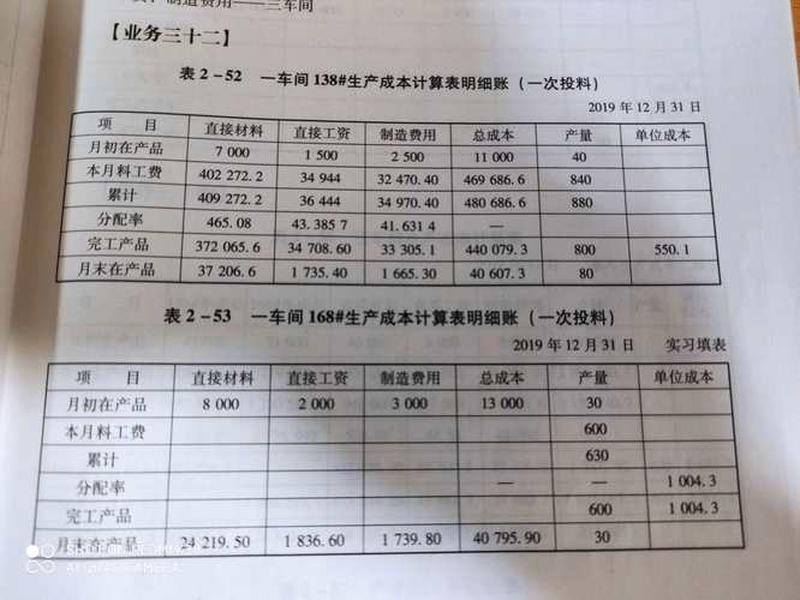
优化分录流程本身也能提升效率。推动业务财务一体化,让项目人员在提交报销或采购申请时,就通过线上系统选择对应的项目代码和成本科目,财务审核后可直接生成分录预制凭证,大幅减少后期分类错误与重复工作。利用云计算财务软件设置项目辅助核算,可以轻松实现按项目多维度查询利润表。
更重要的是,清晰的成本分录为项目精准报价提供了历史数据支撑。通过分析过往同类项目的完整成本分录归集结果,可以更准确地估算新项目的直接与间接成本,加上合理利润,报出既有竞争力又能保障盈利的价格。这让成本核算从后台记账工具,真正转变为前端的战略决策助手。
常见误区与合规警示
在实践中,不少公司易踏入成本分录的误区。误区一:成本归集滞后,业务发生后很久才补录,导致项目成本不实,期末忙乱。必须坚持业务发生与成本确认同步或次日完成。误区二:票据不合规,接受大量无票或替票支出,这不仅使成本分录缺乏合法依据,更给公司带来税务风险。应严格执行凭合规发票入账。
误区三:混淆资本性支出与费用性支出。例如,购买一台高性能图形工作站(价值较高且使用年限超一年),应作为“固定资产”核算并分期折旧计入成本,而非一次性全部作为当期项目成本费用化。错误的分录会扭曲当期利润。误区四:忽视增值税处理。作为一般纳税人,取得增值税专用发票时,分录中需正确分离进项税额,例如:借:成本科目,借:应交税费-应交增值税(进项税额),贷:银行存款。这直接影响公司现金流与税负。
合规是生命线。所有成本分录都必须以真实、合规的经济业务和票据为基础,符合《企业会计准则》要求。特别是在项目成本与期间费用的划分上,应遵循权责发生制和配比原则,避免人为操纵利润。规范的账务处理,不仅是内部管理所需,更是应对审计、融资乃至IPO审查的坚实基础。
以上是关于广告设计公司成本分录,广告设计公司成本分录怎么做的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:广告设计公司成本分录,广告设计公司成本分录怎么做;本文链接:https://zwz66.cn/jianz/419239.html。
猜你喜欢
- 广告设计公司排名前十强(广告设计公司排名前十强有哪些) 2026-11-20
- 广告设计公司名称起名大全;广告设计公司名称起名大全集 2026-11-20
- 广告设计公司名称推荐 - 广告设计公司名称推荐大全 2026-11-20
- 广告设计公司名称展示、广告设计公司名称展示怎么写 2026-11-20
- 广告设计公司名称大全简单大气;广告设计公司名称大全简单大气四个字 2026-11-20
- 广告设计公司名称大全图片 - 广告设计公司名称大全图片及名字 2026-11-20
- 广告设计公司名称大全四个字 - 广告设计公司取名字大全集 2026-11-20
- 广告设计公司名称大全、广告设计公司名称大全四个字 2026-11-20
- 广告设计公司名字(广告设计类公司新颖名字) 2026-11-20
- 广告设计公司名字怎么取,广告设计公司名字怎么取好听 2026-11-20







