常见的企业存货计价方法有哪几种 - 常见的企业存货计价方法有哪几种类型
-
常见,的,企业,存货,计价,方法,有,哪,几种,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-19 23:51
- 小虎建站百科知识网
常见的企业存货计价方法有哪几种 - 常见的企业存货计价方法有哪几种类型 ,对于想了解建站百科知识的朋友们来说,常见的企业存货计价方法有哪几种 - 常见的企业存货计价方法有哪几种类型是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的财务世界里,存货如同流淌的血液,其价值的计量方式,直接决定了利润的容颜与资产的骨架。当管理者凝视资产负债表与利润表时,一个根本性的问题浮现:这些库存商品、原材料、在产品,究竟该用何种价格来定格其价值?这不仅是一道会计选择题,更是一场关乎成本真相、利润波动乃至经营决策的战略博弈。常见的企业存货计价方法有哪几种?它们各自隐藏着怎样的财务密码与商业逻辑?本文将为您揭开覆盖在存货计价之上的层层面纱,系统解析常见的企业存货计价方法有哪几种类型,带您深入这个影响企业财务命脉的核心地带。
基础基石:个别计价法
当我们谈论最精确的存货计价时,个别计价法如同一位严谨的档案管理员。这种方法要求对每一批、甚至每一件存货的购入成本或生产成本进行单独标识与记录,并在发出时准确追溯其对应的实际成本。它仿佛为每一件存货赋予了独一无二的“身份证”,成本流转与实物流转保持着绝对的同步。
这种方法通常适用于那些单位价值高昂、数量较少且易于辨认的存货。例如,珠宝店的钻石、汽车4S店待售的整车、艺术画廊的绘画作品。在这些场景下,存货的个体差异性极大,采用个别计价能最真实地反映销售成本与期末存货价值,确保财务数据的精确性。
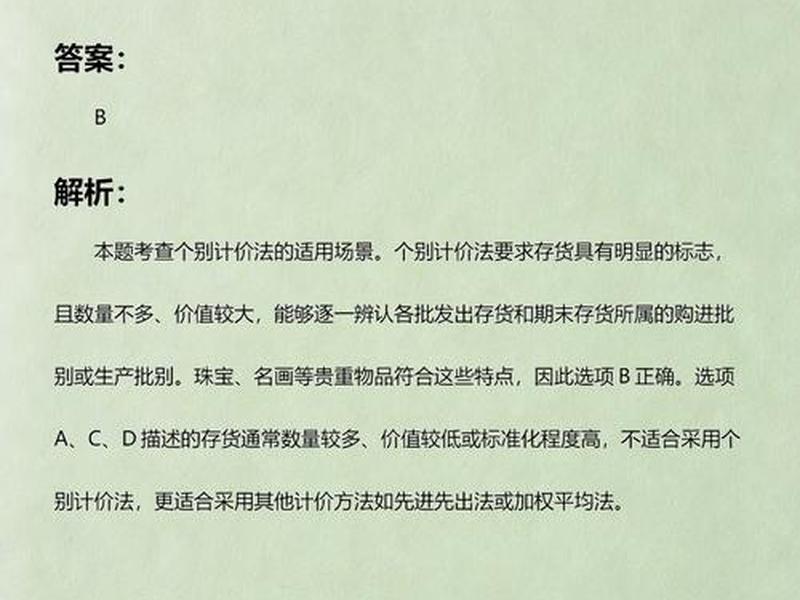
其光辉的背后是高昂的管理成本。它要求企业具备极其精细的库存管理系统,操作繁琐。对于大多数品类繁多、流转迅速的商品,如超市的日用品或制造企业的标准零件,实施个别计价法几乎是一项不可能完成的任务,效率的低下会吞噬其精确性带来的好处。
经典流变:先进先出法
先进先出法,其核心逻辑如同它的名字一样直观:假定先购入或生产的存货先被发出。在这种方法下,期末结存存货的成本,反映的是最近期购入或生产的单价。这非常符合许多行业,特别是食品、医药等具有时效性要求的商品的实物管理逻辑,即防止存货因存放过久而陈旧或过期。
从财务影响的角度看,在物价持续上涨的时期,先进先出法会将较早的、较低的成本结转为销售成本,从而导致报告的利润相对较高,而期末存货价值则接近当前较高的市价。这可能会在账面上呈现出一幅更为“亮丽”的盈利图景,同时资产负债表上的存货资产价值也更贴近现实。
但这种方法也可能带来税务上的提前效应,因为较高的利润意味着需缴纳更多的所得税。它在一定程度上可能“平滑”掉成本上涨对当期利润的冲击,使得管理者需要更谨慎地解读盈利质量。它就像一把双刃剑,既反映了某种现实的流转假设,也悄然影响着利润的时序分布。
稳健之锚:加权平均法
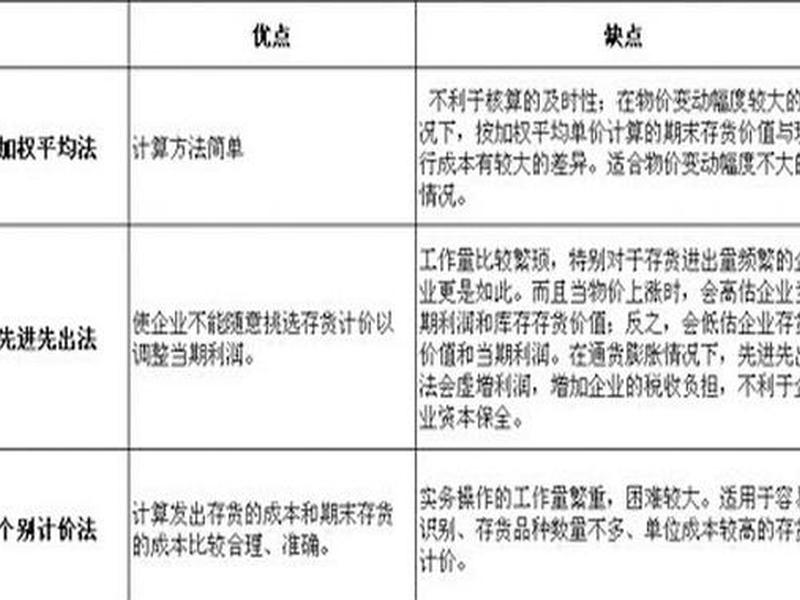
加权平均法试图在精确与简便之间找到一条中庸之道。它不区分存货批次的先后,而是在每个会计期间(通常为月度),将期初存货成本与本期全部入库存货的成本总和,除以相应的总数量,计算出一个加权平均单位成本。本期所有发出存货和期末结存存货,都统一按这个平均成本进行计价。
这种方法的最大优势在于平滑性。它有效地抹平了各批次存货因采购价格波动带来的成本起伏,使得单位销售成本相对稳定,不会因某批高价或低价存货的发出而导致利润剧烈波动。对于采购价格受市场影响频繁变动、存货品类混合存储且流转频繁的企业而言,加权平均法提供了可预测的成本流和相对稳定的毛利率。
操作上的简便性也是其被广泛采用的重要原因,尤其适用于采用永续盘存制或定期盘存制的各类企业。它不需要追踪具体的实物批次流向,大大降低了核算的复杂程度。这种“平均主义”也使其在物价单边变动时,无法像先进先出法或后进先出法那样,在资产负债表或利润表上产生特定的经济影响,更像一个温和的观察者。
逆向思维:后进先出法
后进先出法采用了一种与先进先出法相反的假设:假定最后购入或生产的存货最先发出。在这种逻辑下,期末结存存货的成本,反映的是较早时期的购入成本。这种方法曾在物价上涨时期受到一些企业的青睐,因为它将最近期较高的成本计入销售成本,导致报告的当期利润降低,从而可能产生递延所得税的效应。
从匹配原则看,后进先出法使得当期的收入与最近的、更接近现行重置成本的成本相配比,在某些观点下被认为能更真实地反映当前的盈利水平。在通货膨胀环境下,它避免了将过去低成本的存货利润计入当期,揭示出维持存货规模所需的真实成本。
其应用存在显著争议,且在国际财务报告准则中已被禁止使用,在中国企业会计准则中也不被允许。它可能导致资产负债表上的存货价值严重偏离现行市价(因为反映的是陈旧成本),从而降低资产信息的决策相关性。尽管其理论上有特定目的,但因其对报表的潜在扭曲,已逐渐退出主流会计准则的舞台。
现实之镜:计划成本法
计划成本法更像是一种管理工具与会计方法的结合体。它要求企业预先为各种存货制定一个相对稳定的“计划单价”(或标准成本)。日常收发存核算全部按此计划成本进行,实际采购成本与计划成本之间的差异,则被单独归集在“材料成本差异”等科目中。期末,通过计算差异率,将计划成本调整为实际成本。
这种方法极大地简化了日常核算工作,特别适用于存货品种、规格繁多的大型制造企业或建筑企业。通过分析成本差异,管理层可以有效地考核采购部门的业绩(价差)和生产部门的耗用效率(量差),将成本控制融入日常核算体系。
它的核心在于通过“计划”与“差异”的双轨运行,既满足了日常效率,又最终回归了实际成本。但它的有效性高度依赖于计划成本制定的科学性与及时调整的机制。若计划成本长期脱离市场实际,差异分析将失去意义,甚至误导管理决策。它是对企业管理水平要求较高的一种方法。
抉择的艺术:方法比较与影响
面对多样的计价方法,企业的选择绝非随意。这背后是多重因素的权衡:行业特性(如鲜活易腐品、时尚服装、大宗商品)、物价变动趋势、税收筹划考量、内部管理需求以及会计准则的合规要求。不同的选择,会像涟漪一样,扩散影响到企业的毛利率、净利润、资产总额、流动比率等关键财务指标,进而影响投资者、债权人的判断。
从更广阔的视角看,存货计价方法的选择也反映了企业的财务政策倾向——是倾向于展现更稳健的利润和资产价值,还是更贴近当前的经营成本?这种选择一旦确定,就需保持一致性,除非有正当理由不得随意变更,以确保会计信息的可比性。理解这些方法的奥妙,不仅是财务人员的必修课,更是企业管理者洞察经营实质、做出明智决策的钥匙。
以上是关于常见的企业存货计价方法有哪几种 - 常见的企业存货计价方法有哪几种类型的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:常见的企业存货计价方法有哪几种 - 常见的企业存货计价方法有哪几种类型;本文链接:https://zwz66.cn/jianz/418528.html。
猜你喜欢
- 常见的企业文化有哪些 常见的企业文化有哪些方面 2026-11-19
- 常见的企业命名方法有 - 常见的企业命名方法有哪些 2026-11-19
- 常见的cms漏洞 maccms 漏洞 2026-11-19
- 常见的b2b网站有哪些、b2b都有哪些网站 2026-11-19
- 常见就业网站 - 常见就业网站有哪些 2026-11-19
- 常见官方网站平台 - 常见官方网站平台有哪些 2026-11-19
- 常见企业网站模式 常见企业网站模式有哪些 2026-11-19
- 常用的软件版本管理方法、常用的软件版本管理方法有哪些 2026-11-19
- 常用的网页编辑工具 常用的网页编辑工具有哪些 2026-11-19
- 常用的网页排版制作软件;常用的网页排版制作软件有哪些 2026-11-19







