宽带费计入什么二级科目;宽带费计入什么二级科目成本
-
宽带,费,计入,什么,二级,科目,成本,在,企业,

- 建站百科知识-小虎建站百科知识网
- 2026-11-19 06:40
- 小虎建站百科知识网
宽带费计入什么二级科目;宽带费计入什么二级科目成本 ,对于想了解建站百科知识的朋友们来说,宽带费计入什么二级科目;宽带费计入什么二级科目成本是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的成本迷宫中,宽带费这笔看似不起眼的支出,究竟该归于何处?是隐藏在“办公费”的广阔屋檐下,还是独立为“通讯费”的一隅?这不仅仅是会计分录的简单选择,更是一场关乎成本精准画像、税务合规与内部管理效率的无声博弈。一个二级科目的抉择,背后牵动着费用归集的准确性、成本分析的深度以及财务决策的可靠性。本文将为您拨开迷雾,深入探讨宽带费二级科目归属的核心逻辑与多元场景,助您在复杂的账务森林中,找到那条最清晰、最合规的路径。
科目归属的核心逻辑
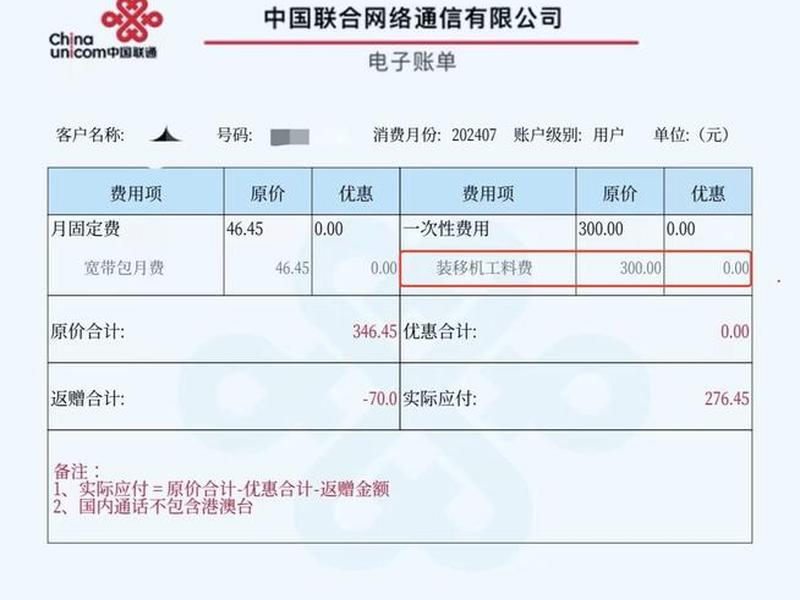
宽带费计入何种二级科目,并非随心所欲,其核心逻辑植根于费用的经济实质与发生部门。首要原则是“谁受益,谁承担”。若宽带主要服务于公司整体行政管理,如人事、财务、总裁办等职能部门,则其费用性质属于为组织和管理生产经营活动而发生的支出,应计入“管理费用”之下。常见的二级科目选项是“办公费”或“通讯费”。
“办公费”是一个包容性较强的科目,常涵盖办公文具、印刷品、报刊杂志、邮电通信等维持日常办公运转的杂项。将宽带费纳入其中,体现了其作为基础办公设施的特性。而“通讯费”则更侧重于信息传递层面的支出,与电话费、网络服务费等并列,更能突出其通信联络的功能属性。企业可根据自身核算细度和管理习惯进行选择,并无绝对统一的规定,关键在于内部核算口径的一致性。
还需考虑费用发生的频率与金额。对于一次性支付、金额较大的宽带初装费,若企业将其资本化,可能计入“固定资产”或“长期待摊费用”,再按期折旧或摊销。但对于持续发生的月租或年费,则通常作为当期费用处理。判断的关键在于该项支出带来的经济利益是否仅惠及当期,以及是否符合企业设定的固定资产确认标准。
不同部门的成本归集差异
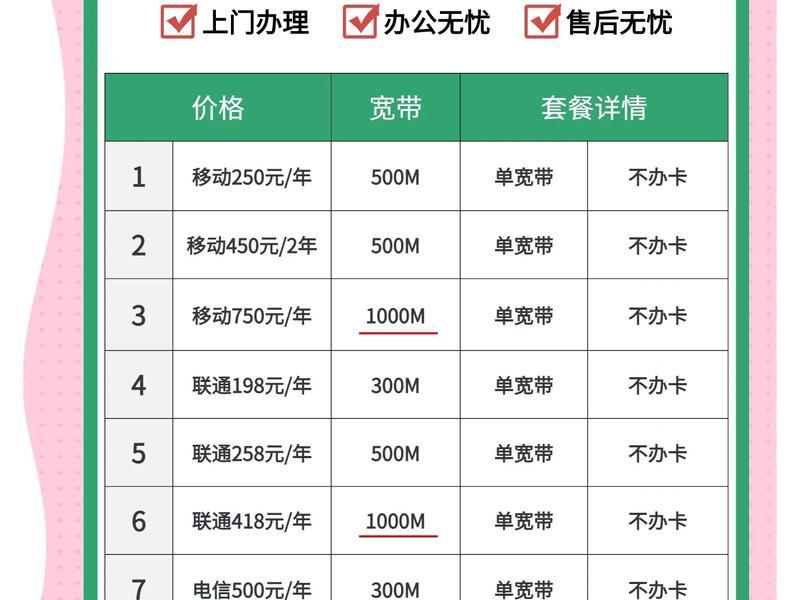
宽带费用的归集绝非“一刀切”,其成本属性随着使用部门的不同而动态变化。当宽带网络专门服务于销售部门,用于客户联系、市场信息收集或线上推广时,其费用便从“管理费用”转移至“销售费用”的范畴。可计入“销售费用——办公费”或“销售费用——通讯费”,准确反映该支出为销售活动服务的本质。
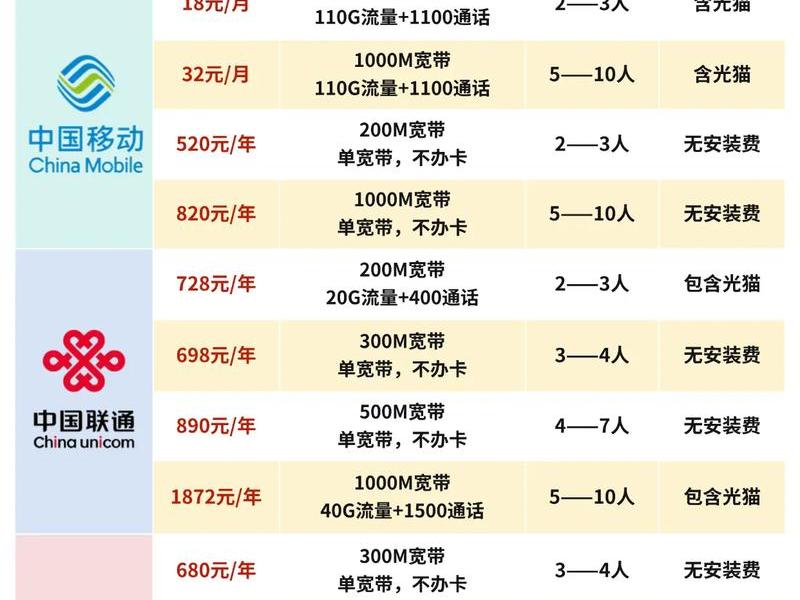
同理,如果宽带专用于产品研发部门的技术开发、资料检索或测试联网,那么这笔费用就可能划归“研发支出”。在生产车间,为特定生产设备或监控系统提供网络的宽带费,则可能被视为“制造费用”的一部分,最终计入产品成本。这种按部门、按用途的精细划分,是成本核算与管理会计的基本要求,旨在实现费用与产出之间的精准匹配。
这种差异化的处理,直接影响企业的成本结构分析和业绩评估。将销售部门的宽带费正确计入销售费用,能更真实地反映营销活动的投入;将研发部门的计入研发支出,则有利于企业准确核算研发投入,享受可能的加计扣除等税收优惠。财务人员必须与业务部门保持密切沟通,明确每一笔宽带费用的实际受益对象。
与固定资产的界限辨析
宽带费用是作为当期费用处理,还是计入固定资产?这取决于其是否符合固定资产的确认条件。固定资产通常指为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度,且价值达到一定标准的有形资产。单纯的宽费,作为一种持续性的服务购买,一般不具备“持有”的资产形态,因此通常直接费用化。
与宽带接入相关的一次性投入,如大型网络布线工程、核心网络交换设备、高性能路由器的购置等,如果单项价值较高且使用年限较长,则可能满足固定资产的确认条件。应将设备购置及安装成本资本化,借记“固定资产”,后续通过折旧方式分期计入成本费用。而每年向运营商支付的宽月租费,则仍作为当期“管理费用——办公费/通讯费”处理。
清晰区分资本性支出与收益性支出至关重要。错误地将应费用化的宽带费资本化,会虚增当期资产和利润;反之,则将应资本化的支出费用化,会低估资产,高估当期费用。企业应制定明确的财务政策,设定固定资产的价值下限,并依据宽带相关支出的实质内容进行判断。
税务处理的关键要点
宽带费用的账务处理与税务处理紧密相连,尤其涉及增值税进项税额的抵扣。企业向电信运营商支付宽带费,如果取得的是增值税专用发票,且该宽带用于增值税应税项目,其注明的进项税额通常可以按规定从销项税额中抵扣。这在会计分录上体现为:借记“管理费用——办公费”(不含税金额)和“应交税费——应交增值税(进项税额)”,贷记“银行存款”等。
对于预付的宽带费,税务上需关注发票取得时点与费用实际归属期。如果在预付时即取得全额发票,理论上可全额抵扣进项税,但会计上仍应按权责发生制将费用分摊至受益各期。企业需做好税务与会计的差异管理。若宽用于职工福利、免税项目或简易计税项目等不得抵扣的情形,其对应的进项税额则需进行转出。
税务合规性还体现在对电子发票的管理上。如今宽带费发票多为电子形式,企业需建立健全的电子发票接收、查验、归档流程,确保票据真实、合法、有效,以应对税务检查,并保障进项税额抵扣的权益。任何在税务处理上的疏忽,都可能带来不必要的税务风险和经济损失。
特殊业务场景的处理规范
企业经营中常会遇到一些特殊的宽带费支付场景,需要特别的账务处理智慧。例如,一次性支付多年的宽带套餐费用。根据权责发生制原则,即使款项已全部支付,费用也应在服务受益期内分期确认。支付时,可借记“预付账款”或“长期待摊费用”,贷记“银行存款”;随后在每期期末,根据享受的服务比例,摊销计入当期费用。
又如,企业为异地分支机构或项目部统一支付宽带费,再由内部进行分摊。支付时,可先计入“其他应收款——内部往来”或“管理费用——总部办公费”,待向分支机构划账或结算时,再冲销该科目,并由分支机构确认其自身的费用。这要求企业有清晰的内部结算机制。
还有退费或费用调整的情况。若因运营商原因或套餐变更获得宽带费退费,应红字冲销(或做相反分录)原费用记录,并相应调整进项税额。若涉及跨年度的退费,还需考虑对前期损益的影响,必要时进行以前年度损益调整。规范处理这些特殊场景,是保证会计信息质量的重要一环。
管理优化与内控建议
宽带费用的核算并非终点,而是管理优化的起点。企业应借此建立标准化的费用申请、审批、支付和入账流程。建议明确宽的需求部门、供应商选择、合同签订、费用报销等各环节的责任人,并推行预算管理,将宽带费纳入部门费用预算进行控制。
在科目设置上,可以在“管理费用”、“销售费用”等一级科目下,统一设置“通讯费”或“网络费”作为二级科目,或在“办公费”下设三级科目进行明细核算,确保全公司核算口径一致,便于后续数据的汇总、对比与分析。定期对宽带费用进行复盘分析,评估不同运营商套餐的性价比,结合使用量数据,优化采购决策,降低运营成本。
财务部门应定期与IT部门或行政管理部门协同,核查宽带线路的实际使用情况,避免闲置或私接带来的资源浪费。将宽带费用的核算与管理提升到成本控制和资源优化配置的高度,才能使这笔日常支出发挥最大的经济效益。
宽带费计入什么二级科目及其成本归属,是一个融合了会计准则、税务规定、内部管理和业务实质的综合命题。它远不止是借贷分录的填写,更是企业精细化管理水平的缩影。从明确费用属性与部门归属,到辨析资本化界限,再到关注税务抵扣与特殊场景,最终落脚于管理优化,每一步都需要财务人员的专业判断与业务洞察。唯有建立起清晰、一致、灵活且合规的核算体系,才能让宽带费这类“小支出”在企业的“大账本”中,找到其最准确的位置,从而为成本分析、预算控制和战略决策提供坚实、可靠的数据基石。
以上是关于宽带费计入什么二级科目;宽带费计入什么二级科目成本的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:宽带费计入什么二级科目;宽带费计入什么二级科目成本;本文链接:https://zwz66.cn/jianz/417669.html。
猜你喜欢
- 宽带网络运营商有哪几家(宽带网络运营商有哪几家公司) 2026-11-19
- 宽带专线一个月多少钱,宽带专线一个月多少钱正常 2026-11-19
- 家政公司网上注册流程及费用,网上怎么注册家政公司 2026-11-19
- 家具免费接单平台 家具免费接单平台有哪些 2026-11-19
- 客服软件免费版(客服软件免费版有哪些) 2026-11-19
- 客服软件免费 - 免费客服系统软件排名 2026-11-19
- 客服系统网页源码2022免费(客服系统网页源码2022免费版) 2026-11-19
- 客服系统网页源码2022免费、客服系统网页源码2022免费版 2026-11-19
- 客服系统免费版,免费版在线客服系统 2026-11-19
- 宝塔搭建网站视频教程全集 - 宝塔搭建网站视频教程全集免费观看 2026-11-19







