定制软件开发服务的收入确认、定制软件开发服务的收入确认是什么
-
定制,软件开发,服务,的,收入,确认,、,是什么,

- 建站百科知识-小虎建站百科知识网
- 2026-11-19 01:43
- 小虎建站百科知识网
定制软件开发服务的收入确认、定制软件开发服务的收入确认是什么 ,对于想了解建站百科知识的朋友们来说,定制软件开发服务的收入确认、定制软件开发服务的收入确认是什么是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷全球的今天,定制软件开发服务已成为企业构建核心竞争力的关键引擎。在这光鲜的技术成果背后,一个关乎企业财务健康与合规底线的核心议题——收入确认,却如同深水区的暗礁,令无数软件开发商与财务管理者感到困惑与挑战。那么,定制软件开发服务的收入确认究竟是什么?它远非简单的“收到钱就记账”,而是一套在特定会计准则框架下,关于何时、以何种金额将提供服务所获得的经济利益确认为收入的复杂判断体系。它连接着项目的交付脉搏与企业的财务报表,直接影响着利润表现、现金流评估乃至资本市场信誉。本文将带您深入这片既是“规则丛林”又是“价值罗盘”的领域,揭开其神秘面纱,为您的商业航船点亮合规与增长的灯塔。
收入确认的核心本质
定制软件开发服务的收入确认,其本质是在权责发生制基础上,对劳务交易成果的财务计量。它回答了一个根本性问题:企业何时“赚得”了这笔收入?答案并非在于合同签订或预收款到账的那一刻,而在于企业履行了承诺的履约义务,并且客户随之取得了对服务成果的控制权。这个过程充满了专业判断,需要将合同总对价,合理分摊至各个可区分的履约义务,并在每一项义务完成时,如同果实成熟自然坠落般,确认相应的收入。
这种确认方式,深刻反映了经济业务的实质,而非仅仅跟随现金流的步伐。它要求企业从“销售商品”的简单思维,转向“提供持续服务与知识产权”的复杂模式。对于定制软件而言,其成果往往是一个独一无二的系统、平台或解决方案,交付过程可能跨越数月甚至数年,其间伴随着需求变更、阶段验收和持续维护。收入确认就像一部精密的时间刻度尺,必须精准度量价值转移的每一个关键节点。
理解这一本质,是避免财务风险的第一步。错误的确认时点可能导致收入提前或延后,从而扭曲当期的盈利能力,误导管理层决策,更可能触及会计准则红线,引发审计风险与监管关注。它不仅是财务部门的记账规则,更是驱动项目管理和合同设计的重要商业原则。
核心会计准则的驾驭
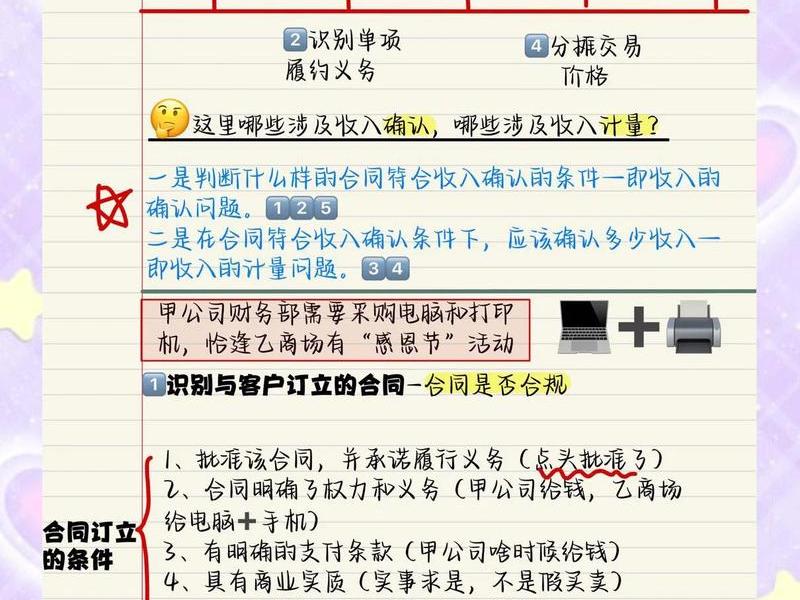
驾驭定制软件收入确认,必须精通相关的会计准则地图。在中国,企业普遍遵循《企业会计准则第14号——收入》。该准则的核心模型是“五步法”:识别合同、识别履约义务、确定交易价格、分摊交易价格、在履行义务时确认收入。每一步都针对定制软件服务的特性提出了具体挑战。例如,识别履约义务时,需要判断软件定制开发、安装调试、培训及后续升级是打包为一个整体义务,还是多个可单独区分的义务,这直接决定了收入确认的模式是单一时点还是随时间分段。
国际财务报告准则第15号与我国新收入准则实质趋同,为业务全球化的软件企业提供了统一的财务语言。准则要求基于控制权的转移来判断收入确认时点。对于定制软件,控制权转移可能发生在项目最终交付验收时,也可能随着项目进度逐步转移。如何选择“某一时点”模型还是“某一时段”模型,取决于合同条款是否创造了客户在企业履约过程中即能获得并消耗履约利益、或客户控制着在建商品、或企业产出的商品具有不可替代用途且企业有权就累计已完成部分收取款项等条件。
深刻理解并灵活应用这些准则,绝非财务人员的孤军奋战。它需要项目经理、销售法务与财务团队的紧密协作,从合同起草阶段就将收入确认的考量嵌入其中,设计清晰的交付里程碑、验收标准和付款节点,使商业安排与财务报告实现同频共振。
关键判断点与难点剖析
实战中,定制软件收入确认布满需要职业判断的“迷雾区”。首要难点在于“完工百分比法”的适用与计量。如果判断满足在一段时间内确认收入的条件,如何可靠地计量完工进度?常见方法有投入法(如成本比例)和产出法(如里程碑评估)。投入法可能受成本超支或效率波动影响;产出法则依赖于清晰、客观的里程碑定义。选择何种方法,需结合项目管理的精细度与数据的可靠性。
是合同变更的处理。定制开发过程中客户需求变更是常态。这些变更是属于原合同范围的调整,还是应作为一份新合同?这需要评估变更内容是否增加了可区分的软件功能,以及合同价格是否反映了该功能的单独售价。不同的判断将导致收入确认节奏的截然不同。
可变对价的估计也是一大挑战。合同总价可能包含基于性能表现、用户使用量或客户满意度考核的奖金或罚款。企业需要运用历史经验、市场数据等信息,做出最佳估计,并在每个资产负债表日重新评估,确保确认的收入金额极可能不会发生重大转回。这些判断点如同行走在钢丝上,需要谨慎与专业并存。
不同业务模式下的确认差异
定制软件并非千篇一律,不同的业务模式雕刻出不同的收入确认图景。纯粹的“交钥匙”项目模式,通常在最终验收合格、控制权一次性转移时确认全部收入,财务表现呈现“前期沉寂,后期爆发”的特点。
而“敏捷开发、持续交付”的模式,则更可能符合在一段时间内确认收入的条件。企业持续向客户交付可工作的软件增量,客户在过程中不断获得并消耗价值。收入随着开发工作的推进如溪流般持续确认,财务报表能更平滑地反映经营努力。
对于“软件定制化+多年维护服务”的捆绑销售合同,则需要将合同总价在软件授权(或开发)与后续维护服务之间进行分摊。软件部分的收入可能在交付时确认,而维护服务收入则在服务期内分期确认。这种模式要求企业能够合理确定各义务的单独售价,往往需要借助独立的市场报价或成本加成等信息。
内部控制与系统支撑
健全的内部控制体系是收入确认准确性的堡垒。企业需建立从销售到收款的全流程管控制度。关键控制点包括:合同评审流程,确保条款明确满足收入确认条件;项目进度监控与报告系统,为完工百分比计算提供可靠数据;阶段验收文档的规范管理与归档,作为控制权转移的关键证据;以及定期的财务与业务数据核对机制。
在数字化时代,借助专业的项目管理系统与财务软件集成至关重要。系统应能自动采集工时、成本数据,跟踪里程碑完成状态,并根据预设规则生成收入确认的计算底稿或建议,大幅减少人工误差与操纵空间。强大的系统支撑能将复杂的准则要求,转化为日常业务中可执行、可监控、可审计的标准化动作。
对经营与战略的深远影响
收入确认绝非被动的会计遵从,它主动反射并深刻影响着企业经营与战略。准确的收入确认是企业业绩的“真实之镜”,它帮助管理层看清各项目、各产品线的真实盈利能力和现金流产生能力,为资源分配、定价策略和项目投标提供核心数据支持。
从战略层面看,收入确认政策的选择甚至能引导业务模式的进化。认识到一次性确认收入带来的业绩波动,企业可能更倾向于设计分期交付、按服务效果收费的合同,从而与客户建立更长期、更稳定的合作关系,实现收入流的平滑与可预测。它促使企业从“项目制”思维转向“客户价值运营”思维。
在资本市场眼中,稳定、合规且能清晰解释的收入确认模式,是评估公司管理质量、盈利可持续性和风险水平的重要维度。一套稳健透明的收入确认实践,能显著增强投资者信心,提升企业估值,成为无形资产中不可或缺的组成部分。
以上是关于定制软件开发服务的收入确认、定制软件开发服务的收入确认是什么的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:定制软件开发服务的收入确认、定制软件开发服务的收入确认是什么;本文链接:https://zwz66.cn/jianz/417425.html。
猜你喜欢
- 定制软件开发步骤 - 定制软件开发步骤有哪些 2026-11-19
- 定制软件开发收费比例一般按多少(定制软件开发收费比例一般按多少计算) 2026-11-19
- 定制软件开发成本测算,定制软件开发成本测算公式 2026-11-19
- 定制软件开发价格行情 - 定制软件开发报价方案 2026-11-19
- 定制软件平台(定制软件平台排名) 2026-11-19
- 定制软件免费下载 定制软件免费下载苹果版 2026-11-19
- 定制软件app开发公司 定制软件app开发公司有哪些 2026-11-19
- 定制软件 开票税率 - 软件定制开发费 增值税税率 2026-11-19
- 定制设计网站、定制设计网站有哪些 2026-11-19
- 定制设计开发app;定制设计开发新产品英文翻译 2026-11-19







