官网搭建ai 官网搭建计什么会计科目
-
官网,搭建,计,什么,会计,科目,在,人工智能,

- 建站百科知识-小虎建站百科知识网
- 2026-11-18 18:37
- 小虎建站百科知识网
官网搭建ai 官网搭建计什么会计科目 ,对于想了解建站百科知识的朋友们来说,官网搭建ai 官网搭建计什么会计科目是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在人工智能技术席卷各行各业的今天,利用AI工具或服务进行官网搭建,已成为企业提升数字化形象与运营效率的新常态。当技术部门热火朝天地推进“官网搭建AI”项目时,财务部门往往面临一个现实而具体的问题:这项投入究竟该计入什么会计科目?是作为一次性费用消化,还是转化为可长期摊销的资产?这不仅关系到当期利润的呈现,更影响着企业长期的财务健康与资源规划。本文将深入剖析“官网搭建AI”从概念到落地的全过程中,所涉及的复杂会计科目核算逻辑,为企业在数字时代的精准财务决策提供清晰指引。
初始投入:开发成本的资本化抉择
官网搭建AI项目的起点,往往是内部技术团队的自主开发或委托外部服务商进行定制。这一阶段产生的支出,是进行会计处理的首个关键节点。如果企业自行研发具有独创性的AI官网搭建系统,其开发过程中符合资本化条件的直接材料、人工及相关费用,不应简单计入“管理费用”或“研发费用-费用化支出”。根据企业会计准则,当技术可行性已得到论证,且企业有意愿、有能力完成开发并使用或出售时,相关支出应转入“开发支出”科目进行归集。
项目开发达到预定可使用状态后,这部分资本化的开发成本需从“开发支出”结转至“无形资产-非专利技术”或“无形资产-软件”科目。这将使得投入不再是当期损益的减项,而转化为一项长期资产。后续,企业需在该无形资产的使用寿命内,进行系统合理的摊销,通常计入“管理费用-无形资产摊销”或“销售费用”等科目。这种处理方式平滑了费用支出,更匹配AI工具带来长期经济效益的特点。
反之,如果项目仅处于前期探索阶段,技术可行性无法证实,或项目最终失败,所有相关支出则应在发生时直接费用化处理,计入当期损益。这种资本化与费用化的界限判断,需要技术部门与财务部门的紧密协作与专业判断,是企业进行官网搭建AI项目财务处理面临的首个重要决策。
外购服务:无形资产的确认与计量
更多企业可能选择直接外购成熟的AI官网搭建平台服务或授权。这种情况下,会计处理的核心在于区分所购买的是“服务”还是“资产”。若企业一次性支付对价,获得的是AI官网搭建软件(或系统)的永久使用权、定制化源码所有权,这通常满足无形资产的确认条件。支付的购买价款、相关税费以及其他直接归属于使该项资产达到预定用途的支出,应当计入“无形资产”成本。
对于以分期付款方式购买的情形,如果合同实质上具有融资性质,无形资产的成本应以购买价款的现值为基础确定,与实际支付价款之间的差额,作为未确认融资费用,在付款期间内按实际利率法摊销,计入财务费用。这体现了会计处理的实质重于形式原则。
如果企业购买的是按年或按季订阅的SaaS(软件即服务)服务,则通常无法确认一项无形资产。因为企业并未控制该软件平台本身,只是获取了在一定期间内的使用权。相关支出应作为“管理费用-办公费”或“销售费用-服务费”等,在服务受益期内分期摊销,或根据支付方式直接计入当期费用。这种模式下的支出更接近于一项经常性运营成本。
后续支出:升级维护的费用归属
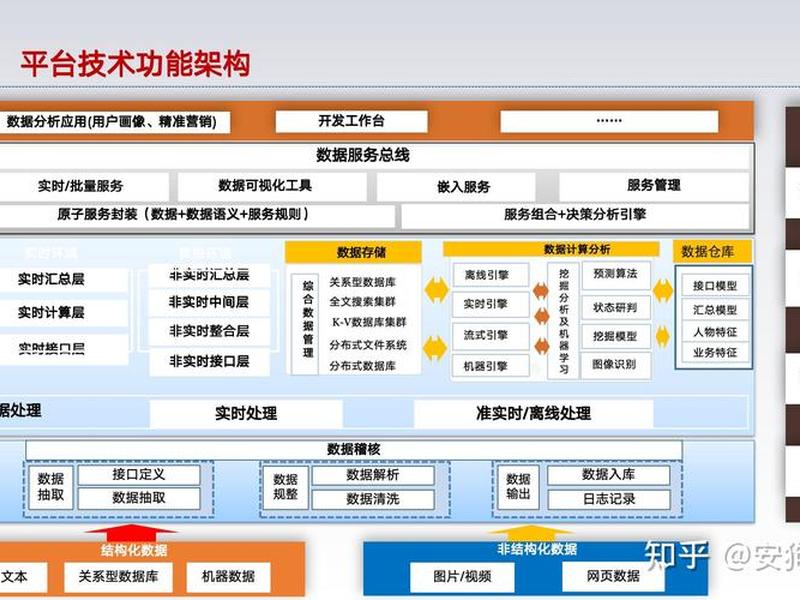
官网搭建AI系统并非一劳永逸,后续的版本迭代、功能升级、安全维护与日常运营将持续产生支出。这些后续支出的会计处理,同样需要谨慎区分。若后续支出是为了确保系统能够按既定标准正常运行而发生的日常维护、漏洞修复、服务器托管等费用,这类支出通常直接计入当期损益,如“管理费用-系统维护费”。
如果后续支出是用于对系统进行重大功能升级、性能显著提升或适应新技术环境的大规模重构,并且这些升级很可能带来未来经济利益的增加,且相关成本能够可靠计量,那么这部分支出就有可能符合无形资产的资本化条件。例如,为官网AI系统增加全新的智能内容生成模块、集成更先进的视觉设计引擎等重大升级,其相关开发成本可考虑计入无形资产账面价值。
财务人员需要与技术团队深入沟通,准确判断每次升级维护的性质。是“修修补补”还是“脱胎换骨”?这直接决定了支出是流向利润表影响当期业绩,还是沉淀在资产负债表形成新的资产价值。持续的、清晰的沟通机制是确保会计处理准确的关键。
基础设施关联:硬件与云服务的核算
官网搭建AI系统的运行离不开底层基础设施的支持,这部分投入的会计科目也需明确。如果企业选择自建数据中心,为AI系统采购专用服务器、网络设备等硬件,这些支出一般确认为“固定资产-电子设备”。随后在其预计使用寿命内计提折旧,折旧费用根据用途计入“管理费用-折旧费”或“研发费用”等。
当前更主流的模式是采用云服务。企业向云服务商(如百度智能云、阿里云等)购买用于部署和运行官网AI系统的计算资源、存储资源和带宽。这类云服务费支出,通常作为“管理费用-云服务费”或“销售费用”处理,在服务期内进行摊销。如果与云服务商签订的是长期不可撤销合同并支付大额预付款,可能需要考虑是否存在使用权资产或长期待摊费用。
基础设施的选择(自建 vs. 云服务)不仅影响技术架构的灵活性与成本,也直接决定了企业在资产负债表上是增加“固定资产”还是产生更多“运营费用”。这一决策需要综合技术、财务与战略考量。
价值摊销:经济利益的系统分摊
对于已资本化计入无形资产的官网搭建AI系统成本,其价值如何在受益期间内进行分摊,是连接资产与费用的桥梁。摊销方法通常采用直线法,即在不考虑残值的情况下,在预计使用寿命内平均摊销。使用寿命的估计是关键,需综合考虑技术迭代速度(AI技术更新周期快)、合同约定使用年限、行业惯例等因素。
摊销金额根据AI系统的主要服务对象计入不同科目。如果系统主要服务于内部管理及官网运营,摊销额通常计入“管理费用-无形资产摊销”。如果该系统直接用于为客户创建官网并产生收入,成为生产环节的一部分,则摊销额可能计入“主营业务成本”或“销售费用”。准确的科目归属影响着毛利率与费用结构的呈现。
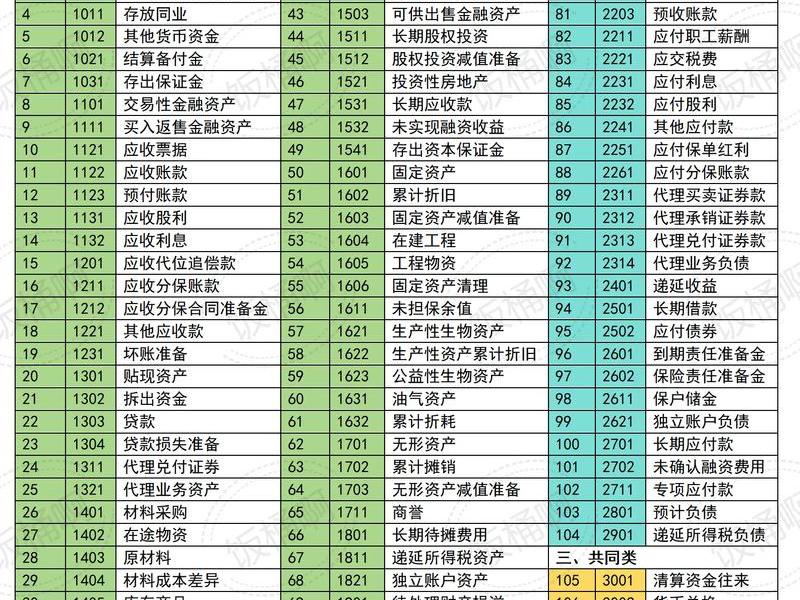
企业需至少于每年年度终了对无形资产的使用寿命及摊销方法进行复核。如果官网AI技术发生颠覆性变革,导致现有系统提前淘汰,则需对无形资产进行减值测试,并计提相应的资产减值损失。这使得账面价值更贴近其真实经济价值。
税务处理:研发加计扣除的潜在红利
从税务视角看,官网搭建AI项目的投入可能带来额外的税收效益。如果企业的AI官网系统开发活动符合国家关于“研发活动”的认定标准,那么为该项目发生的研发费用(无论是费用化还是资本化的部分),在计算应纳税所得额时,有可能享受税前加计扣除的税收优惠政策。
这意味着,在会计利润的基础上,税法允许企业按实际发生研发费用的一定比例(如100%或更高)额外扣除,从而有效降低应纳税所得额,减轻税收负担。财务人员需要准确归集研发费用,包括直接投入的材料费、研发人员人工费、用于研发的仪器设备折旧费、无形资产摊销费以及其他相关费用,并备齐技术资料证明研发活动的真实性。
税务处理与会计处理目的不同,可能存在暂时性差异。例如,会计上已资本化的开发支出,在税务上可能允许一次性扣除或加计扣除,从而形成可抵扣暂时性差异,确认递延所得税资产。充分理解和利用税收政策,能让官网搭建AI的技术投资,在财务上获得更优的回报。
以上是关于官网搭建ai 官网搭建计什么会计科目的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:官网搭建ai 官网搭建计什么会计科目;本文链接:https://zwz66.cn/jianz/417082.html。
猜你喜欢
- 官网搭建公司、如何搭建公司官网 2026-11-18
- 官网推广需要什么条件 - 官网推广需要什么条件呢 2026-11-18
- 官网推广怎么做,官网推广怎么做的 2026-11-18
- 官网招聘编制,官网招聘编制小学教师 2026-11-18
- 官网招聘的企业,官网招聘的企业是什么 2026-11-18
- 官网招聘信息 - 中国铁路局官网招聘信息 2026-11-18
- 官网怎么注册新账号 官网怎么注册新账号微信 2026-11-18
- 官网怎么创建苹果账户账号(官网怎么创建苹果账户账号呢) 2026-11-18
- 官网怎么创建苹果账户详细步骤;官网怎么创建苹果id 2026-11-18
- 官网怎么创建苹果账户流程;苹果官网怎么创建apple id 2026-11-18







