境外收款怎么开通;境外收款怎么开通信用卡
-
境外,收款,怎么,开通,信用卡,在,全球化,的,

- 建站百科知识-小虎建站百科知识网
- 2026-11-17 08:59
- 小虎建站百科知识网
境外收款怎么开通;境外收款怎么开通信用卡 ,对于想了解建站百科知识的朋友们来说,境外收款怎么开通;境外收款怎么开通信用卡是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化的浪潮下,跨境电商、海外工作、留学汇款……“境外收款”已成为连接个人与世界商业脉搏的关键桥梁。面对陌生的国际支付体系、复杂的银行流程和潜在的合规风险,许多人望而却步,无数笔本应顺利到账的资金,可能因操作不当而在半路“迷失”。更让人心动的是,开通境外信用卡收款,意味着能直接触达全球数以亿计的消费者,开启一扇真正的国际化商业大门。这篇文章,将为你拨开迷雾,一步步揭示境外收款从0到1的完整路径,以及如何安全、高效地绑定信用卡,让你的资金在全球范围内自由流转,不再受困于地域的藩篱。
路径抉择:主流收款渠道全景扫描
开通境外收款,首先需要选择一个可靠的“资金管道”。当前主流的路径可分为三类,各有其适用场景和优势。
第一类是国际第三方支付平台,如PayPal、Payoneer(派安盈)、PingPong等。它们如同设立在互联网上的“国际银行”,为个人和企业提供虚拟的境外收款账户。以PayPal为例,其开户门槛极低,个人或企业均可快速注册,并绑定国际信用卡进行收款。其费率通常为交易额的固定比例加上小额手续费,对于刚起步的跨境卖家或自由职业者而言,是试水国际市场的便捷选择。Payoneer则因其多币种账户和实体卡功能而闻名,特别适合需要频繁在不同平台收款的用户。
第二类是传统银行电汇。这是最经典、也最受大额交易信赖的方式。通过国内银行的国际业务部门,你可以接收来自海外银行账户的汇款。例如,建设银行、工商银行等都提供完善的个人境外汇入汇款服务。收款人只需向汇款方提供准确的SWIFT代码、银行英文名称、个人账号及拼音姓名等信息。这种方式资金安全性高,但到账速度可能因中转行而有所延迟,且中间行可能会扣除一定手续费。
第三类是新兴的跨境支付服务商和虚拟银行。它们针对跨境电商卖家提供了更专业的解决方案,不仅解决收款问题,还整合了汇率管理、多平台店铺统一管理、一键提现至国内银行卡等功能。这类服务商通常与亚马逊、eBay、Shopee等大型电商平台有深度合作,实现了收款账户与店铺的自动绑定和资金归集,大大提升了运营效率。
信用卡收款:打通消费终端的任督二脉
如果说开通境外收款账户是修好了“水库”,那么支持信用卡收款就是铺设了直达全球消费者的“水渠”。对于从事跨境电商或在线服务的个人与企业而言,能否接收信用卡付款,直接决定了潜在客户群的规模。
开通信用卡收款功能,核心在于接入国际信用卡支付通道。个人卖家最常用的方式是借助前述的第三方支付平台。例如,在PayPal账户中,无需额外开通,买家即可使用Visa、Mastercard等国际信用卡向你的PayPal账户付款。对于希望建立独立站(自建网站)的卖家,则需要通过支付服务商(Payment Service Provider, PSP)如Stripe、Asiabill等来集成信用卡支付网关。
这些服务商相当于“收单机构”,它们负责处理信用卡交易请求、进行风险控制(如验证CVV码、地址AVS校验),并将资金结算到你的商户账户。申请此类通道通常需要企业主体(有限公司或个体工商户),并提交营业执照、法人身份证明、网站信息等资料进行审核。审核通过后,技术集成即可让你的网站支持全球主流信用卡付款。
值得注意的是,信用卡收款通道的费率结构更为复杂。除了基础手续费(通常在2.9% + $0.3/笔左右),还可能涉及开户费、月租费以及180天滚动保证金(用于应对可能的争议退款)。在选择服务商时,必须仔细对比费率和合同条款,选择透明、性价比高的方案。
实操演练:从开通到资金落袋
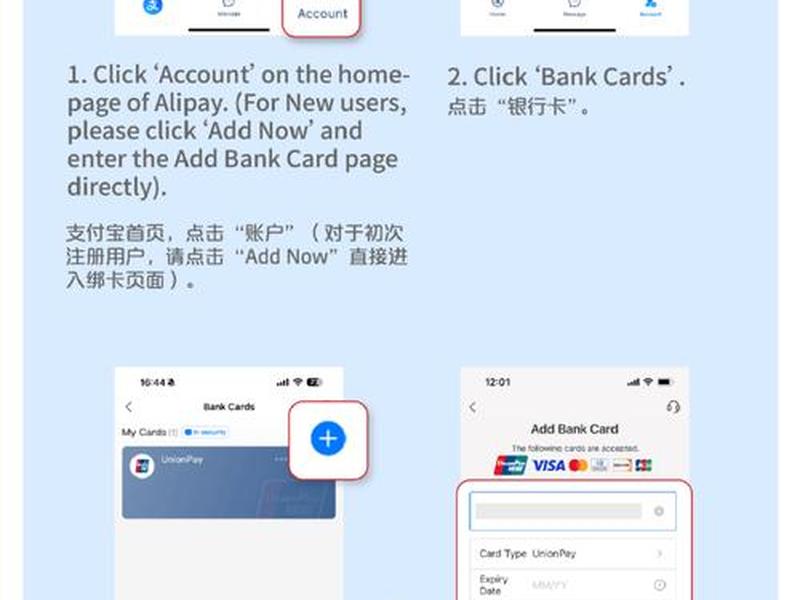
了解渠道后,具体的开通操作是成功的关键。我们以通过第三方收款平台(如PingPong)开通境外收款并用于电商平台为例,拆解全流程。
第一步是账户注册与审核。访问平台官网,使用邮箱或手机号注册。根据提示选择账户类型(个人或企业),并提交相应的身份认证材料。对于企业用户,通常需要上传营业执照、法人身份证等;个人用户则提供身份证即可。平台会在1-2个工作日内完成审核,这个环节确保了账户的合规性与安全性。
第二步是获取境外收款账户。审核通过后,平台会为你生成专属的境外虚拟银行账户,例如美元账户、欧元账户等。这个账户拥有独立的账号、路由号和SWIFT代码,其持有人信息与你注册平台时提交的信息完全一致。这一点至关重要,亚马逊等平台严查“主体不一致”,即店铺注册主体与收款账户持有人不符,一旦发现可能导致资金冻结。
第三步是绑定电商平台。登录你的亚马逊、eBay或Shopee等卖家后台,在“存款方式”或“付款信息”设置页面,准确填入平台提供的账户信息。完成后,平台通常会发起一笔小额测试打款(如0.01美元)进行验证,你需在收款平台后台确认收到该笔款项并输入验证码,从而完成绑定。此后,平台的销售款项便会定期结算至这个境外账户。
合规之锚:避开资金冻结的隐形雷区
跨境收款绝非简单的“钱进来”那么简单,合规是贯穿始终的生命线。2026年,随着外汇管理局与税务系统数据的实时交互,任何违规操作都无所遁形。
首要原则是“交易真实,主体一致”。所有入境资金都必须有真实的、可追溯的跨境交易背景,如商品订单、服务合同等。绝对不能通过个人账户收取明显超出个人合理用途的公司贸易货款,或采用“买单报关”(出口主体与收款主体不符)的方式。收款账户的持有人必须与电商店铺的注册主体、以及与报关单上的出口主体保持一致。这是外汇管理的基本要求,也是平台审核的红线。
其次是“依法申报,及时结汇”。根据中国外汇管理规定,个人每年享有等值5万美元的便利化结汇额度。通过持牌收款平台进行机构渠道结汇,通常不占用此个人额度。资金进入国内后,无论是个人还是企业,都需依法进行税务申报。个人卖家需按经营所得申报个人所得税,企业卖家则需将收入计入公司账目,申报增值税和企业所得税。务必保留好订单、物流、收款和结汇的全部凭证至少5年,以备核查。
最后是警惕“高频小额”与“敏感地区”风险。个人账户短期内频繁接收来自不同境外付款人的小额汇款,极易触发银行的反洗钱监控系统,导致账户被临时冻结。接收来自受国际制裁国家或地区的汇款,成功率极低,资金很可能被原路退回。在开展业务前,务必了解清楚你的客户和资金来源地。
资金回笼:安全高效的结汇提现策略
当外币安稳地躺在你的境外收款账户后,如何以最优的方式变成人民币落袋为安,是最后一个关键步骤。
结汇的核心是汇率和渠道。选择提供“0汇损”或“汇率透明”的收款平台至关重要。这意味着平台采用中国银行实时公布的中间价进行兑换,不通过隐藏的汇率差赚取额外利润。你可以在发起提现前,清晰地看到预估的人民币到账金额。
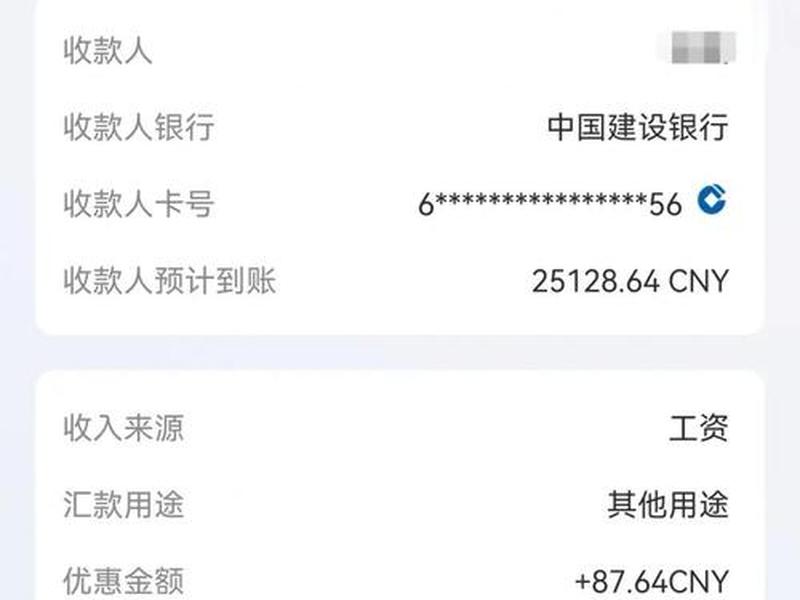
提现流程已高度线上化、自动化。在收款平台后台,选择提现币种和金额,绑定并选择你名下的国内银行卡(建议使用一类卡),提交申请即可。优质的平台能实现人民币提现快速到账,部分甚至支持工作日内的“秒到”服务。对于企业用户,提现至对公账户,流程类似,但需确保公司账户已开通外币接收功能。
需要特别规划的是额度问题。对于业务量大的个人卖家,5万美元的个人年度便利化额度很快会用尽。解决方案有两种:一是通过家人的额度进行分拆结汇,但必须确保资金来源合法且能证明亲属关系;二是最合规、最推荐的方式——注册个体工商户或公司,以企业主体收款和结汇。企业对公账户结汇没有年度额度限制,且能享受更完善的金融服务和税务筹划空间。
未来视野:数字化工具赋能全球收款
跨境收款领域正经历着深刻的数字化变革,越来越多的工具正在让这个过程变得更智能、更简单。
例如,一些先进的收款平台已经集成了AI驱动的风控和审核系统。它们能自动识别可疑交易,加快合规审核流程,将原本可能需要数日的材料审核缩短至数小时。通过API接口,这些平台能与卖家的ERP(企业资源计划)系统、电商平台后台深度打通,实现销售数据、资金流水、物流信息的自动同步和对账,极大减轻了人工处理的负担。
多币种钱包和自动换汇功能也成为标配。卖家可以在一个平台内管理美元、欧元、英镑、日元等多种货币的余额,并根据设定的汇率目标,选择最佳时机一键换汇,有效对冲汇率波动风险。针对跨境电商卖家的融资服务也开始出现,平台可以根据历史收款数据提供信用贷款,解决卖家旺季备货的资金周转难题。
拥抱这些数字化工具,意味着卖家不仅能“收得到”钱,更能“管得好”、“用得好”钱,将跨境资金管理从繁琐的后勤工作,转变为驱动业务增长的战略优势。
以上是关于境外收款怎么开通;境外收款怎么开通信用卡的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:境外收款怎么开通;境外收款怎么开通信用卡;本文链接:https://zwz66.cn/jianz/415428.html。
猜你喜欢
- 境外服务器48g;境外服务器工[24三七.me]开发 2026-11-17
- 境外建站现在已经属于违法,境外建站现在已经属于违法行为了吗 2026-11-17
- 境外平台有哪些 - 境外贷款平台有哪些 2026-11-17
- 境外宽带,境外宽带如何在国内安装 2026-11-17
- 境外域名服务器、境外域名服务器是什么 2026-11-17
- 境外域名服务商 境外域名服务商有哪些 2026-11-17
- 境外免费服务器 - 境外免费服务器app 2026-11-17
- 境外上网怎么收费 - 境外上网怎么收费的 2026-11-17
- 境外上网、境外上网流量包 2026-11-17
- 境外wifi随身无线网(境外wifi随身无线网怎么使用) 2026-11-17







