国际收款平台有哪些(国际收款平台有哪些公司)
-
国际,收款,平台,有,哪些,公司,在,全球化,的,

- 建站百科知识-小虎建站百科知识网
- 2026-11-17 03:33
- 小虎建站百科知识网
国际收款平台有哪些(国际收款平台有哪些公司) ,对于想了解建站百科知识的朋友们来说,国际收款平台有哪些(国际收款平台有哪些公司)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化的浪潮下,无论是扬帆出海的跨境电商卖家,还是连接世界的B2B外贸企业,都面临着一个共同的灵魂拷问:钱,如何才能安全、快速、低成本地回到自己手中? 跨境资金的流转,不再是简单的收与付,它直接关系到企业的利润生命线、资金周转效率乃至全球业务的成败。面对市面上琳琅满目的服务商,许多企业家深感困惑:国际收款平台有哪些?这些公司各自有何神通?我的生意,究竟该托付给谁?
本文将为您拨开迷雾,深入剖析2026年跨境支付领域的核心玩家与竞争格局,从平台巨头、技术革新者、区域深耕者、全能服务商以及合规安全基石等多个维度,为您呈现一幅清晰的国际收款平台生态地图,助您找到那把开启全球资金流的“金钥匙”。
一、 平台巨头:生态与规模的制高点
在跨境支付的星图中,一些名字因其庞大的用户基数和深厚的生态链接而熠熠生辉。它们往往是卖家触达全球消费者的第一站。
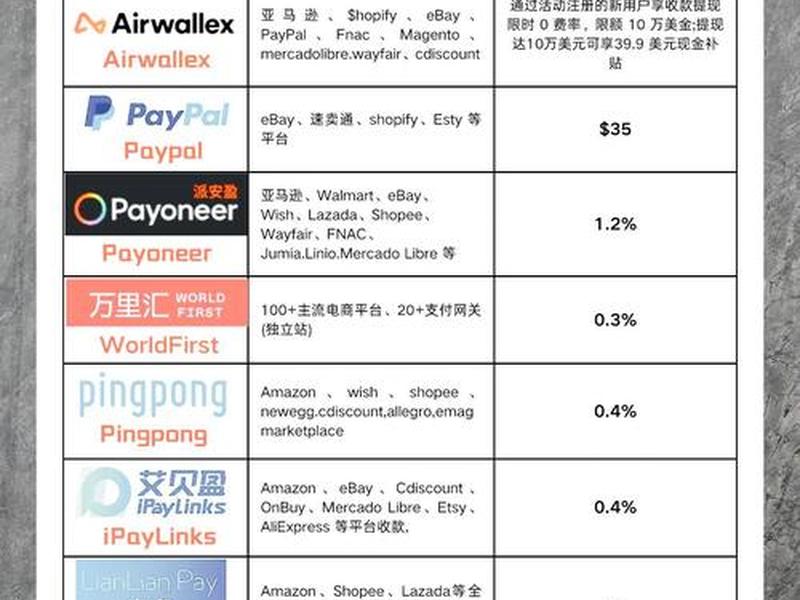
例如,蚂蚁国际旗下的万里汇(WorldFirst),凭借其强大的集团背景和广泛的银行直连网络,为卖家提供了覆盖全球130多个电商平台的一站式收款体验。其核心魅力在于“一个账户,全球收付”,极大地简化了多平台运营的资金管理复杂度。无论是亚马逊、eBay,还是新兴的TikTok Shop,资金都能高效归集。
另一巨头PayPal,则是欧美消费者心中信赖的代名词。对于面向个人消费者或小微B2B交易的商家而言,接入PayPal几乎等同于获得了市场的“通行证”。它解决了买家端的信任问题,但其费率结构与提现流程,也常成为卖家进行成本核算时需要精打细算的部分。
这些平台巨头的优势在于“广”与“便”。它们构建了庞大的支付网络,降低了商户的接入门槛。选择它们,意味着选择了与主流市场脉搏同频,但同时也需在费率、到账速度等细节上仔细权衡,找到规模效应与成本控制的最佳平衡点。
二、 技术驱动者:效率与体验的重塑者
如果说平台巨头修建了支付的高速公路,那么一批以尖端技术为核心的金融科技公司,则致力于让这条公路变得更智能、更快速、更便宜。它们以代码为犁,深耕跨境支付的效率痛点。
以空中云汇(Airwallex)为代表,这类平台将“全球本地化”做到了极致。它们能帮助企业在几分钟内开设海外本地银行账户,拥有本地账号和路由信息,从而实现像当地公司一样收款,极大减少了中间行手续费和到账时间。其强大的API接口和嵌入式金融解决方案,更能让企业的财务系统与全球支付网络无缝集成。
同样,PingPong等平台则以“全链路赋能”见长。它们不仅提供收款服务,更将服务延伸至VAT税务缴纳、出口退税、供应链融资乃至营销广告支付等领域,试图为企业打造一个覆盖资金流全周期的闭环生态。这种深度绑定,让支付服务超越了工具属性,成为企业出海业务的战略合作伙伴。
技术驱动型平台的核心价值是“效”与“新”。它们通过创新不断刷新资金到账的速度纪录,通过智能化工具管理汇率风险,通过灵活的API赋予企业定制化能力。对于追求极致运营效率、业务链条复杂或具有技术整合能力的企业而言,它们是极具吸引力的选择。
三、 区域深耕专家:本土市场的破壁人
全球市场并非铁板一块,每个区域都有其独特的支付习惯、监管要求和商业文化。一些收款平台选择不做“万金油”,而是成为特定区域的“专家”。
在东南亚市场,连连国际通过与Shopee、Lazada等平台的深度合作及本地支付网络的整合,提供了极具竞争力的解决方案。其推出的针对Shopee卖家的定制化年卡等活动,直接切中了卖家降低成本的核心诉求。对于主攻东南亚的商家而言,这种深度的本地化服务意味着更少的摩擦与更高的成功率。
在拉美、非洲等新兴市场,则有像iPayLinks艾贝盈这样的服务商,积极布局本地清算网络。例如在尼日利亚、马来西亚等地提供本地币种收款账户,实现“0中间行手续费、最快实时到账”。这解决了新兴市场汇款路径长、费用高、时效慢的顽疾,是开拓这些蓝海市场的关键支撑。
选择区域深耕专家,就是选择“深”与“准”。它们对当地市场的理解、建立的本地合作关系和适配的合规方案,能够帮助出海企业绕过许多看不见的“暗礁”,实现真正的本土化运营,这是在陌生市场建立信任、站稳脚跟的加速器。
四、 全能型服务商:复杂需求的一站式答案
对于业务横跨B2B与B2C、市场遍布多洲、涉及多币种结算的综合性企业而言,它们需要的不是单一功能的工具,而是一个能应对所有复杂场景的“瑞士军刀”。
这类全能型服务商,如Payoneer(派安盈)和前述的iPayLinks艾贝盈,通常具备几个共同特征:一是支持场景全面,既能收跨境电商平台货款,也能处理传统外贸的电汇(T/T)收款,甚至提供虚拟信用卡用于海外采购支付。二是币种覆盖广泛,支持主流货币与众多新兴市场货币。三是功能集成度高,将收款、换汇、付款、资金管理乃至金融衍生服务整合于一个平台。
例如,一家同时从事亚马逊销售和传统五金件出口的工贸一体企业,就可以通过一个全能型平台账户,统一管理来自亚马逊的美元、来自欧洲客户的欧元货款,并用同一账户向海外供应商支付采购款。这种统一管理极大地提升了财务效率,降低了对账难度。
全能型服务商的魅力在于“整”与“通”。它们致力于打破业务条线间的资金壁垒,为企业提供一个全局视角的现金流管理中枢,特别适合业务模式多元、正处于快速扩张期的出海企业。
五、 合规与安全:不可逾越的生命线
在追求效率与成本的所有绚丽的商业故事都必须建立在稳固的基石之上——那就是合规与安全。这绝非老生常谈,而是跨境资金的生命线。一个没有合规牌照和安全认证的收款平台,无异于在悬崖边行走。
在选择国际收款平台时,必须审视其“合规图谱”。这包括是否持有业务开展地的金融牌照,如美国的MSB、欧洲的EMI、香港的MSO、新加坡的MPI等。是否通过PCI-DSS(支付卡行业数据安全标准)LEVEL 1最高等级认证,以确保交易数据的安全。客户的资金是否存放于受监管银行的备付金账户,实现与平台运营资金的严格隔离。
近年来,全球监管日趋严格,各国对反洗钱、反恐融资的审查力度空前。一个合规资质齐全的平台,不仅是资金安全的保障,更是企业业务持续、稳定经营的“护身符”。它确保你的每一笔跨境收入都阳光透明,避免因渠道问题导致账户冻结、资金损失乃至法律风险。在这条生命线上,没有妥协的余地。
六、 未来已来:智能化与一体化浪潮
跨境支付的战场,从未停止进化。未来的赢家,必将是那些能预见并引领趋势的探索者。当前,两大趋势正重塑行业格局:深度智能化与生态一体化。
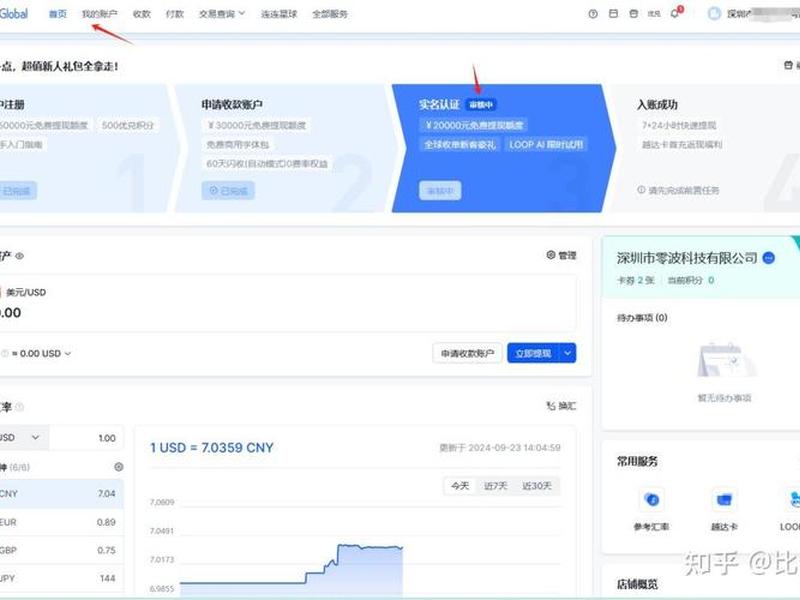
智能化已渗透至各个环节。基于大数据和机器学习的智能风控系统,能实时甄别欺诈交易,将风险扼杀在摇篮。AI驱动的汇率预测与自动锁汇工具,能帮助企业捕捉最佳换汇窗口,主动管理汇损。这些不再是概念,而是头部平台正在提供的标准服务。
一体化则意味着支付与商业流程的深度融合。收款平台正通过与ERP、CRM、物流、税务系统的广泛连接,将支付数据转化为商业洞察。例如,根据实时销售数据预测现金流,自动匹配订单与付款,一键完成跨境缴税。支付,正从一个财务端点,演变为驱动业务增长的“数字神经网络”。
展望未来,国际收款平台之间的竞争,将超越费率和到账速度的比拼,升维至全球资金治理能力的较量。谁能为企业提供更智能的决策支持、更无缝的生态连接、更前瞻的合规方案,谁就能在下一个十年赢得先机。
以上是关于国际收款平台有哪些(国际收款平台有哪些公司)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国际收款平台有哪些(国际收款平台有哪些公司);本文链接:https://zwz66.cn/jianz/415167.html。
猜你喜欢
- 国际新闻今日新闻热点大事件、最新国际新闻头条今日国际大事件 2026-11-17
- 国际批发网站平台 - 国际批发网站平台排名 2026-11-17
- 国际性购物平台 国际性购物平台排名 2026-11-17
- 国际快件与普通互联网专线的区别,国际快线与普通互联网专线相比,不包括以下()特点 2026-11-17
- 国际平台都有哪些、国际平台都有哪些公司 2026-11-17
- 国际平台网站、国际网站平台哪个好 2026-11-17
- 国际平台社交软件是哪个国家的 - 国际平台社交软件是哪个国家的软件 2026-11-17
- 国际平台有哪些;国际视频平台有哪些 2026-11-17
- 国际平台有哪些针对俄罗斯、国际平台有哪些针对俄罗斯的产品 2026-11-17
- 国际平台有哪些网站、国际平台有哪些网站可以用 2026-11-17







