国家高新企业认定难度、国家高新企业认定难度大吗
-
国家,高新,企业,认定,难度,、,大吗,“,国家,

- 建站百科知识-小虎建站百科知识网
- 2026-11-17 00:29
- 小虎建站百科知识网
国家高新企业认定难度、国家高新企业认定难度大吗 ,对于想了解建站百科知识的朋友们来说,国家高新企业认定难度、国家高新企业认定难度大吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
“国家高新企业认定”这块金字招牌,是无数科技企业梦寐以求的身份与荣耀。它不仅代表着15%的所得税优惠、丰厚的补贴,更是企业技术实力和市场信誉的官方认证。在通往认证的路上,“难度”二字如同迷雾,让许多企业望而却步,也让不少先行者折戟沉沙。国家高新企业认定真的那么难吗?答案是:它既非高不可攀的绝壁,也绝非唾手可得的勋章。2026年,随着评审标准日趋严苛、监管力度持续升级,这场“科创大考”正迎来新一轮的“提质”风暴。本文将深入剖析认定的核心难点,拨开迷雾,为您呈现一幅清晰的闯关地图。
知识产权:从“数量堆砌”到“质量决胜”
过去,一些企业曾试图通过集中申请一批软件著作权来“突击”满足知识产权要求。这种时代已经一去不复返。2026年的评审风向已发生根本性转变,知识产权评分权重显著向发明专利等Ⅰ类知识产权倾斜,其分值占比可能高达45%至50%。这意味着,单纯依靠实用新型专利或软著的数量优势,已很难在激烈的评审中脱颖而出。
评审专家不再只看证书数量,更关注知识产权的“含金量”与“相关性”。核心知识产权是否真正对企业的主营产品(服务)在技术上发挥了核心支持作用?专利布局是否具有前瞻性和战略性?知识产权的获取方式(自主研发优于受让)也成为考量的隐性指标。临时抱佛脚购买的、与企业核心技术关联度不高的专利,在“穿透式”审核下极易被识别,导致严重失分甚至一票否决。
知识产权的规划必须具有超前性。发明专利从申请到授权周期漫长,企业至少需要提前1.5至3年进行系统性布局。将知识产权申请嵌入到具体的研发项目立项中,确保每一项知识产权都能清晰对应到研发成果和产品迭代上,形成“研发-知识产权-产品-市场”的闭环证据链,才是应对当前评审难度的治本之策。
研发费用:严苛归集与真实性博弈
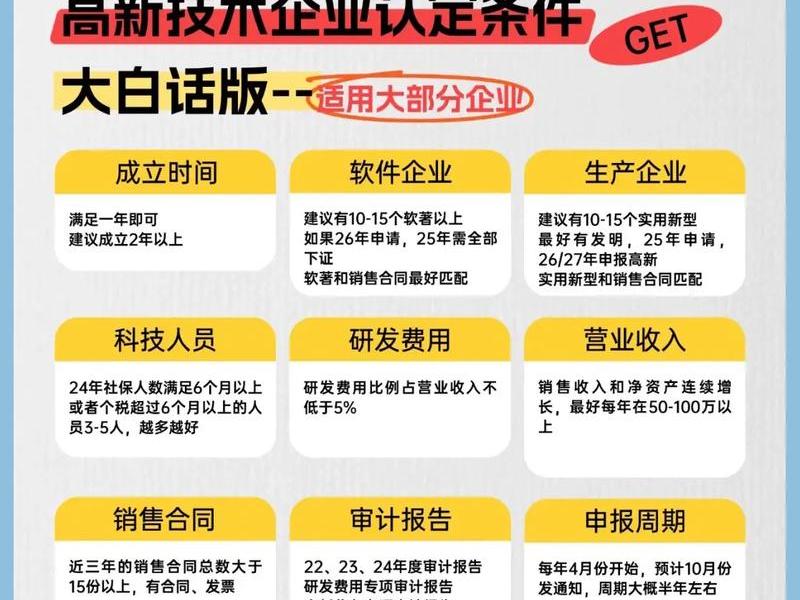
研发费用占比是硬性指标,但更是审计和评审的重灾区,堪称高企认定路上的“雷区”。近三个会计年度研发费用占销售收入的比例必须符合分级要求(如销售收入5000万至2亿的企业不低于4%),这只是第一道门槛。更严峻的挑战在于费用的合规归集与真实性证明。
许多企业失败的原因在于账目混乱。研发费用未按项目单独建立辅助账,与生产成本、管理费用混淆不清;人员工时分配、材料领用记录缺失;委托研发合同不规范,费用分摊不合理。2026年的审查建立了多部门数据比对机制,税务账、高新认定专项审计报告、会计核算数据必须逻辑自洽,任何明显的矛盾或“数据注水”都难逃法眼。
必须清醒认识研发费用归集的三大口径差异:会计核算口径、高新认定口径和加计扣除口径。其中,加计扣除口径最为严格(例如其他相关费用限额不超过总额的10%)。企业必须遵循“先立项,后支出”的铁律,所有研发投入都应有对应的正式立项文件作为依据,确保每一笔费用都经得起“追溯”和“穿透”,杜绝为凑比例而虚列支出的冒险行为。
科技人员:界定从严与稳定性证明
“企业从事研发和相关技术创新活动的科技人员占企业当年职工总数的比例不低于10%”,这条规定看似明确,执行中却暗藏玄机。2026年的评审对科技人员的界定更为严格和精准。评审方不仅看花名册上的比例,更要核查实质。
何为“科技人员”?仅指直接从事研发活动的工程师、研究员、技术人员等核心岗位。行政、销售、后勤等人员即使有高学历背景,通常也不被计入。证明科技人员身份需要一套完整的证据链:劳动合同(明确岗位职责)、近一年的社保缴纳记录、学历学位证书或职称证明、以及能体现其实际参与研发项目的记录(如立项报告成员名单、实验记录签字等)。
尤其需要注意的是,兼职或临时聘用人员须全年在企业累计工作183天以上方可计入。过去“挂名”充数的做法风险极高。评审中会通过核查社保、工资发放、考勤记录乃至访谈等方式,验证研发团队的真实性和稳定性。人员流动过于频繁或核心研发人员证据不足,都会直接影响评分,甚至引发对研发活动持续性的质疑。
高新收入:精准核算与核心支撑
“近一年高新技术产品(服务)收入占企业同期总收入的比例不低于60%”,这是一个结果性指标,直接检验企业技术成果的转化能力和市场价值。难点在于收入的精准界定、核算以及与核心知识产权的强关联证明。
必须清晰界定什么是“高新技术产品(服务)”。其必须来源于《国家重点支持的高新技术领域》,且核心技术必须由企业自主知识产权支撑。单纯的贸易收入、代加工收入、非技术性的服务收入必须严格剔除。企业需要为每一项申报的高新产品(服务)提供关键技术说明、检测报告、销售合同、发票等证明材料。
收入归集要合理。对于集成了多项技术的产品,或技术服务与常规服务捆绑销售的情况,需要采用合理的分摊方法,确保归集到高新收入的部分有据可依。评审专家会重点审查收入与知识产权、研发项目之间的逻辑对应关系,防止“张冠李戴”。如果企业主要收入来源与申报的知识产权关联薄弱,即便比例达标,在“创新能力评价”环节也会失分。
创新体系:从“形式合规”到“实质有效”
除了上述硬性指标,企业创新体系的整体建设情况,通过“研究开发组织管理水平”进行考核,占20分。这部分常被企业轻视,认为随便套用模板就能得分,实则不然。评审正从“有无材料”向“是否真实有效运行”转变。
这包括是否建立了系统的研发组织管理制度、研发投入核算体系、研发人员绩效考核与激励制度、产学研合作机制等。关键在于,这些制度不能是墙上的摆设,必须有相应的执行记录佐证。例如,研发立项是否有规范的流程和审批记录?研发费用辅助账是否按月或按项目登记?是否开展了面向研发人员的专项培训并有签到记录?产学研合作是否有正式协议和经费往来凭证?
形式化的模板文件已难以获得高分。评审方倾向于通过制度文件的细节、佐证材料的连贯性、以及与企业实际运营的契合度,来判断创新管理体系是“真刀”还是“纸上谈兵”。一个内在逻辑自洽、运行记录翔实的创新体系,是体现企业持续创新能力的重要软实力。
成长性与合规底线:动态发展与一票否决
企业的成长性通过财务数据(净资产增长率、销售收入增长率)进行评价,占20分。这要求企业不仅要有技术创新,还要有良好的市场表现和发展潜力。财务数据的稳健增长是加分项。更重要的是“合规底线”——企业申请认定前一年内未发生重大安全、重大质量事故或严重环境违法行为。
这是一条不容触碰的“高压线”,实行一票否决。随着监管升级,信用信息共享机制日益完善,企业的任何重大违法违规记录都极易被核查。企业日常经营的规范性,如税务、环保、社保等方面的合规情况,虽然可能不直接导致否决,但任何瑕疵都可能影响评审方的整体印象,在综合评议时带来不利影响。规范经营、爱惜羽毛,是企业申报高企乃至长远发展的基石。
以上是关于国家高新企业认定难度、国家高新企业认定难度大吗的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国家高新企业认定难度、国家高新企业认定难度大吗;本文链接:https://zwz66.cn/jianz/415015.html。
猜你喜欢
- 国家高新技术企业优惠政策、国家高新技术企业优惠政策有哪些 2026-11-17
- 国家认证的检测报告、国家认证的检测报告有哪些 2026-11-17
- 国家认证的权威机构出具检测报告、国家认证的权威机构出具检测报告是什么 2026-11-17
- 国家认定的检测机构、国家认定的检测机构名单 2026-11-17
- 国家认可资质的检测报告;国家认可资质的检测报告怎么查 2026-11-17
- 国家认可的第三方检测机构证书、国家认可的第三方检测机构证书有哪些 2026-11-17
- 国家认可的检测部门,国家认可的检测部门有哪些 2026-11-17
- 国家认可的检测机构,国家认可的检测机构名单 2026-11-17
- 国家认可的检测机构资质 国家认可的检测机构资质有哪些 2026-11-17
- 国家认可的检测机构怎么证明,国家认可的检测机构怎么证明是自己的 2026-11-17







