国外自建站收款通道有哪些形式、外贸自建站收款通道
-
国外,自,建站,收款,通道,有,哪些,形式,、,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-16 15:21
- 小虎建站百科知识网
国外自建站收款通道有哪些形式、外贸自建站收款通道 ,对于想了解建站百科知识的朋友们来说,国外自建站收款通道有哪些形式、外贸自建站收款通道是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在跨境电商风起云涌的时代,自建站已成为无数卖家出海掘金的秘密武器。当精心设计的页面吸引来全球流量,当潜在买家已将心仪商品加入购物车,最后一步——支付,却可能成为一场惊心动魄的“生死劫”。一个不顺畅的支付环节,足以让所有营销努力付之东流。了解并选择合适的收款通道,不仅是打通跨境交易的“最后一公里”,更是守护你商业命脉的隐形护城河。本文将为你深度揭秘外贸自建站收款通道的多元形态,助你构筑安全、高效、覆盖全球的支付堡垒。
一、信用卡收单:全球通用的支付基石
Visa、MasterCard、American Express……这些标识是全球在线支付的通用语言。信用卡收单是外贸自建站收款体系的基石,尤其在以欧美为主的成熟市场,其渗透率与认可度无可匹敌。
实现信用卡收单,通常需要借助第三方支付服务商。这类服务商充当着商户与全球信用卡组织之间的桥梁,处理复杂的支付授权、结算与风控流程。它们不仅提供技术接口,将支付网关无缝集成到你的网站,更重要的是,它们承担了防范欺诈、处理争议的核心职责。对于卖家而言,这相当于将专业且高风险的支付风控外包,能更专注于业务本身。
选择信用卡收单通道时,费率、支付成功率、资金周转周期是核心考量。费率通常由交易手续费、货币转换费等构成。支付成功率则直接影响订单转化,受通道技术实力、与卡组织合作关系等多重因素影响。通道方为防范风险而设置的“账户准备金”制度(如滚动冻结部分资金),也影响着你的现金流健康。选择一个技术稳定、风控平衡、支持多币种的优质服务商至关重要。
二、电子钱包巨头:便捷与风险并存
如果说信用卡是“银行卡时代”的代表,那么以PayPal为首的电子钱包则是“账户时代”的王者。对于许多海外消费者,特别是北美用户而言,PayPal几乎是线上支付的代名词,其庞大的用户基数和深厚的信任度,使其成为独立站不可或缺的支付选项。
使用电子钱包支付,买家无需在每次购物时反复输入冗长的卡号信息,只需登录账户即可一键完成,极大提升了支付便捷性与购物体验。这种便捷性直接转化为更高的结账转化率。对于卖家,接入也相对简单,通常只需在后台配置即可。
便利的另一面是严格乃至严苛的风控体系。PayPal等平台以“买家保护”为核心原则,对卖家账户的审查异常严格。新账户资金冻结、销售额激增触发审核、高客诉率导致账户受限等情况屡见不鲜。这要求卖家必须坚持合规经营,提供优质产品与服务,并妥善保管所有交易、物流凭证以备争议申诉。电子钱包是引流利器,但也需谨慎“养护”,建议搭配其他收款方式分散风险。
三、本地化支付:征服区域市场的钥匙
全球市场并非铁板一块,支付习惯存在着深刻的“地域密码”。在信用卡和主流电子钱包覆盖不到或渗透率不高的区域,本地化支付就是打开市场的金钥匙。忽略它,可能意味着你将大批潜在客户拒之门外。
在欧洲,荷兰人钟爱iDEAL银行转账,德国流行Klarna的先买后付和Sofort即时银行支付;在东南亚,印尼的DANA、OVO,泰国的TrueMoney等电子钱包占据主导;在巴西,现金凭证Boleto仍是重要支付方式;在俄罗斯,则有Yandex.Money、Qiwi等本土系统。这些支付方式深深植根于当地用户的金融习惯和信任体系中。
接入本地支付,能显著降低消费者的支付门槛和心理障碍,从而大幅提升目标市场的支付成功率和订单转化率。实现这一目标,往往需要通过聚合支付服务商,它们将众多区域的本地支付方式整合成一个标准化接口,让卖家可以一站式接入。虽然这会增加一些对接复杂性,但对于深耕特定区域市场的卖家而言,这笔投资带来的转化提升回报是显而易见的。
四、线下与替代方案:特定场景的补充
除了主流的线上即时支付,在一些特定贸易场景下,线下收款方式依然扮演着重要角色。这类方式通常不依赖实时在线的支付网关,适用于交易周期长、金额大或支付基础设施欠发达的地区。
例如,西联汇款(Western Union)和速汇金(MoneyGram)作为全球性的快速汇款网络,通过庞大的线下代理点网络实现现金到现金或账户的汇款。它们到账快、不可撤销,适用于信任基础牢固的B2B批发交易,或面向非洲、中东等部分地区的零售。银行电汇(T/T)是传统外贸中极为可靠的大额交易方式,虽然手续相对繁琐、到账周期较长且可能产生中转行费用,但其安全性和正式性在商业交易中备受认可。
对于某些高价值、定制化商品,或与新客户建立信任的初期,卖家也可能采用“部分定金+尾款”的模式,定金通过线上通道支付,尾款则协商采用线下方式。这些方式虽非主流,但作为支付矩阵的补充,能为业务提供更大的灵活性和风险缓冲空间。
五、构建支付矩阵的策略与风控
面对如此多样的收款通道,明智的卖家不会“把鸡蛋放在一个篮子里”。构建一个多层次、立体化的支付矩阵,是平衡风险、提升转化、保障资金安全的战略选择。
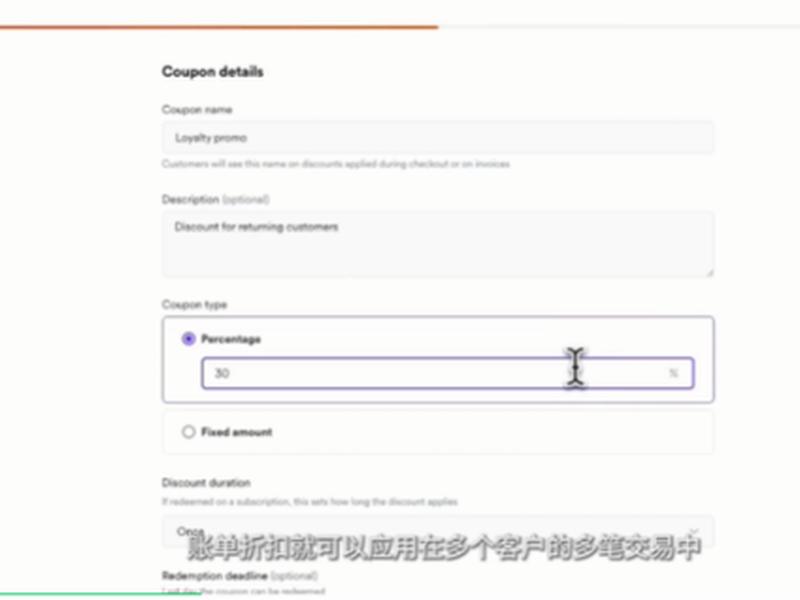
核心策略在于“主流覆盖+区域深耕”。必须接入目标市场最主流的支付方式,例如做北美市场,PayPal和信用卡通道是标配;做欧洲,则需考虑添加本地流行的银行转账或先买后付。根据业务扩张计划,逐步纳入新兴市场或次要市场的本地支付选项。一个友好的结账页面应提供清晰、多样的支付Logo,给予消费者充分的选择权。
与此强大的风控意识必须贯穿始终。这包括选择信誉良好、技术可靠的支付合作伙伴;在网站前端设置基本的反欺诈规则(如验证账单地址AVS、启用3D Secure认证);在后台密切关注交易数据,对异常订单(如高价值、新客户、快递地址与账单地址不符等)保持警惕;并建立完善的客诉处理机制,快速响应买家问题,从源头降低争议和拒付率。良好的风控不仅是保护利润,更是维护店铺长期健康运营的生命线。
六、未来趋势与创新支付
支付领域从未停止创新。随着技术发展和消费者习惯变迁,新的支付形态正在不断涌现,为外贸收款带来新的可能性和挑战。
“先买后付”(BNPL)正在全球范围内,特别是欧美年轻消费者中迅速普及。Klarna、Afterpay、Affirm等服务允许消费者将订单金额分期支付,通常免息或低息,这能有效刺激消费、提升客单价。对于卖家而言,接入BNPL意味着需要与新的服务商合作,并承担其特定的费率和服务模式。
基于区块链技术的加密货币支付,虽然仍属小众且波动性大,但已被一些前沿科技品、数字商品或特定圈层的网站所接受,它代表了支付去中心化的一种探索。而随着全球电商平台和社交媒体的整合,像Shop Pay、Google Pay、Apple Pay等一键支付方案也因其极致的便捷性,成为提升移动端转化率的重要工具。保持对支付趋势的敏感,适时评估与引入创新支付方式,能让你的自建站在竞争中保持前沿体验。
外贸自建站的收款之路,是一场关于信任、便捷与安全的精密舞蹈。从全球通行的信用卡收单,到地域色彩浓厚的本地支付,从便捷与风险并存的电子钱包,到作为补充的线下方案,每一种通道都是连接你与全球消费者的独特纽带。没有一种方案是万能的,真正的智慧在于根据你的目标市场、产品特性、客户群体和风险承受能力,精心搭配,构建属于你自己的支付生态护城河。深入理解这些通道的脾性与奥秘,不仅能让你稳稳收下每一分来之不易的货款,更能化支付为竞争优势,在波澜壮阔的跨境海洋中,行稳致远。
以上是关于国外自建站收款通道有哪些形式、外贸自建站收款通道的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国外自建站收款通道有哪些形式、外贸自建站收款通道;本文链接:https://zwz66.cn/jianz/414568.html。
猜你喜欢
- 国外自建站收款通道有哪些方式、外贸自建站收款通道 2026-11-16
- 国外自助建站网站、国外自助建站网站有哪些 2026-11-16
- 国外自助建站 国外免费自助建站 2026-11-16
- 国外网页设计网站推荐;国外网页设计网站推荐有哪些 2026-11-16
- 国外网页设计类大学排名 - 国外网页设计类大学排名榜 2026-11-16
- 国外网页设计接单 - 国外网页设计接单app 2026-11-16
- 国外网页设计优秀案例参考(国外网页设计优秀案例参考文献) 2026-11-16
- 国外网页设计优秀作品 国外网页设计优秀作品有哪些 2026-11-16
- 国外网页视频制作,国外网页视频制作网站 2026-11-16
- 国外网页版视频聊天工具 国外网页版视频聊天工具有哪些 2026-11-16







