国外服务器厂商 - 国外服务器厂商排名
-
国外,服务器,厂商,排名,在,全球,数字化,转型,

- 建站百科知识-小虎建站百科知识网
- 2026-11-16 10:17
- 小虎建站百科知识网
国外服务器厂商 - 国外服务器厂商排名 ,对于想了解建站百科知识的朋友们来说,国外服务器厂商 - 国外服务器厂商排名是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球数字化转型的浪潮与人工智能爆发的双重催化下,服务器,作为支撑数字世界的算力基石,其市场竞争格局正经历着前所未有的剧烈重塑。对于企业决策者、技术采购人员乃至投资者而言,洞悉国外服务器厂商排名的演变,不仅是把握技术趋势的风向标,更是制定战略、规避风险的关键。本文旨在为您拨开迷雾,深入剖析2026年全球服务器市场的风云变幻,揭示顶尖国外厂商的排位之争、核心驱动因素以及未来竞争焦点。
排名格局:AI浪潮下的洗牌与重构
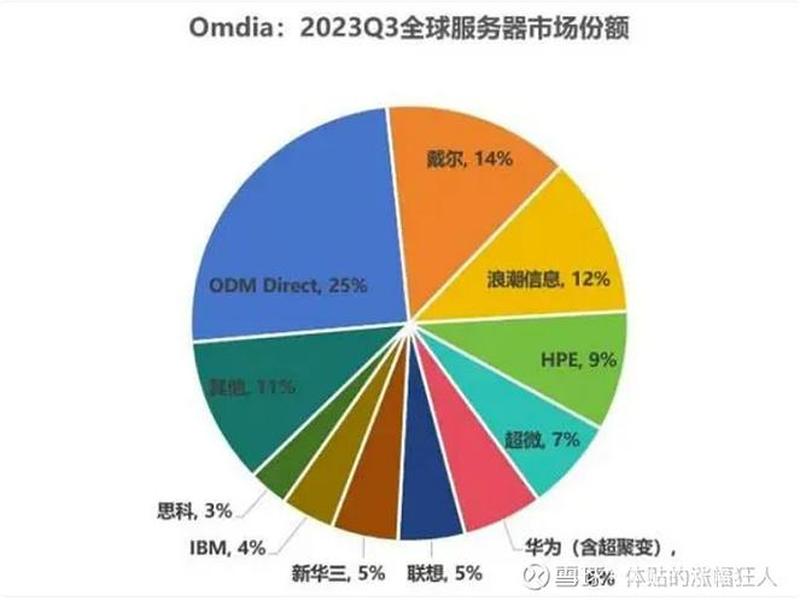
传统的服务器市场格局正被人工智能的巨浪彻底冲刷。根据权威市场研究机构IDC发布的2026年第一季度数据,全球服务器市场营收规模飙升至1226亿美元,同比增长超过30%。在这场由AI驱动的超级周期中,国外服务器厂商排名出现了显著变化。戴尔凭借其在AI服务器领域的强势表现,以16.5%的市场份额和惊人的244.1%同比增长,稳居榜首。其成功很大程度上归功于抓住了英伟达高端GPU服务器的海量订单,这些单价高昂的AI系统极大地拉高了其营收规模。
紧随其后的是美国超微电脑,以7.6%的份额位居第二。超微与英伟达的紧密合作使其在AI整机解决方案上占据了先机,成为许多追求高性能和定制化客户的首选。联想则凭借其均衡的全球布局和在企业级市场的深耕,以4.6%的份额跃升至第三位。而老牌厂商慧与和浪潮信息分别位列第四和第五。一个值得关注的现象是,以直接面向超大规模数据中心为主的ODM厂商,其收入份额从去年同期的64.1%显著下降至50.2%,这标志着品牌厂商在高端、高价值的AI服务器市场正重新夺回话语权。
这种排名的洗牌并非偶然。它深刻反映了市场需求从通用计算向异构加速计算的范式转移。AI服务器的爆炸性需求,使得能够提供高性能、高集成度解决方案的品牌厂商获得了更大的增长势能。供应链能力、与关键芯片供应商的关系以及快速交付复杂系统的能力,成为决定厂商座次的新标尺。
技术架构:ARM的崛起与x86的坚守
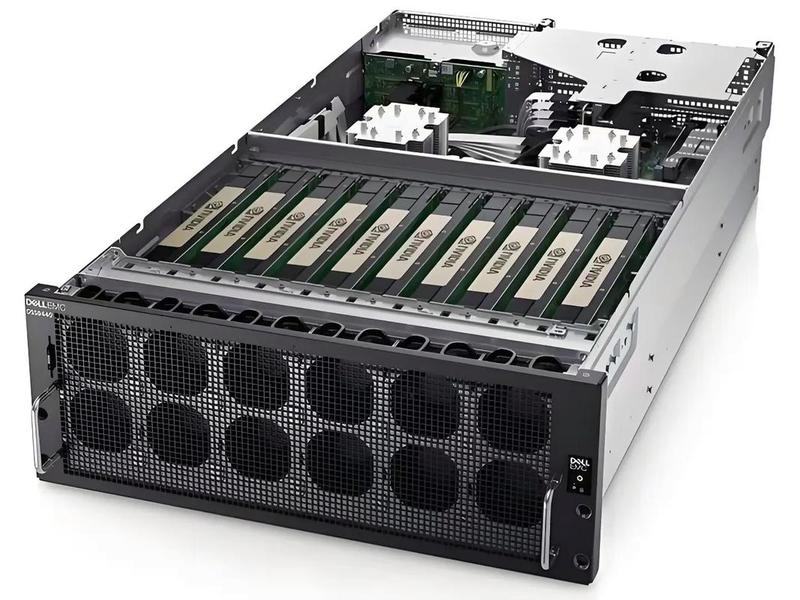
在国外服务器厂商排名背后,是一场更为深刻的技术架构之争。长期以来,x86架构凭借其成熟的生态和广泛的软件兼容性,统治着服务器市场。以Arm架构为代表的非x86平台正以前所未有的速度扩张。IDC数据显示,2026年第一季度,非x86服务器收入占比已攀升至47.9%,其中超过95%由Arm架构贡献。这意味着,Arm服务器已占据了全球服务器总收入的45%以上,直逼半壁江山。
Arm的崛起有两大核心驱动力。是超大规模云服务商如亚马逊AWS、谷歌和微软对定制化Arm CPU的广泛应用,旨在追求更高的能效比和更低的总体拥有成本。也是更关键的一点,是AI加速系统带来的结构性变化。例如,英伟达集成了自研Grace CPU(基于Arm架构)的DGX、NVL系列AI超级计算机,单价动辄数百万美元,单台设备的营收就相当于数百台传统服务器。当这些“算力巨兽”被计入统计时,极大地推高了Arm架构的市场份额。
尽管如此,x86平台依然是市场的中流砥柱,贡献了52%的收入。英特尔和AMD仍在持续迭代其至强和霄龙处理器,并在AI推理、边缘计算等场景保持优势。未来的竞争格局很可能不是“谁取代谁”,而是形成一种多元异构的生态。x86、Arm以及各类ASIC、FPGA加速器将根据不同的工作负载,在数据中心存互补。厂商的竞争力,将愈发体现在其对多元架构的整合与优化能力上。
市场驱动力:AI从云端走向边缘与企业
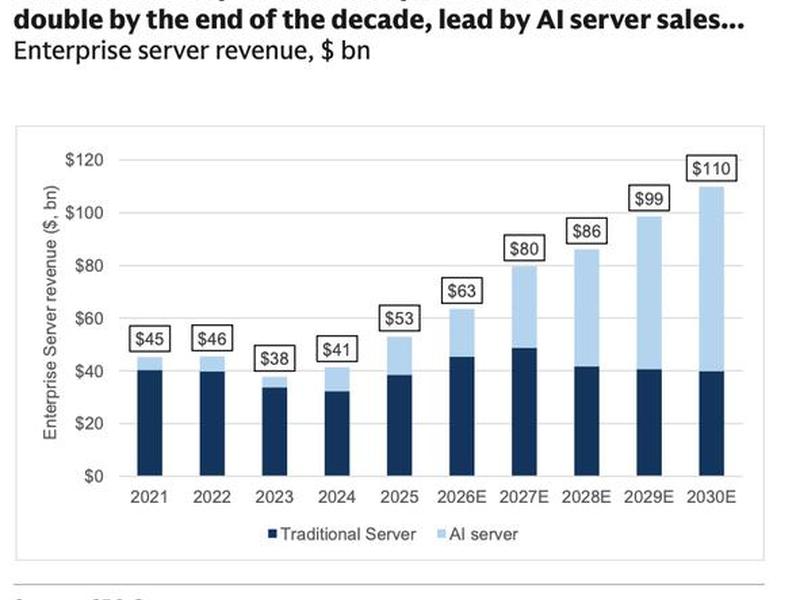
驱动国外服务器厂商排名剧烈变动的根本引擎,无疑是人工智能。AI服务器的需求已从最初的头部云厂商,迅速扩散至更广阔的企业级市场。高盛报告预测,到2030年,全球AI服务器市场规模有望达到惊人的1.24万亿美元,年复合增长率高达45%。其中,二线云厂商和企业级市场的增速尤为迅猛。
这一趋势带来了需求结构的深刻变化。早期,AI算力需求高度集中于训练环节,由少数几家超大规模云厂商主导采购。如今,随着大模型进入应用落地和推理阶段,各行各业的企业都开始部署自己的AI基础设施,以处理敏感数据、降低延迟并满足合规要求。这催生了对于企业级AI服务器的旺盛需求,其特点是更强调易用性、可管理性、安全性和与现有IT基础设施的融合。
“代理式AI”和本地推理的兴起,正将算力需求从集中式的云端数据中心,部分牵引至网络边缘和企业的本地机房。这意味着服务器市场不再仅仅是几个超大型数据中心的游戏,而是一个更加分散、长尾且需求多样的广阔天地。能够提供从核心到边缘的全栈解决方案、拥有强大渠道和服务网络的品牌厂商,如戴尔、HPE和联想,将在这一轮扩散中占据更有利的位置。
供应链与竞争:从成本到算力的价值跃迁
当前服务器市场的竞争,已超越单纯的价格战,演变为一场围绕供应链、核心组件和交付能力的全方位较量。摩根士丹利指出,企业服务器需求展现出“超预期的价格不敏感性”。客户愿意为获得宝贵的AI算力资源支付溢价,这标志着市场逻辑正从“成本驱动”转向“算力驱动”。
旺盛的需求正遭遇供应链的制约。GPU、高性能DRAM(如HBM)、先进封装产能等关键组件的短缺,成为限制服务器出货和收入增长的瓶颈。IDC报告明确指出,供应而非需求是近期市场增长的主要上限。这导致了一个有趣的现象:尽管需求火爆,但部分传统通用服务器的出货却因元器件短缺而受到抑制。
这种环境加剧了厂商之间的分化。拥有强大供应链管理能力、与英伟达、AMD、美光等核心供应商关系紧密的厂商,能够更稳定地获取稀缺部件,从而保障交付,赢得客户订单。它也催生了新的商业模式和创新,例如采用定制化芯片(ASIC)来缓解对通用GPU的依赖,或者通过液冷等先进技术提升单机柜的算力密度以应对电力与空间限制。未来的国外服务器厂商排名,将越来越由供应链韧性和技术创新能力决定。
区域洞察:全球市场的分化与增长极
从地理维度审视国外服务器厂商排名,能看到一幅增长不均但机遇遍地的图景。北美市场,尤其是美国,依然是全球最大的单一市场,第一季度营收达796亿美元,其增长主要由科技巨头和企业的AI投资拉动。中国市场则以192亿美元的规模和30.9%的增速,稳居全球第二,显示出在数字经济和新质生产力驱动下的强劲内需。
更具爆发力的增长出现在新兴市场。加拿大市场以190.9%的同比增速领跑全球,中东和非洲地区也实现了121.4%的高增长。这些区域的数字化进程正在加速,对云计算和数字基础设施的投资大幅增加,为服务器厂商提供了新的增长蓝海。不同区域的政策环境、数据主权要求以及网络基础设施的差异,也促使厂商必须采取更加本地化的策略。
对于全球性厂商而言,这意味着不能仅聚焦于单一市场。成功的玩家需要在成熟市场深耕高价值AI解决方案,同时在高速增长的新兴市场快速布局,构建本地化的销售、服务和支持体系。区域市场的多元化表现,使得国外服务器厂商排名的竞争成为一场全球范围内的立体战争。
未来展望:万亿美元市场的星辰大海
展望未来,服务器市场的盛宴远未结束。高盛已将2030年全球服务器市场总规模预测上调至1.4万亿美元。这不仅仅是一个数字,它预示着未来几年,围绕算力的投资与竞争将愈演愈烈。AI作为核心驱动力,其技术路线(如下一代Blackwell、Rubin架构GPU)、应用场景(从训练到推理,再到自主智能体)的每一次演进,都将深刻搅动市场格局。
传统服务器的需求也在被重新定义和激活。企业为应对AI时代的数据处理、传统应用现代化以及IT基础设施更新换代,对通用服务器的采购呈现出“量价齐升”的态势。这为那些同时覆盖AI服务器和通用服务器两条产品线的综合型厂商提供了更广阔的增长空间。
可以预见,未来的国外服务器厂商排名将继续动态变化。竞争将围绕以下几个核心维度展开:对前沿AI芯片的整合与优化能力、面向混合多云和边缘计算的解决方案完整性、全球供应链的稳定性与韧性,以及为企业客户提供全生命周期服务与价值的能力。这场竞赛的胜出者,将是那些能够将硬件、软件、服务与生态完美融合,为客户提供确定性算力价值的厂商。
以上是关于国外服务器厂商 - 国外服务器厂商排名的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国外服务器厂商 - 国外服务器厂商排名;本文链接:https://zwz66.cn/jianz/414324.html。
猜你喜欢
- 国外服务器品牌前十大排名有哪些 - 国外服务器品牌前十大排名有哪些牌子 2026-11-16
- 国外服务器免费领取;免费领取美国服务器 2026-11-16
- 国外服务器免费试用、免费国外服务器地址 2026-11-16
- 国外服务器免费的邮件服务器 国外服务器免费的邮件服务器是什么 2026-11-16
- 国外服务器免费下载,国外服务器下载软件 2026-11-16
- 国外服务器免费、免费国外服务器推荐 2026-11-16
- 国外服务器免费ip地址 - 外国服务器免费ip地址安全风险 2026-11-16
- 国外服务器vps推荐、国外服务器vps推荐超级vps管理器 2026-11-16
- 国外有什么资源网站 国外有什么资源网站的软件 2026-11-16
- 国外最火短视频;外国最火的短视频平台是什么 2026-11-16







