国内电商平台流量占比;国内电商平台流量占比多少
-
国内,电商,平台,流量,占比,多少,在,数字化,

- 建站百科知识-小虎建站百科知识网
- 2026-11-16 00:22
- 小虎建站百科知识网
国内电商平台流量占比;国内电商平台流量占比多少 ,对于想了解建站百科知识的朋友们来说,国内电商平台流量占比;国内电商平台流量占比多少是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷一切的今天,电商已成为商业世界的空气与水。当我们谈论电商,一个核心且引人入胜的问题浮出水面:国内电商平台的流量占比究竟是多少? 这不仅仅是一个冰冷的数字游戏,它背后隐藏着用户习惯的变迁、商业逻辑的迭代以及未来消费图景的密码。想象一下,每天有数亿次指尖的滑动与点击,汇聚成浩瀚的数据洪流,最终勾勒出几大巨头的势力版图。进入2026年,这场流量争夺战已非简单的攻城略地,而是一场在存量深海中的“心智”与“生态”的终极博弈。本文将为您深度剖析这场无声却激烈的战争,揭示谁在领跑,谁在追赶,以及流量版图之下涌动的暗潮。
流量格局:一超多强的铁壁江山
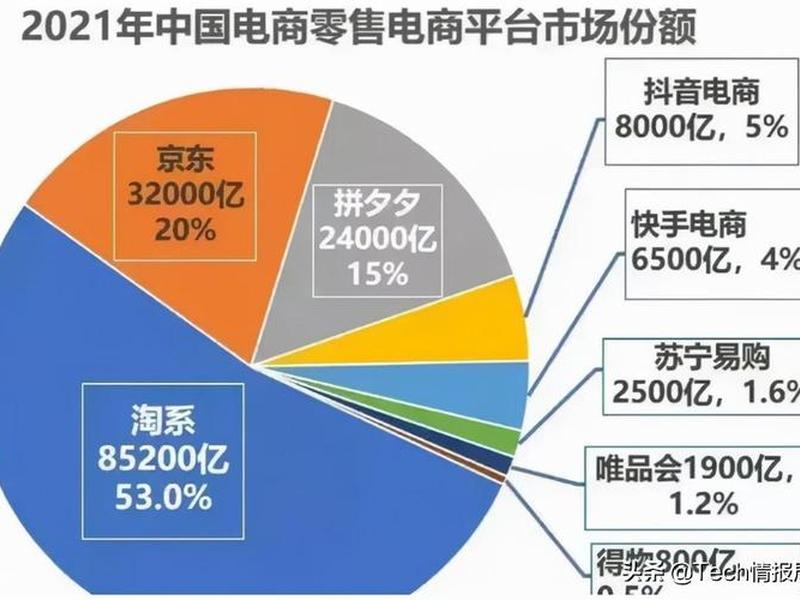
当前国内电商流量格局,已形成一道清晰且坚固的壁垒。最新数据显示,综合电商平台呈现出“一超两强”的稳定态势,马太效应凸显。
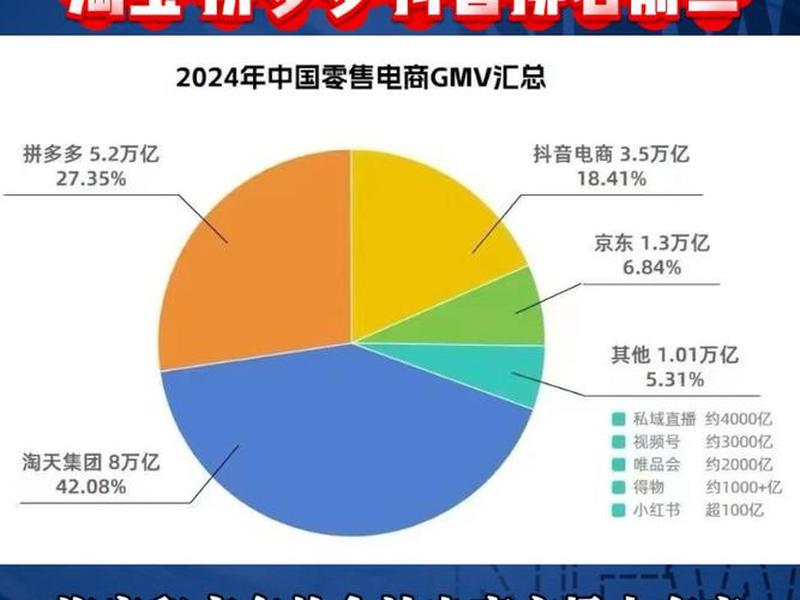
淘宝以绝对优势稳坐头把交椅,其月活跃用户规模已接近惊人的9.5亿量级,这几乎意味着绝大多数中国网民都是其用户池中的一员。这个数字不仅庞大,更关键的是其用户粘性极高,月人均使用次数远超其他平台,用户“逛淘宝”的日常习惯已根深蒂固。这种断层式的领先,构筑了其他平台短期内难以逾越的流量护城河。
拼多多与京东构成了稳固的第二梯队。拼多多凭借极致的低价策略与社交裂变,牢牢抓住了下沉市场与价格敏感型用户,月活用户规模超过7亿,展现出强大的增长韧性。京东则以其自营模式、高效的物流体验和品质信赖感,稳固了约5-6亿量级的中高端用户基本盘,尤其在3C家电等高客单价品类中优势显著。
而抖音电商、快手等内容电商平台,则如同闯入赛道的“野蛮人”,凭借内容与兴趣驱动的“货找人”新模式,实现了爆发式增长。虽然其独立APP的用户规模与传统巨头尚有差距,但其通过直播、短视频引导的交易用户数和用户停留时长极为可观,已成为不可忽视的流量新极。整体来看,头部三大综合电商平台占据了移动购物领域绝大部分流量,市场高度集中,格局日趋固化。
用户心智:决定流量的终极战场
流量争夺的本质,是用户心智的争夺。当用户产生不同需求时,脑海中率先浮现的平台,便赢得了流量的第一入口。这种心智认知的差异,是当前流量占比格局最深层的决定因素。
“万能淘宝”的心智垄断几乎无可撼动。无论是计划性购物还是无目的闲逛,无论是购买奢侈品还是针头线脑,“上淘宝搜一下”已成为国民级的条件反射。这种全品类、全场景覆盖的“万能”标签,使其成为用户消费决策的起点和终点,从而源源不断地吸纳着最大基数的公域流量。
京东建立了“品质与速度”的坚固心智。当用户需要购买手机、电脑等贵重电子产品,或对配送时效有苛刻要求时,“上京东”成为自然而然的选择。其自营物流体系构建的“快”与“真”的体验壁垒,成功圈定了一批高价值、高忠诚度的用户,流量虽然总量不及淘宝,但质量和转化效率极高。
拼多多的心智则牢牢锚定在“极致性价比”。“便宜”是它的核心武器,通过“百亿补贴”和社交拼团,它在下沉市场和中老年群体中建立了强大的认知。这种心智也像一把双刃剑,在吸引海量流量的也使其在拓展高线城市和品质客群时面临挑战。至于抖音电商,其“兴趣发现”和“冲动消费”的心智正在快速形成,它争夺的不仅是购物需求,更是用户宝贵的休闲时间,将娱乐流量转化为商业流量。
生态博弈:从流量入口到闭环战争
今天的电商竞争,早已超越了单一的APP战场,演变为生态系统之间的全面对抗。流量不再孤立存在,而是嵌入在支付、物流、内容、社交乃至本地生活的庞大生态网络中。
阿里巴巴生态的协同效应是其流量基石的放大器。淘宝/天猫的电商流量,与支付宝的金融场景、饿了么的本地生活、菜鸟的物流网络、优酷的文娱内容深度互通。一个88VIP会员,可以穿梭于购物、点餐、看剧、寄快递等多个场景,数据打通,体验无缝。这种生态闭环极大地提升了用户留存和生命周期价值,将单次流量转化为长期价值。
京东构建了以供应链为核心的效率生态。其强大的自营仓储物流体系(亚洲一号、达达快送)不仅是履约工具,更是吸引和留住对时效、服务有高要求用户的流量磁石。京东健康、京东工业品等垂直业务的拓展,也在不断丰富其流量矩阵,从商品消费向服务消费延伸。
腾讯社交生态则是拼多多早期崛起的流量引擎。尽管如今其独立性增强,但微信的社交关系链与入口依然为其带来源源不断的活水。抖音的生态则建立在庞大的内容宇宙之上,通过算法将娱乐内容与电商交易无缝衔接,形成了“刷着刷着就买了”的独特流量转化路径。生态的丰富度与协同能力,决定了平台消化和转化流量的效率,是存量时代更关键的竞争力。
内容重塑:流量增长的第二曲线
当货架电商的流量增长见顶,内容成为撬动新增量的关键杠杆。直播、短视频、图文种草等内容形态,不再是营销的附属品,而是驱动流量增长和用户粘性的核心引擎。
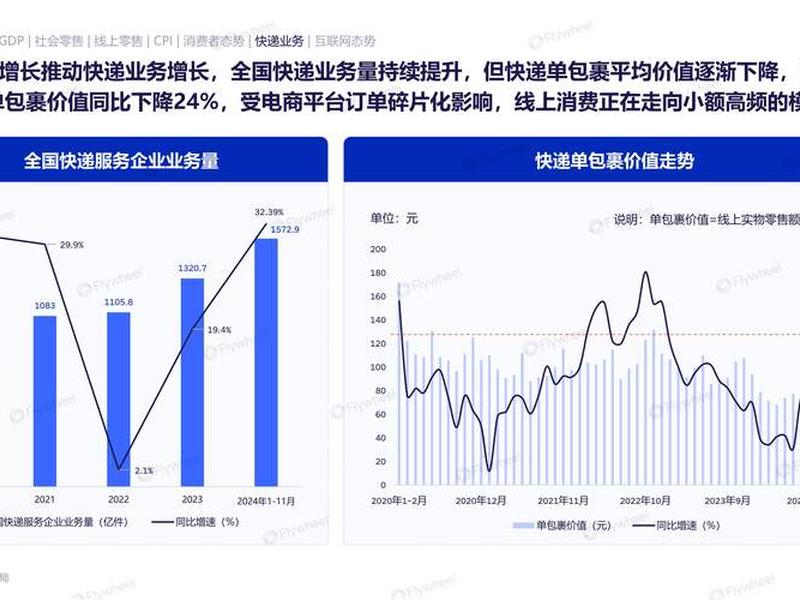
直播电商已从风口变为标配。它重构了人、货、场的关系,通过主播的讲解、演示和互动,极大地提升了商品的展示维度和信任转化。淘宝直播依托平台庞大的商品池和成熟的交易体系稳步发展;而抖音、快手则凭借原生内容优势,将直播电商做得风生水起,贡献了可观的GMV份额,分流了传统搜索流量。
“逛逛”、“短视频”等内容社区形态,旨在创造更多的用户停留时长和发现性购物场景。淘宝的“逛逛”、京东的“发现”,都在努力将平台从单纯的交易场,升级为可逛、可玩、可种草的消费媒体。用户在这里不是为了解决明确的购物需求,而是在内容浏览中激发潜在兴趣,从而创造新的流量消耗和转化路径。
内容驱动的核心在于“货找人”。传统电商是“人找货”,流量依赖于用户的主动搜索。而内容电商是“货找人”,通过算法将商品内容精准推荐给可能感兴趣的用户。这种模式不仅提升了流量的利用效率,更重要的是,它打开了非计划性购物和增量需求的闸门,为整体流量池注入了新的活水。
未来之战:存量深水区的突围与融合
展望未来,电商流量的竞争将进入更加复杂的深水区。单纯追求用户规模增长的时代已经过去,精耕细作、场景融合与体验升级成为新的主题。
即时零售正在模糊线上与线下的边界,成为争夺高频流量的新战场。“小时达”、“分钟达”服务将电商的便利性推向极致,这要求平台必须具备深厚的线下商超、门店整合能力与高效的本地物流网络。淘宝、京东、美团等巨头均已重兵投入,这场战役争夺的是用户最日常、最即时的消费需求,是流量活性的重要指标。
私域流量的运营价值将空前凸显。在公域流量成本高企的背景下,品牌和商家越来越注重通过会员体系、粉丝群、社群等方式构建自己的私域流量池。平台如何赋能商家进行私域运营,提供更好的工具和生态,将成为留住商家和提升平台整体活跃度的关键。微信生态下的私域玩法,已为此提供了丰富的想象空间。
人工智能与大数据将成为流量分配的核心大脑。更精准的用户画像、更智能的搜索推荐、更个性化的购物体验,所有这一切都依赖于技术的深度应用。未来,流量占比的波动将更紧密地与各平台的技术创新能力挂钩。谁能用技术更高效地匹配供需,谁就能在存量中挖掘出更大的价值,巩固甚至扩大自己的流量优势。
流量版图下的不变与万变
回顾国内电商平台的流量占比格局,我们看到的是一个高度集中且相对稳定的“一超多强”局面。淘宝凭借其全品类生态、根深蒂固的用户心智和强大的协同网络,占据着难以撼动的领先地位。拼多多与京东则在各自的差异化赛道上构筑了坚实的护城河。而抖音等内容电商的崛起,则预示着流量来源与形态正在发生深刻变革。
不变的是对流量的永恒争夺,变化的是争夺的方式与维度。从规模增长到存量深耕,从货架陈列到内容激发,从线上交易到线上线下融合,从公域流量到公私域联动。未来的流量王者,必定是那些能够最好地融合“生态、心智、内容、技术”的综合体。对于消费者而言,这意味著更丰富、更便捷、更个性化的购物体验;对于行业而言,这意味著一场永无止境的创新竞赛。流量占比的数字会持续浮动,但商业世界为用户创造价值的本质,将永远是指引这场竞赛的北极星。
以上是关于国内电商平台流量占比;国内电商平台流量占比多少的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:国内电商平台流量占比;国内电商平台流量占比多少;本文链接:https://zwz66.cn/jianz/413843.html。
猜你喜欢
- 国内电商流量最大的是哪个平台(国内电商流量最大的是哪个平台啊) 2026-11-16
- 国内电商平台有哪些 - 国内电商平台有哪些排名 2026-11-16
- 国内电商大公司,国内电商大公司排行榜 2026-11-16
- 国内电商公司排名、国内电商公司排名榜 2026-11-16
- 国内电商100强名单 国内电商100强名单排名 2026-11-16
- 国内用php还是java多 - app用php还是java 2026-11-16
- 国内现有平台推广排名;国内现有平台推广排名第一 2026-11-16
- 国内独立站建站平台有哪些(国内独立站做的好的有哪些) 2026-11-16
- 国内独立站建站平台推荐(国内独立站建站平台推荐有哪些) 2026-11-16
- 国内注册的域名国外可以用吗,国内注册的域名国外可以用吗知乎 2026-11-16







