劳务外包应该开具什么税目发票;劳务外包应该开具什么税目发票呢
-
劳务,外包,应该,开具,什么,税目,发票,呢,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-13 08:53
- 小虎建站百科知识网
劳务外包应该开具什么税目发票;劳务外包应该开具什么税目发票呢 ,对于想了解建站百科知识的朋友们来说,劳务外包应该开具什么税目发票;劳务外包应该开具什么税目发票呢是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在商业合作的迷宫中,发票是那张至关重要的通行证。许多企业在处理劳务外包业务时,常常被一个看似简单却暗藏玄机的问题所困扰:劳务外包应该开具什么税目发票? 这个问题,如同一把钥匙,既能开启合规与顺畅的结算之门,也可能在不经意间引发税务风险的连锁反应。一张发票的抬头,远不止是几个字的差异,它直接指向业务的本质,牵动着计税基础、税率适用乃至法律关系的认定。本文将拨开迷雾,深入解析劳务外包开票的核心规则与实操要点,为您的企业合规经营提供清晰的导航。
劳务外包的“身份密码”:税目由业务实质决定
劳务外包的开票税目,绝非一个固定的答案,它完全取决于外包业务的具体内容。与劳务派遣拥有统一的“人力资源服务”税目不同,劳务外包的税目必须“对号入座”,根据实际提供的服务类型进行精准匹配。这是一个基本原则:开票内容必须真实、准确地反映业务实质。
例如,当企业将一项建筑工程的外包业务交给承包方时,承包方开具的发票税目应为“建筑服务”。如果外包的是厂区的清洁、安保工作,则通常归属于“生活服务”或“现代服务”下的“商务辅助服务”。而将产品零部件的加工委托给外部工厂,对应的税目则是“加工、修理修配劳务”。将设计、研发工作外包,则应开具“现代服务——研发和技术服务”或“设计服务”类别的发票。
理解这一点至关重要。“劳务费”是一个极其宽泛且容易引起混淆的表述,绝不能直接用作发票品名。 错误地选择税目,轻则导致发票退回、报销受阻,影响财务流程;重则可能被税务机关认定为发票开具不规范,甚至涉嫌虚开发票,给企业带来不必要的税务稽查风险和法律纠纷。准确判断业务类型是正确开具发票的第一步。
两大核心差异:劳务外包与劳务派遣的“分水岭”
要厘清劳务外包的开票逻辑,必须将其与常见的劳务派遣严格区分开来。这两者看似相似,实则在内核上存在本质区别,开票规则也因此截然不同。
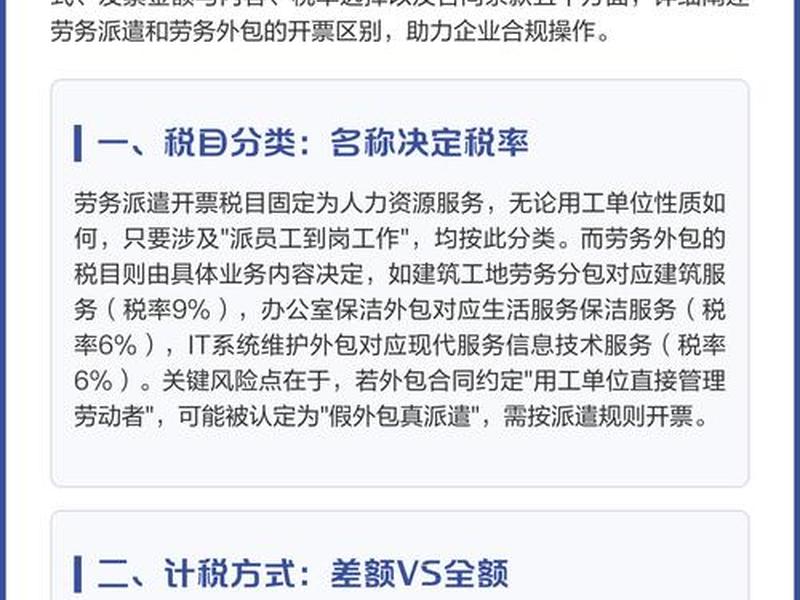
法律关系与管理模式不同。 劳务派遣的核心是“派人”。派遣公司与劳动者建立劳动关系,然后将员工派至用工单位工作,接受用工单位的现场管理。而劳务外包的核心是“包事”或“包活”。发包方购买的是承包方的工作成果,至于承包方如何组织人员、安排生产,发包方原则上不予干涉。这种差异直接决定了开票的性质:劳务派遣开具的是“人力资源服务”发票,而劳务外包则根据所“包”之事的内容开具对应服务类型的发票。
税务处理与开票方式天差地别。 这是最关键的实操区别。劳务派遣服务,在特定条件下可以选择差额征税,即发票金额可以扣除支付给员工的工资、社保等部分。但劳务外包通常适用全额征税,承包方需就取得的全部价款计算缴纳增值税,不能扣除其自身的人工成本。这意味着,劳务外包的发票金额通常是合同约定的总包价款,税率也根据其服务类型(如建筑服务9%、现代服务6%等)来确定,而不是像劳务派遣那样可能存在5%的征收率。混淆这两者,错误地按劳务派遣规则为外包业务开票或取得发票,将直接导致税务计算错误。
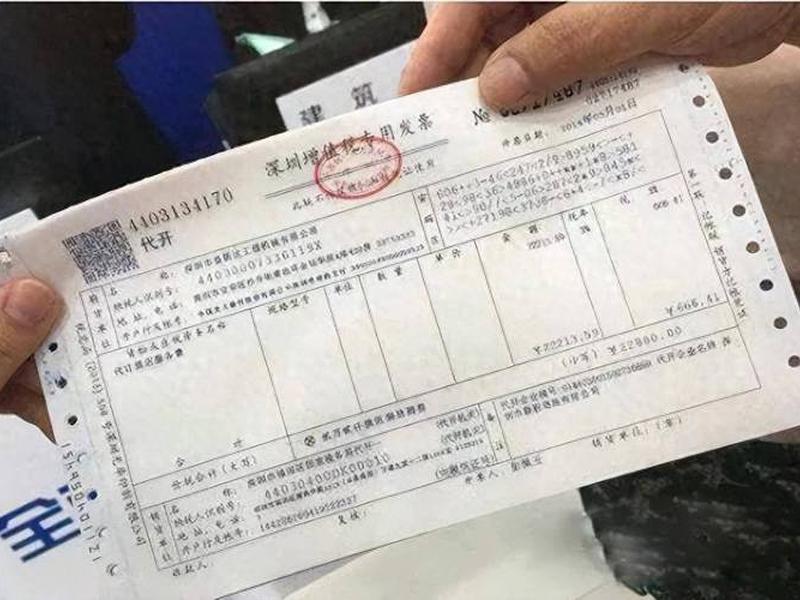
实战场景拆解:不同业务的税目“对号入座”
让我们通过几个具体场景,将理论落到实处,看看常见的劳务外包业务究竟应该如何开具发票。
场景一:生产制造外包。 某电子企业将部分电路板焊接工序外包给专业工厂。工厂完成焊接后交付成品。此项业务中,外包工厂提供的是加工劳务,其开具的发票税目应为“加工、修理修配劳务”,适用13%的增值税税率(一般纳税人)。
场景二:技术服务与研发外包。 一家软件公司委托外部团队进行某个模块的程序开发。这属于技术成果的外包,承包方应开具“现代服务——研发和技术服务”或“信息技术服务”类别的发票,一般纳税人适用6%的税率。
场景三:物流运输外包。 商贸公司将商品从仓库到全国门店的运输业务整体外包给物流公司。物流公司提供的是“交通运输服务”,开具此类发票,一般纳税人税率为9%。
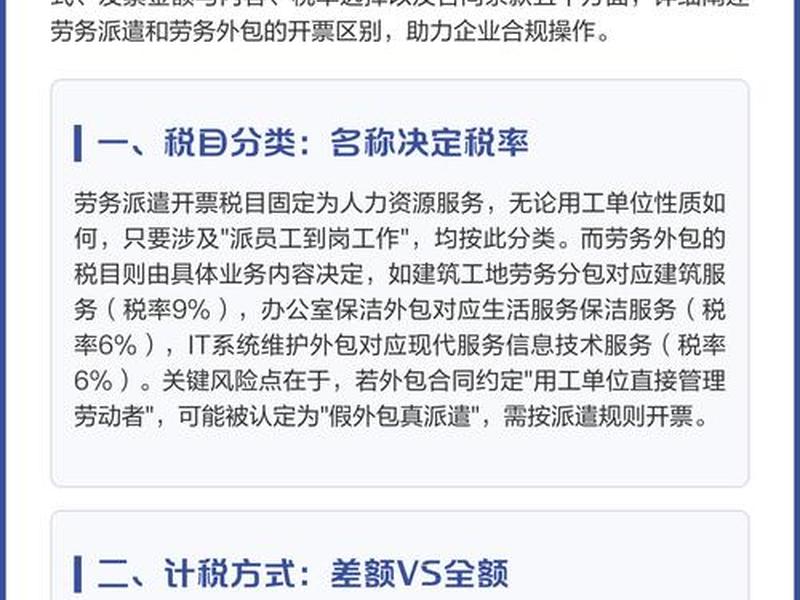
场景四:市场营销推广外包。 企业将新品上市的整体线上推广方案委托给广告传媒公司执行。传媒公司提供的是“现代服务——文化创意服务”或“广告服务”,应开具相应发票,税率通常为6%。
掌握这些对应关系,企业在签订外包合同和审核发票时就能做到心中有数,确保票、款、业务三者一致,筑牢税务合规的第一道防线。
税率与计税方式:紧随税目与纳税人身份
确定了正确的税目,下一步就是明确适用的税率或征收率。这主要取决于两个因素:一是上述业务实质所归属的税目,二是开票方(即承包方)的纳税人身份(是一般纳税人还是小规模纳税人)。
对于一般纳税人而言,提供建筑劳务外包,税率为9%;提供运输劳务外包,税率为9%;提供设计、咨询、信息技术、生活服务等绝大多数其他劳务外包,税率为6%。提供加工修理修配劳务,税率为13%。
对于小规模纳税人,通常采用简易计税方法,征收率为3%(在税收优惠政策期间,可能享受减按1%征收的优惠)。这里需要再次强调,劳务外包不适用劳务派遣特有的差额征税简易办法(5%征收率)。小规模纳税人提供劳务外包服务,应以其取得的全部价款和价外费用为销售额,按照3%(或1%)的征收率计算应纳税额。
对于建筑服务这类特殊业务,还存在异地预缴等规定。承包方在提供服务所在地预缴税款时,可以扣除支付的分包款,但这与劳务外包本身是否差额征税是不同的概念。
风险警示与合规要点:避开开票“雷区”
在劳务外包开票的实践中,存在一些常见却危害巨大的“雷区”,企业必须保持警惕。
第一大雷区:张冠李戴,混淆业务性质。 最为典型的就是将实质上的劳务外包业务,要求对方或自己开具成“劳务派遣服务”发票。这种做法的动机可能是试图适用更低的征收率或进行不当的税务筹划,但其本质是改变交易实质的发票违法行为,一旦被查实,面临补税、罚款、滞纳金乃至更严重的行政处罚风险。
第二大雷区:笼统开票,品名模糊不清。 在发票的“货物或应税劳务、服务名称”栏,仅填写“服务费”、“劳务费”、“外包费”等模糊字样,而不具体注明“建筑服务工程服务”、“信息技术服务软件开发”、“生活服务保洁服务”等准确名称。这不符合发票管理办法的规定,可能被视为不合规发票,导致受票方无法用于税前扣除或进项抵扣。
第三大雷区:忽视凭证管理。 对于承包方而言,开具发票必须基于真实的业务合同、结算单据等。对于发包方而言,取得发票后,必须确保其与合同约定、业务内容、资金流水相互印证,形成完整的证据链,以应对可能的税务核查。合规的开票,是完整业务闭环中的重要一环。
以上是关于劳务外包应该开具什么税目发票;劳务外包应该开具什么税目发票呢的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:劳务外包应该开具什么税目发票;劳务外包应该开具什么税目发票呢;本文链接:https://zwz66.cn/jianz/411391.html。
猜你喜欢
- 劳务外包与劳务派遣的区别 - 劳务外包与劳务派遣的区别在哪 2026-11-13
- 劳务外包2026年最新政策解读全文;劳务外包2026年最新政策解读全文下载 2026-11-13
- 劳务公司注册流程及需要的材料 劳务公司注册流程及需要的材料有哪些 2026-11-13
- 创建站点时,应该遵循的原则 创建站点时,应该遵循的原则是 2026-11-12
- 公司网站首页应该放什么内容、公司网站首页应该放什么内容呢 2026-11-11
- 公司网站里面的照片应该怎么修改、公司网站里面的照片应该怎么修改呢 2026-11-11
- 公司网站设计的内容有哪些;企业网站设计应该包括的内容有哪些 2026-11-11
- 公司网站建设公司、公司建设网站应该找谁 2026-11-11
- 公司网站应该包括什么内容 - 公司网站应该包括什么内容呢 2026-11-11
- 公司网站外包 做网站的外包公司 2026-11-11







