到哪买国债比较好(到哪买国债比较好呢)
-
到,哪买,国债,比,较好,呢,在,利率,波动,的,

- 建站百科知识-小虎建站百科知识网
- 2026-11-13 05:43
- 小虎建站百科知识网
到哪买国债比较好(到哪买国债比较好呢) ,对于想了解建站百科知识的朋友们来说,到哪买国债比较好(到哪买国债比较好呢)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在利率波动的时代,寻找一个安全稳健的“财富避风港”成为许多人的心声。国债,凭借其国家信用背书和相对稳定的收益,无疑是其中最受瞩目的选择之一。面对“到哪买国债比较好”这个看似简单的问题,答案却并非唯一。从国有大行的柜台到指尖滑动的手机银行,从人头攒动的银行网点到安静的证券账户,不同的购买渠道交织成一张复杂的网络,背后是便利性、额度、成功率乃至体验感的千差万别。本文将为您拨开迷雾,深入解析各个购买渠道的优劣与门道,助您精准找到最适合自己的那一扇“财富之门”。
银行渠道:传统与主流的坚固堡垒
银行无疑是购买国债,尤其是储蓄国债最主流、最广为人知的渠道。它像一座遍布城乡的坚固堡垒,为不同年龄和习惯的投资者提供着最基础的服务。
线下柜台是其中最传统的方式。投资者需携带本人有效身份证件,前往承销国债的银行网点办理。对于偏好纸质凭证、需要面对面咨询的投资者,特别是老年群体,柜台服务提供了十足的踏实感。凭证式储蓄国债通常只能通过柜台购买,保留了那份具有仪式感的债权凭证。其弊端也显而易见:需要耗费时间精力排队,在国债发售日热门网点常常一早便排起长龙,额度竞争激烈,可能出现“起个大早,赶个晚集”的情况。
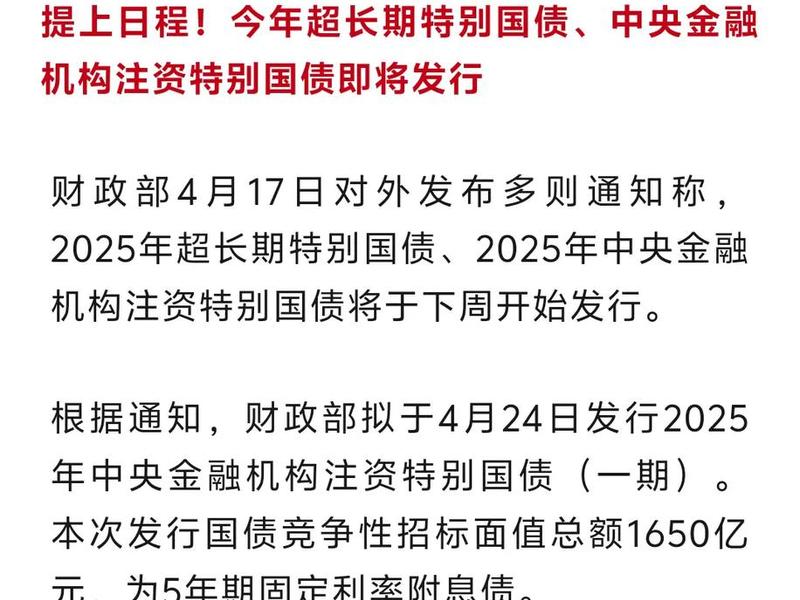
线上银行渠道则代表了便捷与效率。包括网上银行和手机银行,已成为购买电子式储蓄国债的主力通道。投资者只需提前开通国债账户和电子银行服务,在发行日准时登录操作即可。这种方式打破了时空限制,尤其适合熟悉互联网操作的上班族和年轻投资者。值得注意的是,各银行线上渠道的开售时间(通常是早上8:30或9:00)和系统稳定性存在差异,这直接关系到“抢购”的成功率。提前登录、熟悉操作界面是成功的关键。
银行的选择本身也是一门学问。国债承销团成员包括约40家银行,从工、农、中、建、交、邮储等国有大行,到招商、浦发等股份制银行,再到各城市商业银行均有涵盖。国有大行额度相对充足,网点遍布,但客户基数大,竞争激烈;部分股份制银行或城商行可能服务更细致,甚至偶有专属优惠,额度竞争压力相对较小。选择自己已有账户、服务体验佳的银行,往往能事半功倍。
证券账户:通往记账式国债的灵活通道
如果说银行是储蓄国债的“主场”,那么证券账户则是投资记账式国债的“专业赛场”。这是一个常被普通投资者忽略,但却充满机会的领域。
通过证券账户,投资者可以在交易所市场(如上海、深圳证券交易所)买卖已经上市流通的记账式国债。这类国债品种期限丰富,从短期到超长期不等,并且可以在交易时间内像股票一样随时买卖,流动性远高于储蓄国债。对于有一定投资经验、希望进行波段操作或资产配置的投资者而言,证券账户提供了更大的灵活性。操作方式也简单直接:在股票交易软件中输入国债代码,即可进行买卖。
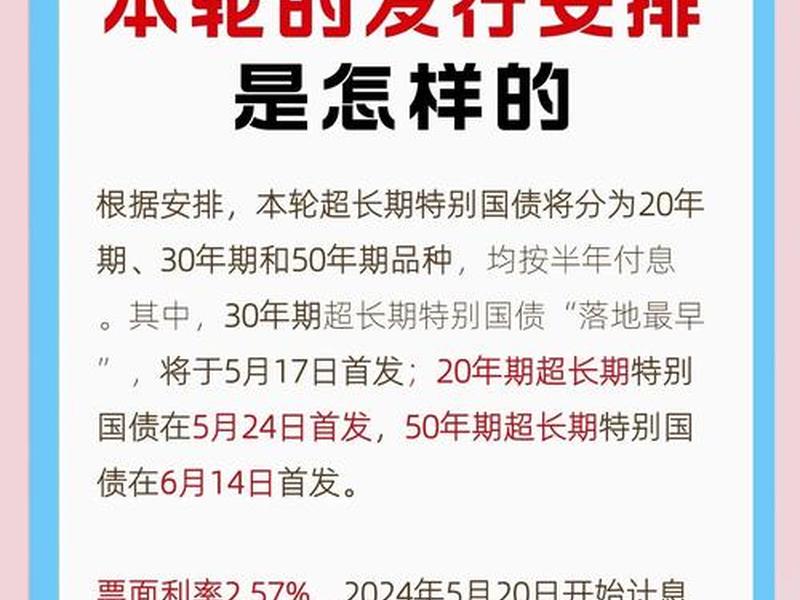
值得注意的是,超长期特别国债在发行上市后,个人投资者同样可以通过证券账户进行交易。这为普通民众参与国家长期建设项目、分享发展红利打开了一扇窗。相比储蓄国债的“抢购”,记账式国债的价格由市场供需决定,存在小幅波动,这既带来了可能的交易价差机会,也意味着需要承担一定的市场价格风险,更适合对债券市场有一定了解的投资者。
费率方面,通过证券公司买卖国债通常需要支付极低的交易佣金,例如万分之二左右,成本透明且低廉。对于希望构建多元化投资组合,不满足于单一储蓄国债的投资者来说,开通一个证券账户,无疑是拓宽理财边界的重要一步。
财政直达与新兴渠道:探寻源头与特色路径
除了银行和券商这两大主力,还有一些特色渠道值得关注,它们或许能提供不一样的体验和机会。
最权威的源头当属国家财政部官方网站。财政部会发布国债发行公告、相关政策文件,信息最为官方和及时。理论上,部分国债(尤其是面向机构招标的部分)信息在此最为全面。虽然个人直接通过财政部网站认购的通道并不普遍,但将其作为信息核实的权威来源,是明智投资者的必备习惯。密切关注财政部发布的相关公告,能帮助您把握全年发行节奏和品种详情。
一个值得关注的新兴渠道是个人养老金账户。根据最新政策,储蓄国债(电子式)已被纳入个人养老金产品范围。这意味着,在开通了个人养老金业务的银行,投资者可以直接使用养老金资金账户内的资金购买指定的电子式储蓄国债。这不仅是渠道的创新,更是一种制度性红利,购买享受税收递延优惠,专款专用用于养老储备,实现了安全理财与长期养老规划的结合。目前,包括工商银行、招商银行等在内的多家银行已支持此项服务。
邮政储蓄银行等特定机构也保留了国债销售业务,尤其在一些乡镇地区,邮政渠道仍是重要的金融服务提供者。对于习惯邮政服务或当地银行网点较少的投资者,这不失为一个可靠的选择。
渠道对比与实战技巧:决胜于细节之间
了解了有哪些渠道,下一步便是如何做出最优选择并提升购买成功率。这需要结合自身情况和实战技巧进行综合判断。
从便利性角度看,手机银行等电子渠道无疑排名第一,足不出户即可完成。但对于不擅长电子设备的投资者,柜台服务则更为友好。从产品丰富度看,证券账户可交易的记账式国债品种最多,期限灵活;银行则以储蓄国债为主,电子式与凭证式各有特点。从额度与抢购难度看,储蓄国债历来紧俏,堪称“手慢无”。线上渠道拼的是网速和手速,柜台渠道拼的是早起和排队顺序。有经验者会选择同时准备多个渠道,例如在手机银行操作的让家人前往人流可能较少的银行网点排队,双线并行提高成功率。
一些实用的实战技巧能显著增加胜算:提前准备。无论是线上购买还是线下排队,提前开通国债账户、确保资金到位、熟悉操作流程至关重要。关注时间。储蓄国债通常在每月10日发行(遇节假日顺延),线上开售时间多是8:30,需提前登录等候。第三,选择冷门时机或银行。并非所有银行额度的紧张程度都一样,大型国有银行额度多但客户也多,有时一些股份制银行或地方性银行反而有机会。季度末等时点,国债收益率可能相对更有吸引力。明确自身需求。如果追求绝对安全和省心,打算持有到期,那么抢购储蓄国债是目标;如果希望有一定流动性,或进行资产配置,那么可以关注通过证券账户买卖记账式国债。
购买后的考量:流动性、安全与长期规划
选择在哪里购买国债,不仅仅是购买瞬间的行为,更关联着持有期间的体验和最终收益的落袋。
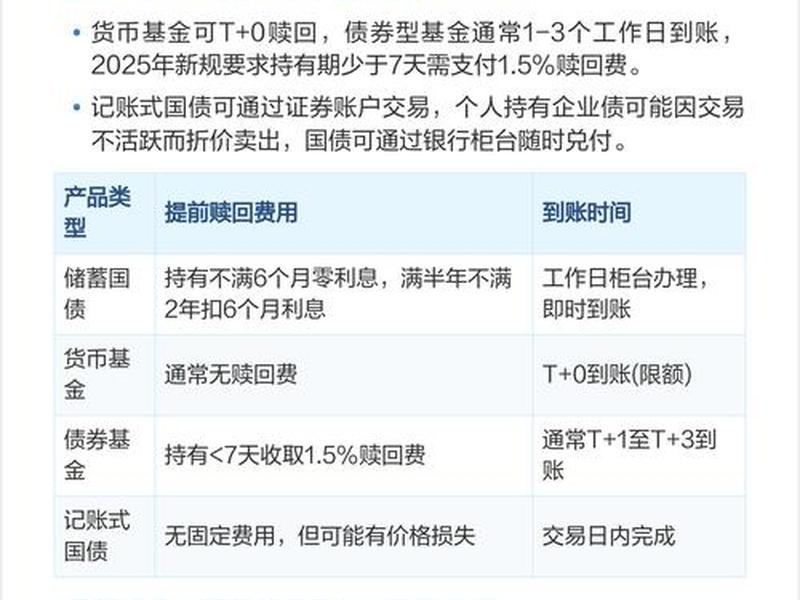
流动性安排是需要提前思考的问题。储蓄国债虽然安全,但提前兑取会损失部分利息并可能支付手续费(通常为本金的1‰),持有不满6个月甚至不计息。用于购买国债的资金最好是中长期闲置资金。相比之下,通过证券账户持有的记账式国债,虽然可能面临市价波动,但交易日均可卖出,流动性好得多。这要求投资者在购买前就想好这笔钱的用途和可能动用时间。
安全性是国债的核心魅力,在所有渠道购买的国家公债,其还本付息的信用基础都是国家财政,风险趋近于零。渠道差异不影响这份终极安全。投资者更应关注的是操作过程的安全,选择正规的银行和证券公司,保护好个人账户密码与身份信息,谨防电信诈骗。
将国债购买纳入长期财务规划,其意义远超一次简单的投资。无论是通过养老金账户购买作为养老储备,还是将国债作为家庭资产配置的“压舱石”,它代表的都是一种稳健、守成的财富观念。在不同的生命周期和风险偏好下,动态调整国债与其他资产的比例,才是理财的智慧所在。渠道,只是实现这一规划的工具。
以上是关于到哪买国债比较好(到哪买国债比较好呢)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:到哪买国债比较好(到哪买国债比较好呢);本文链接:https://zwz66.cn/jianz/411231.html。
猜你喜欢
- 到哪买域名 - 在哪购买域名比较好 2026-11-13
- 到哪买仪表电路板检测仪 到哪买仪表电路板检测仪好 2026-11-13
- 创建自己的视频号怎么弄;创建自己的视频号怎么弄到抖音上 2026-11-13
- 创建自己的视频号怎么弄到抖音上、创建自己的视频号怎么弄到抖音上去 2026-11-13
- 创建自己的网页怎么弄 创建自己的网页怎么弄到桌面 2026-11-13
- 创建自己的网站怎么弄到桌面 创建自己的网站怎么弄到桌面上 2026-11-13
- 创建自己的网址怎么弄、创建自己的网址怎么弄到桌面 2026-11-13
- 创建网页快捷方式到桌面(电脑网页创建快捷方式到桌面) 2026-11-13
- 创建网页快捷方式到桌面 - 创建网页快捷方式到桌面打不开怎么办 2026-11-13
- 创建网站需要什么软件才能做 - 建网站需要用到什么软件 2026-11-13







