初创企业资产负债表、初创企业资产负债表怎么填
-
初创,企业,资产负债表,、,怎么,填,对于,每,

- 建站百科知识-小虎建站百科知识网
- 2026-11-13 04:26
- 小虎建站百科知识网
初创企业资产负债表、初创企业资产负债表怎么填 ,对于想了解建站百科知识的朋友们来说,初创企业资产负债表、初创企业资产负债表怎么填是一个非常想了解的问题,下面小编就带领大家看看这个问题。
对于每一位在创业浪潮中搏击的创始人而言,初创企业资产负债表远非一张冰冷的财务报表。它是企业生命体征的“全景X光片”,是记录创业梦想从蓝图变为现实的“经济日记”。“初创企业资产负债表怎么填”这个看似基础的问题,却常常让无数创业者感到困惑与焦虑。填写的每一个数字,不仅关乎合规,更深刻影响着融资谈判的、战略决策的基石,乃至企业未来的生存空间。本文将深入剖析这张关键报表的核心秘密,手把手带你穿透数字迷雾,掌握编制精髓,让你的创业账本清晰有力,为企业的腾飞奠定坚实的财务根基。
一、本质透视:理解报表核心逻辑
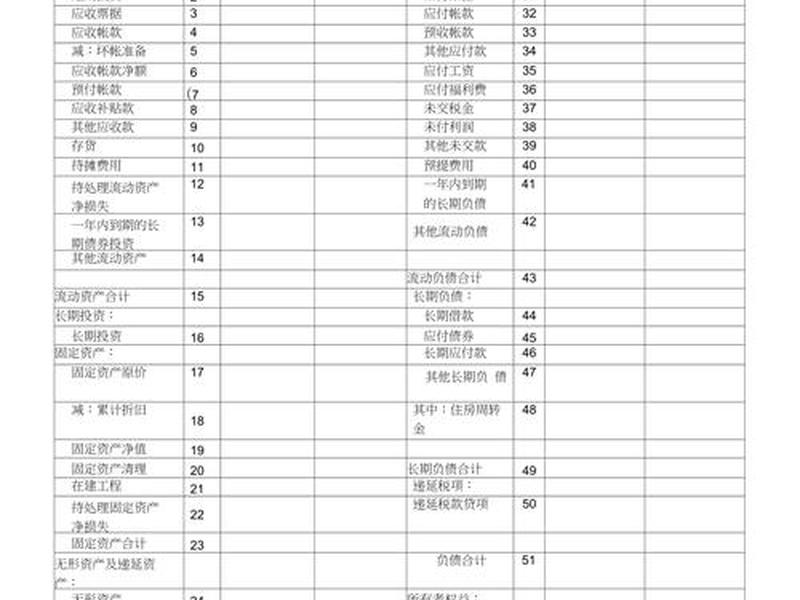
初创企业的资产负债表,遵循着“资产=负债+所有者权益”这一恒古不变的会计等式。这绝非简单的数学平衡,而是深刻揭示了企业资源的来源与去向。左边“资产”,代表企业拥有或控制的、能带来经济利益的资源,是你创业武器的“弹药库”;右边“负债”和“所有者权益”,共同说明了购置这些“武器”的资金来源——是借来的(负债),还是股东投入或经营赚来的(所有者权益)。
对于初创公司,理解这个等式尤为重要。在早期,所有者权益(尤其是实收资本)往往占据绝对主导,这反映了创始团队和天使投资人的信任投票。随着业务发展,通过经营产生利润、积累留存收益,或者通过借款、应付账款等方式增加负债,资产方才会逐渐丰盈。填报前,必须吃透这一底层逻辑,确保左右两边的总计金额始终保持完美平衡,这是资产负债表成立的铁律,也是检验填报正确性的第一道关卡。
许多初创者误以为资产负债表复杂难懂,实则其结构具有内在的美感与清晰度。资产按流动性强弱,从上到下排列为流动资产和非流动资产;负债按偿还紧迫性,排列为流动负债和非流动负债;所有者权益则清晰展示股本和累积的经营成果。把握这种结构,就如同掌握了地图的图例,填报时便能对号入座,条理分明。
二、资产填报:精准盘核创业家底
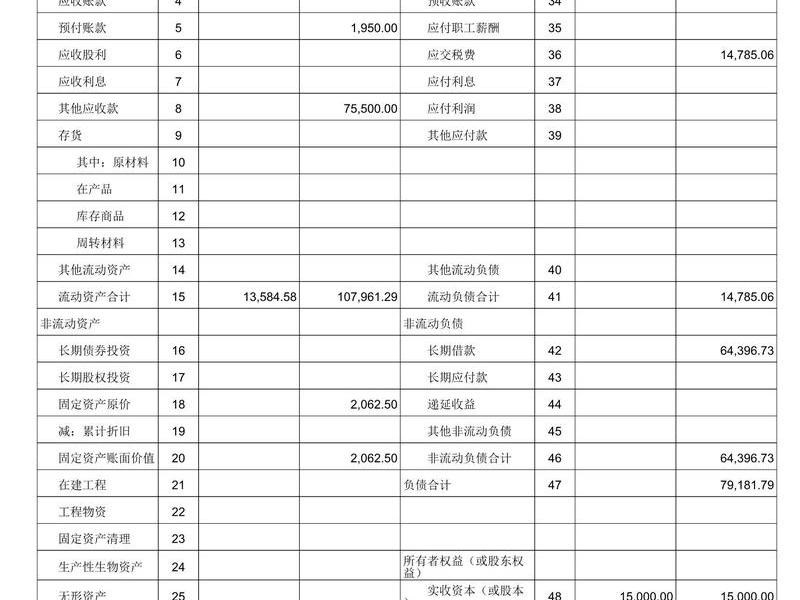
资产项的填报,是一场对企业资源的全面“清点”与“估值”。流动资产是填报的重中之重,它包括货币资金、应收账款、存货等。货币资金需根据银行对账单和现金盘点表准确填写,确保账实相符。应收账款的确认必须谨慎,应基于真实的销售合同和发货凭证,对于可能无法收回的坏账,需要合理预估并计提坏账准备,这体现了会计的谨慎性原则。
存货的填报则更具挑战性。对于生产型初创企业,存货包括原材料、在产品、产成品,必须通过实地盘点确定数量,并选择合理的计价方法(如先进先出法、加权平均法)来确定金额。对于科技或服务型初创企业,可能存货很少,但需注意是否将研发支出资本化计入无形资产。非流动资产如固定资产、无形资产,需按取得时的实际成本入账,并定期计提折旧或摊销,将成本合理分摊到受益期间,这直接影响当期利润。
填报资产的关键在于“真实性”与“合理性”。切忌虚增资产以美化报表,这如同在沙滩上建造城堡,经不起任何审查与风浪。对于无形资产(如专利权、软件著作权)等初创企业的核心资产,要确保权属清晰、估值有据,这往往是吸引投资人的亮点所在。
三、负债确认:明晰每一笔未来义务
负债的填报,要求创业者清晰识别并量化所有现时义务。流动负债是监控重点,包括短期借款、应付账款、应付职工薪酬、预收款项等。短期借款需根据贷款合同准确填写本金与应计利息。应付账款反映了企业对供应商的信用占用,需根据采购发票和入库单及时确认,良好的应付账款管理能有效改善现金流。
应付职工薪酬的计提必须完整,包括工资、奖金、社保、公积金等,确保符合劳动法规,避免潜在风险。预收账款是负债中一个特殊的“甜蜜负担”,它代表客户预付的货款或服务费,此时企业尚未履行履约义务,因此不能确认为收入,必须作为负债列示,待产品交付或服务提供后再转入收入。对于非流动负债,如长期借款,需关注其利率、期限及还款计划。
正确填报负债,有助于管理者清醒认识企业的杠杆水平和偿债压力。对于初创企业,维持合理的负债比例至关重要,过高的负债可能引发现金流危机,而过低则可能意味着未能有效利用财务杠杆拓展业务。每一笔负债的背后,都是一份对未来的承诺,填报时必须严谨无误。
四、权益解析:刻画股权结构与积累
所有者权益部分,是初创企业故事的“股权篇章”。实收资本(或股本)栏目,必须严格按照公司章程、投资协议及银行入资凭证填写,它代表了股东实际投入的注册资本,是公司永续发展的基石。任何变更都需经过法定程序。资本公积主要来源于股本溢价(如投资者投入资金超过注册资本的部分),它不属于利润,但可用于转增资本。
留存收益是权益部分的动态核心,包括盈余公积和未分配利润。对于多数尚未盈利的初创企业,未分配利润通常是负数,即累计未弥补的亏损,这真实反映了创业早期的投入期状态。如实展示亏损并不可怕,重要的是能向报表使用者(如投资人)说明亏损的原因(是研发投入、市场拓展还是其他战略选择)以及清晰的盈利路径。填报权益部分,就是清晰勾勒公司的股权演化史和经营成果积累史。
五、编制流程:从账目到报表的跨越
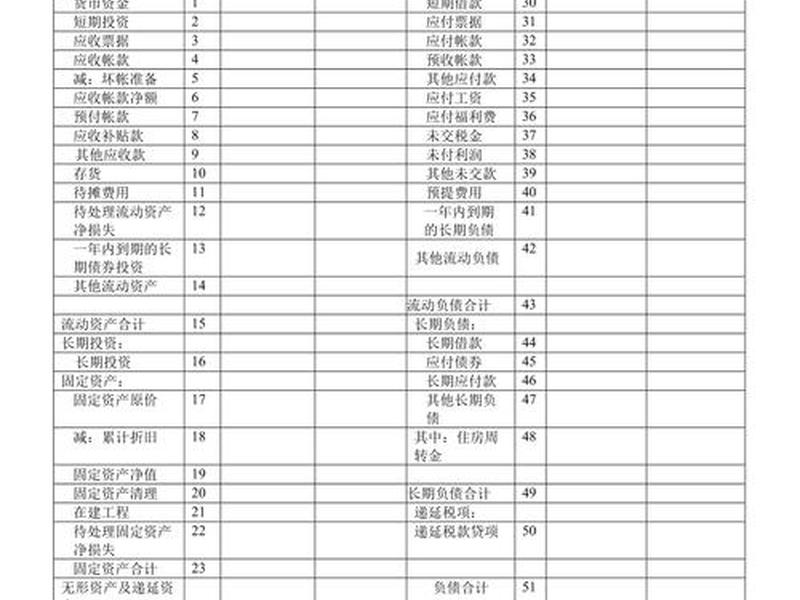
掌握具体项目的填报方法后,还需遵循科学的编制流程。做好前期准备,确保所有日常经济业务均已根据会计准则编制会计凭证并登记入账(即“过账”)。接着,进行期末账项调整,包括计提折旧、摊销费用、确认应计利息、核对银行存款等,确保账目反映截止日期的真实财务状况。然后,进行对账工作,包括账证核对、账账核对、账实核对,这是保证报表数据准确的基石。
在所有调整与核对无误后,根据总账和相关明细账的余额或发生额,直接或分析计算填列资产负债表各项目的“期末余额”。计算资产总计与负债和所有者权益总计,校验二者是否相等。这个过程环环相扣,要求财务人员或创业者本人具备极大的耐心与细心。对于初创团队,借助专业的财务软件或咨询会计师,可以有效提升流程的规范性与效率。
六、分析应用:让报表赋能决策
填好资产负债表并非终点,更重要的是学会解读与分析。通过计算流动比率、速动比率评估短期偿债能力;通过资产负债率观察财务杠杆与风险水平;通过净资产回报率(ROE)的框架(尽管初创企业可能为负)理解盈利模式。对于初创企业,尤其要关注“烧钱速度”(现金消耗率),即通过货币资金的变化与期间费用结合分析,预测企业的现金流生命线。
这张报表更是与投资人沟通的桥梁。清晰、真实、结构合理的资产负债表,配合有力的商业故事,能极大增强投资人的信心。它展示了资源的配置效率、财务结构的稳健性以及团队的资金管理能力。创业者应习惯定期审视这张报表,将其从被动的合规工具,转变为主动的管理仪表盘和战略导航图,让每一个数字都服务于增长决策。
以上是关于初创企业资产负债表、初创企业资产负债表怎么填的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:初创企业资产负债表、初创企业资产负债表怎么填;本文链接:https://zwz66.cn/jianz/411170.html。
猜你喜欢
- 初创企业需要去哪些部门,初创企业需要去哪些部门申请 2026-11-13
- 初创企业补贴政策申请条件(初创企业补贴政策申请条件有哪些) 2026-11-13
- 初创企业自助建站(免费企业自助建站系统) 2026-11-13
- 初创企业自助建站系统(初创企业自助建站系统设计) 2026-11-13
- 初创企业自助建站指南(初创企业自助建站指南怎么写) 2026-11-13
- 初创企业自助建站平台,企业自建模式相比入驻平台有何优势? 2026-11-13
- 初创企业自助建站官网;初创企业是什么意思 2026-11-13
- 初创企业的创办流程,初创企业的创办流程是什么 2026-11-13
- 初创企业的人员架构搭建,初创企业如何搭建组织架构 2026-11-13
- 初创企业的一般创办流程 详解!公司注册流程+避坑指南+10万创业补贴 2026-11-13







