公司网站是宣传费还是广告费 公司网站是宣传费还是广告费呢
-
公司,网站,是,宣传费,还是,广告费,呢,在,数字,

- 建站百科知识-小虎建站百科知识网
- 2026-11-11 10:13
- 小虎建站百科知识网
公司网站是宣传费还是广告费 公司网站是宣传费还是广告费呢 ,对于想了解建站百科知识的朋友们来说,公司网站是宣传费还是广告费 公司网站是宣传费还是广告费呢是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字时代的商业浪潮中,公司网站早已成为企业的“数字门面”。当财务人员面对一笔笔网站开发、运营维护的费用时,一个看似简单却至关重要的问题常常浮上心头:这笔支出,在会计和税务上,究竟应该归类为“宣传费”还是“广告费”? 这绝非咬文嚼字的文字游戏,而是直接关系到企业所得税税前扣除限额、税务风险乃至公司整体财务策略的核心议题。两者虽同属业务宣传范畴,但在财税处理的显微镜下,却有着泾渭分明的边界。本文将带你拨开迷雾,从多个维度深入剖析,揭开公司网站费用性质的神秘面纱。
本质界定:功能与目的之辩
要厘清公司网站费用的性质,首要任务是审视其核心功能与根本目的。宣传费,是一个更广义的概念,它涵盖了企业为提升知名度、推广形象而进行的所有宣传活动所产生的费用,其内涵侧重于品牌价值的长期塑造与信息传递。广告费则相对具体,通常指通过明确的付费媒介,向公众传递特定商品或服务信息,以直接促进销售为目的的支出。
公司网站往往兼具多重属性。它既是企业形象的展示窗口(宣传属性),也是产品服务的详细介绍平台,甚至可能直接集成在线咨询、下单功能(促销属性)。当网站内容以企业历程、文化理念、社会责任报告为主时,其宣传费的色彩更为浓厚;而当网站的核心板块是产品详情页、促销活动弹窗、在线购买链接时,其直接促成交易的意图则更贴近广告费的本质。不能一概而论,需根据网站的主导功能和内容侧重进行实质性判断。
财税差异:扣除限额的天壤之别
这是区分宣传费与广告费最现实、最关键的动因,也是企业必须高度重视的财税红线。根据中国现行《企业所得税法》及其实施条例的规定,企业发生的符合条件的广告费和业务宣传费支出,在计算应纳税所得额时,并非可以全额扣除。
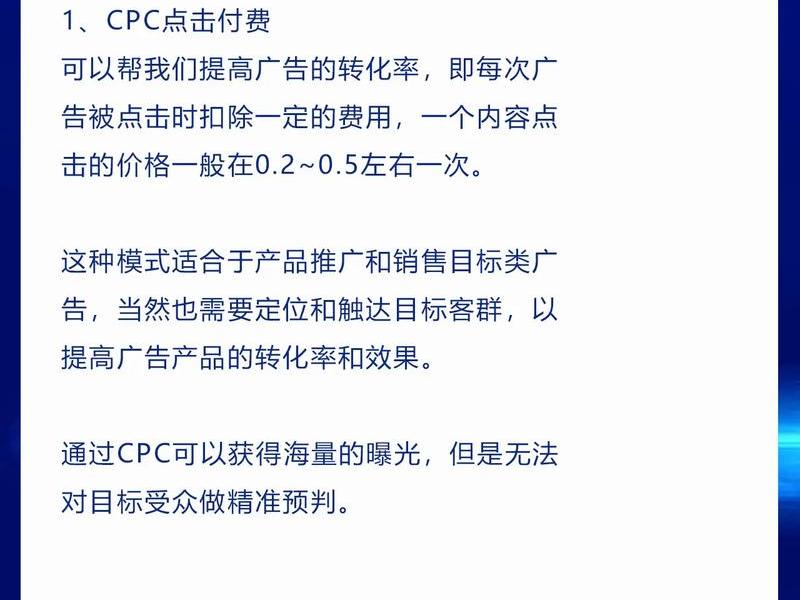
政策规定,一般企业发生的广告费和业务宣传费支出,不超过当年销售(营业)收入15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。尽管两者在扣除限额上共用同一个比例,但在某些特殊行业(如化妆品制造、医药制造、饮料制造等),广告费的扣除标准可能另有规定。更重要的是,在税务稽查实践中,对“广告费”的认定要求通常更为严格,往往需要提供与具有资质的媒体签订的合同、费用支付凭证、广告发布证明等具体证据。而“业务宣传费”的范围则相对宽泛,证据要求也更具弹性。将网站费用错误归类,可能导致超限额部分无法顺利结转或引发税务风险。
形式要件:付费媒介与自主阵地
传统意义上,广告费强调“付费媒介”属性,即企业向电视台、报社、网站、户外广告牌等第三方媒介平台支付费用,以获得一定时段或版面的信息发布权。典型的广告行为具有明确的发布主体(企业)、付费对象(媒介方)和发布载体(第三方平台)。
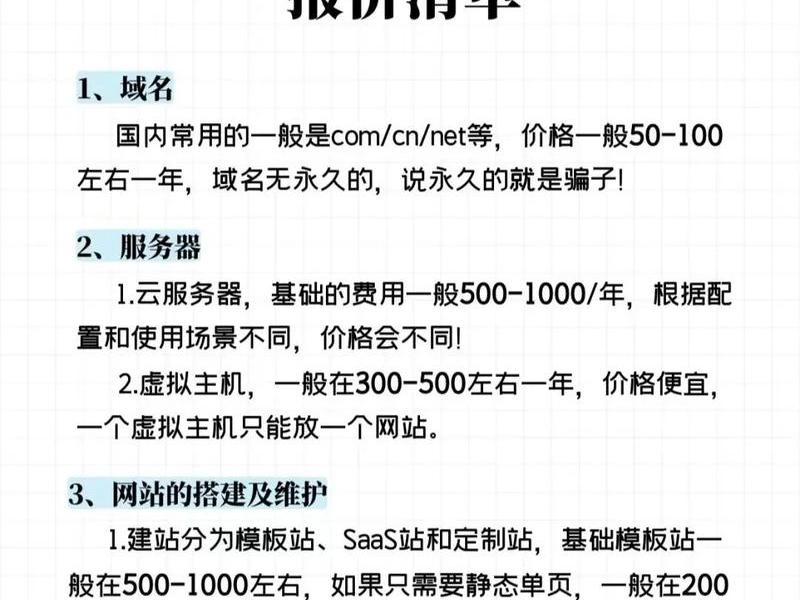
公司网站则完全不同,它是企业自主建设、拥有完全控制权的“自有媒体”。其域名、服务器、内容均归企业所有,无需为每次信息发布向第三方支付媒介费用。网站的建设开发费、年度维护费、服务器租赁费、内容制作人力成本等,其经济实质是构建和运营一个自有宣传平台,而非购买第三方广告服务。从这一形式要件看,公司网站的日常运营支出更倾向于归类为“业务宣传费”——即企业为运营自身宣传阵地所发生的成本。如果企业在百度、谷歌等搜索引擎上购买关键词竞价排名,为网站引流,那笔“竞价推广费”则属于典型的广告费。
内容维度:长期价值与短期促销
从网站承载的内容深度与时效性,也能窥见其费用属性的端倪。广告内容通常具有明确的促销性、时效性和召唤行动(Call to Action)的特征,例如“限时折扣”、“新品上市”、“立即购买”等,其目标是直接、快速地刺激消费行为,内容更新频繁,与销售周期紧密绑定。
而作为企业宣传核心阵地的网站,其大量内容致力于传递长期、稳定的品牌价值。这包括:公司介绍、发展历程、企业文化、团队风采、专利技术、核心价值观、可持续发展报告等。这些内容并非为 immediate sales(即时销售)服务,而是为了构建品牌信任、塑造专业形象、吸引合作伙伴或人才,其影响是潜移默化且长远的。承载这部分内容功能的网站建设与内容制作费用,其宣传费的属性更为纯粹。一个以品牌故事和行业白皮书为主的网站,与一个每日更新闪购信息的电商促销站,其费用性质必然有所侧重。
会计处理:资本化与费用化之选
在会计处理层面,公司网站的费用性质还会影响其初始确认是资本化还是费用化。根据企业会计准则,企业内部研究开发项目的支出,应区分研究阶段支出与开发阶段支出。对于网站而言,如果其开发活动同时满足“技术可行性”、“产生经济利益”、“有资源完成”、“支出能可靠计量”等条件,则开发阶段的相关支出可以资本化,确认为无形资产(即网站本身的价值),之后进行摊销。
而无论是广告费还是业务宣传费,在会计上通常都是在发生时直接计入当期损益(销售费用)。但这里存在一个交叉点:如果网站的开发成本被资本化,那么其后期的摊销额,在税务上如何认定?通常,这部分摊销费用被视为与维持该“宣传平台”相关的支出,其性质对应业务宣传更为合理。而网站建成后,日常的内容更新、SEO优化、安全维护等持续性支出,则直接作为当期宣传费用处理。这种会计处理上的复杂性,也要求财务人员必须清晰理解网站支出的不同阶段与目的。
战略视角:资产属性与成本属性
跳出单纯的财税分录,从更高维的战略视角审视,公司网站应被视作一项重要的“数字资产”,而不仅仅是一笔当期消耗的“成本”。作为资产,它持续为企业创造价值——品牌曝光、销售线索、客户服务、信任背书。围绕这项资产的所有投入,其终极目的是为了维护和增值这项资产。
这种资产视角,使得网站的大部分核心投入(尤其是初期的框架开发、品牌定制化设计、核心功能搭建)超越了单纯的“广告”或“宣传”范畴,更像是企业信息化建设的一部分。其中纯粹用于产品促销的模块投入,仍带有广告色彩。将网站费用更多地归入“业务宣传费”,在战略上更能体现其作为长期品牌资产培育平台的定位,而“广告费”则更侧重于短期的、战术性的市场攻势。这种归类也影响了管理层对网站投入的价值评估逻辑。
在混沌中厘清边界,于合规中创造价值
归根结底,“公司网站是宣传费还是广告费”这一问题,没有放之四海而皆准的简单答案。它像一道光谱,不同的网站、甚至同一网站的不同模块,都在“品牌宣传”与“产品广告”之间滑动。判断的核心准则,在于“实质重于形式”——深入分析每笔网站相关支出的具体用途、功能指向和商业目的。
对于企业而言,明智的做法是在网站规划之初,就与财务、税务团队充分沟通,根据网站的战略定位和主要内容板块,对可能发生的费用进行合理的事前定性。在核算时,尽可能细致地划分费用类型,例如将网站基础建设费、品牌内容制作费归入“业务宣传费”,而将明确的线上促销活动页面开发费、引流推广费归入“广告费”进行核算。这不仅是为了满足税务合规的刚性要求,避免潜在的涉税风险,更是为了让财务数据更真实地反映企业的经营活动和战略意图,让每一分对“数字门面”的投入,都能在合规的框架下,清晰准确地转化为品牌价值与市场竞争力。认清这笔费用的本质,就是认清企业在数字世界中的存在方式与价值投射。
以上是关于公司网站是宣传费还是广告费 公司网站是宣传费还是广告费呢的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司网站是宣传费还是广告费 公司网站是宣传费还是广告费呢;本文链接:https://zwz66.cn/jianz/409054.html。
猜你喜欢
- 公司网站是怎么建立的,公司网站是怎么建立的呢 2026-11-11
- 公司网站是否需要备案,公司网站是否需要备案呢 2026-11-11
- 公司网站是什么意思、公司网址是什么意思 2026-11-11
- 公司网站日常的维护与管理;公司网站日常的维护与管理方案 2026-11-11
- 公司网站日常的维护与管理(公司网站日常的维护与管理内容) 2026-11-11
- 公司网站方向;公司的网站设计方案 2026-11-11
- 公司网站改版方案、公司网站改版方案怎么写 2026-11-11
- 公司网站收费吗 公司网址要收费吗 2026-11-11
- 公司网站搭建费用 公司网站搭建费用多少 2026-11-11
- 公司网站搭建详细流程(公司网站搭建详细流程怎么写) 2026-11-11







