公司的网费计入什么科目、公司的网络费用计入什么科目
-
公司,的,网费,计入,什么,科目,、,网络,费用,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 23:44
- 小虎建站百科知识网
公司的网费计入什么科目、公司的网络费用计入什么科目 ,对于想了解建站百科知识的朋友们来说,公司的网费计入什么科目、公司的网络费用计入什么科目是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字脉搏跳动的时代,企业日常运营如同一个精密的生命体,每一笔看似微小的支出,都是维持其活力的毛细血管。其中,网络费用,这看似平常的开销,却常常让财务新手乃至经验丰富的管理者在账本前陷入片刻的沉思:公司的网费计入什么科目?公司的网络费用计入什么科目? 这并非一个简单的会计选择题,其背后连接着成本管控的神经、税务合规的脉络以及管理决策的棋盘。一个精准的科目归属,不仅是一份合规的凭证,更是透视企业运营效率、优化资源配置的智慧透镜。本文将为您拨开迷雾,深入解析这笔“连接世界”的费用,究竟应如何安放在财务报表的恰当位置。
核心原则:依部门用途定归属
网络费用的会计科目并非一成不变,其核心划分原则牢牢根植于“谁使用、为何用”。企业犹如一个有机整体,不同部门承担不同职能,产生的费用性质自然各异。行政管理部门为维持日常办公、内部通讯、信息流转而产生的网络费,是企业为组织和管理整体生产经营活动所必须的开支,其性质属于期间费用中的管理费用。这符合管理费用的定义,即企业行政管理部门为组织和管理生产经营活动而发生的各项费用。
反之,如果网络资源主要服务于市场前端,例如销售团队用于客户关系管理、线上推广、电商平台运营等直接与销售活动相关的环节,那么这笔费用便与赚取收入的行为直接挂钩。将其计入销售费用(旧准则下或称营业费用)更为恰当。它体现了费用与收入的配比原则,能更清晰地反映销售活动的真实成本。
更有甚者,在科技或研发驱动型企业中,若网络专线、云端服务器资源等是专门用于新产品研发、技术测试等创新活动,那么这部分费用可以归集到研发支出科目。对于制造企业,车间内特定生产设备的联网监控、数据采集所产生的费用,则可能构成产品生产成本的一部分,计入制造费用。在落笔分录前,首要任务是厘清费用发生的“源头”与“去向”。
科目设置:灵活性与规范性并存
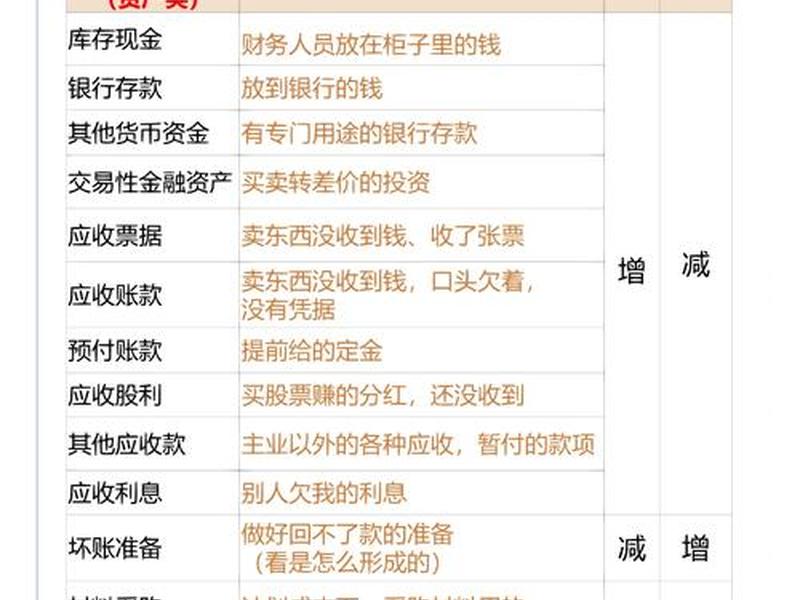
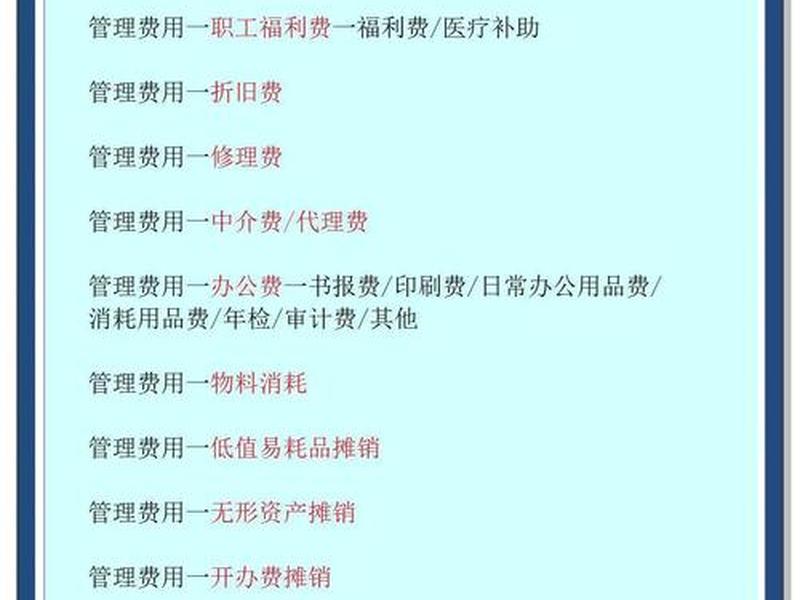
确定了计入管理费用或销售费用等一级科目后,如何设置明细科目则体现了企业会计管理的精细化程度。我国会计制度在明细科目设置上赋予了企业较大的自主权,强调实用性原则,旨在满足内部管理需求。常见的做法是在“管理费用”或“销售费用”下设置“办公费”、“通讯费”或直接设置“网络费”作为二级明细科目。
“办公费”是一个包容性较强的科目,宽带接入费、网络维护费、乃至与办公相关的云服务费,均可纳入其中,适用于网络作为通用办公基础设置的情况。而“通讯费”则更侧重于信息传递功能,若企业将电话费、网络费视为同一类通讯成本进行管控,采用此科目亦无不可。一些企业为了更精准核算,会直接设立“网络服务费”明细科目,使费用归属一目了然。
关键在于保持一致性。一旦确定了核算口径,就应在一定时期内保持稳定,这符合会计信息可比性的要求。清晰的科目设置,不仅便于日常记账,更能为后续的成本分析、预算控制提供结构化的数据支持,让管理者能快速识别出通讯或信息化成本的变化趋势。
账务处理:支付与摊销的时序艺术
网络费用的支付周期往往与会计期间不尽相同,这就涉及到支付与费用确认的时点问题,考验着财务人员的账务处理技巧。最常见的处理是,当按月支付网络费且金额不大时,可在支付当月直接确认为费用:借记“管理费用——办公费/通讯费”,贷记“银行存款”或“库存现金”。这种方式简单直接,符合权责发生制。
当企业一次性预付一年甚至更长时间的网络服务费时,这笔支出便具备了“预付”性质。全部金额直接计入当期费用会扭曲利润表,不符合收入费用配比原则。正确的做法是,付款时先计入资产类科目,如“预付账款——网络服务费”或“长期待摊费用”。随后,在服务受益的每一个会计期间(通常按月)进行摊销,将应归属当期的部分转入费用科目,例如:借记“管理费用——办公费”,贷记“预付账款——网络服务费”。
这种摊销处理,如同将一笔大额支出均匀地分摊到各个受益期间,确保了财务报表能够真实、公允地反映每一期的经营成果。它避免了费用在某个期间畸高畸低,使得利润波动更平滑,更能体现实际的经营绩效。
税务考量:扣除合规与进项抵扣
网络费用的会计处理,与税务申报息息相关,处理不当可能引发税务风险。在企业所得税方面,合规计入管理费用、销售费用等科目的网络费,通常属于与取得收入直接相关的支出,准予在计算应纳税所得额时税前扣除。这降低了企业的税负,但前提是必须取得合规的发票等税前扣除凭证。
对于增值税一般纳税人而言,另一重关键考量是进项税额抵扣。如果网络服务提供商开具的是增值税专用发票,且该网络服务用于企业应税项目(而非用于免税项目、集体福利等不得抵扣的情形),那么发票上注明的进项税额可以从企业当期销项税额中抵扣。这意味着,企业实际负担的网络成本是价税分离后的不含税金额,有效降低了采购成本。
财务人员在处理网络费发票时,必须具备“税务眼”。既要确保费用归属的会计科目正确,以支持企业所得税的合规扣除;也要及时认证符合条件的增值税专用发票,完成进项抵扣,为企业节约真金白银的现金流。这两者结合,方是完整的税务成本管理。
管理延伸:从核算到决策支持
跳出纯粹的会计分录,网络费用的归集与分析,可以成为企业数字化管理的一个微观切入口。当网络费用被准确归集到不同部门(如行政部、销售部、研发部)后,这些数据便不再冰冷。通过趋势分析、部门对比,管理层可以洞察:哪个部门的网络资源消耗增长最快?人均网络成本是否合理?网络投入与部门产出(如销售额、研发进度)的效益如何?
例如,若销售部门的网络费用持续攀升,但销售额未同步增长,这可能提示需要审查线上推广策略的效率或是否存在资源浪费。反之,若研发部门网络费用增加带来了显著的技术突破或产品上线,则证明这项投入物有所值。更进一步,企业可以基于历史数据,为各部门制定更科学的网络费用预算,实现成本精细化管理。
随着云计算、SaaS服务普及,网络相关支出日益复杂,可能包含基础设施、软件服务、安全维护等多个层面。财务部门需要与IT部门紧密协作,清晰界定各类支出的经济实质,确保会计科目能够准确反映这些新型数字消费,为高层决策提供关于数字化转型投入产出的可靠财务洞察。
公司的网费与网络费用计入什么科目,绝非一个刻板的会计条目选择。它是一场贯穿了业务实质判断、会计规则应用、税务合规遵从与管理价值挖掘的深度思考。从依据部门用途锚定一级科目,到根据管理需要灵活设置明细;从掌握支付摊销的账务时序艺术,到兼顾税务扣除与抵扣的合规红利;最终升华至支持内部管理与战略决策,每一步都彰显着财务工作的专业价值。精准核算每一笔网络费用,正是企业在这张无形的数字网络上,编织可见的竞争力与效率的第一步。
以上是关于公司的网费计入什么科目、公司的网络费用计入什么科目的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司的网费计入什么科目、公司的网络费用计入什么科目;本文链接:https://zwz66.cn/jianz/408527.html。
猜你喜欢
- 公司的网页怎么做的好一点(公司的网页怎么做的好一点呢) 2026-11-10
- 公司的网络平台、公司的网络平台是什么 2026-11-10
- 公司的网站设计方案 - 公司的网站设计方案有哪些 2026-11-10
- 公司的网站设计报价(公司的网站设计报价是什么) 2026-11-10
- 公司的网站设计报价表 公司的网站设计报价表是什么 2026-11-10
- 公司的网站设计报价是什么(公司的网站设计报价是什么意思) 2026-11-10
- 公司的网站设计报价明细;公司的网站设计报价明细是什么 2026-11-10
- 公司的网站设计报价怎么写,公司的网站设计报价怎么写的 2026-11-10
- 公司的网站设计报价单模板、公司的网站设计报价单模板怎么写 2026-11-10
- 公司的网站设计报价单、公司的网站设计报价单怎么写 2026-11-10







