公司的网站建设 公司的网站建设费用的折旧年限
-
公司,的,网站建设,网站,建设费,用的,折旧,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 23:20
- 小虎建站百科知识网
公司的网站建设 公司的网站建设费用的折旧年限 ,对于想了解建站百科知识的朋友们来说,公司的网站建设 公司的网站建设费用的折旧年限是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在瞬息万变的数字时代,一个公司的官方网站早已超越了“网上名片”的简单定义,它成为品牌的门户、业务的引擎、与客户沟通的桥梁。当企业投入真金白银进行网站建设时,一个常常被忽视却至关重要的财务议题随之浮现:这笔投入的“寿命”几何?它将以何种方式在企业的财务报表中“呼吸”与“沉淀”?这便是公司网站建设费用的折旧年限——一个隐藏在代码与设计背后的财务密码,一场连接当下投资与未来价值的深度思考。理解它,不仅关乎合规记账,更是一场关于企业数字资产战略管理的智慧启蒙。
折旧年限的财务本质与法规锚点
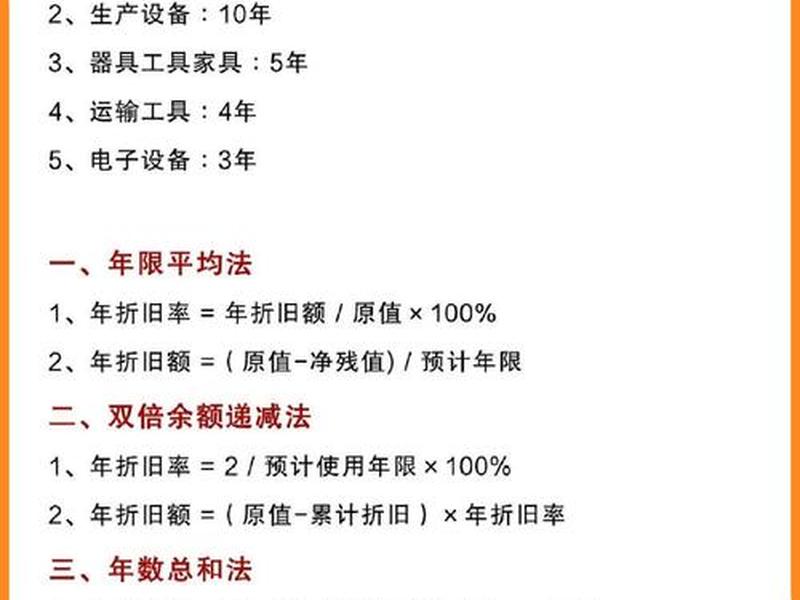
网站建设费用折旧,绝非简单的成本分摊游戏,其核心是权责发生制会计原则的体现。它将一笔可观的一次性现金支出,根据资产预期为企业带来经济利益的期限,系统地、合理地转化为各会计期间的费用。这如同为企业的数字大厦奠定坚实的财务地基,确保利润表能真实反映为取得收入而耗费的成本。
在中国现行企业会计准则体系下,网站建设费用通常被归类为“无形资产”。根据《企业所得税法实施条例》第六十七条规定,无形资产的摊销年限不得低于10年。但网站作为一项特殊的无形资产,其技术迭代周期快、市场环境变化迅猛,严格的10年直线摊销往往与真实经济价值消耗严重脱节。实践中更多依赖于《企业会计准则第6号——无形资产》的原则性指引:使用寿命有限的,应估计其使用寿命,无法可靠估计的,才按10年摊销。这为企业根据网站实际预期使用寿命(如3年、5年)进行摊销提供了合规空间,也是业财税融合的关键点。
决定年限的关键:技术生命周期洞察
技术浪潮的奔涌速度,是敲定网站折旧年限的第一记重锤。当前端框架从jQuery迈向Vue、React,后端架构从单体服务转向微服务云原生,设计风格从拟物化演进为极简主义与玻璃态,一个三年前堪称前沿的网站,今天可能已在技术债中步履蹒跚。评估技术生命周期,需审视核心代码的可维护性、所用开发语言与框架的社区活跃度及长期支持计划、第三方插件/库的安全性更新周期。
更重要的是基础设施的演进。网站是否具备响应式设计以适配层出不穷的移动设备尺寸?其安全协议是否跟上了HTTPS、TLS1.3的标准?能否轻松接入未来的API生态?如果现有网站在技术架构上已显僵化,难以支撑未来两年的功能扩展,那么其经济使用寿命可能大大短于物理上的“可访问期”。将技术前瞻性评估纳入折旧考量,是对未来的一种财务预演。
业务战略与市场环境的动态校准
网站不仅是技术产品,更是业务战略的线上映射。折旧年限必须与企业的业务发展节奏同频共振。若企业正处于高速扩张期,业务模式快速迭代,产品线急剧丰富,那么网站作为主要营销转化与客户服务平台,其功能、内容乃至整体定位都可能需要频繁重大升级。较短的折旧年限(如2-3年)更能匹配其“战略工具”快速迭代的属性。
反之,对于业务模式稳定、品牌形象经典的成熟企业,网站可能更侧重于品牌展示与信息传递,其核心价值在于稳定与信任感。这类网站的主体框架与设计语言可能拥有更长的生命力,适当延长折旧年限(如4-5年)更为合理。激烈的市场竞争环境也会压缩网站的“黄金生命周期”,竞争对手的每一次重大改版都可能迫使你提前思考迭代,从而在财务上体现为资产价值的加速消耗。
内容维度与用户体验的持续损耗
网站的价值,极大程度上承载于其内容与用户体验。不同于硬件设备的有形磨损,网站的内容过时、信息架构混乱、用户路径效率低下是一种“无形损耗”。新闻资讯会过期,产品信息会迭代,营销活动页面会下线,用户交互习惯也在不断变迁(例如,从复杂导航到智能搜索、从表单填写到一键授权)。
一个内容更新停滞、交互逻辑陈旧的网站,其吸引流量、转化用户、塑造品牌形象的实际效用会随时间加速衰减。这种效用的衰减,正是经济价值消耗的直观表现。在评估折旧年限时,必须考量企业是否建立了持续的内容更新机制与用户体验优化计划。如果网站建设后即进入“静默”状态,那么其实际使用寿命,很可能短于技术架构的物理寿命,财务上的加速摊销便是对这种价值流逝的诚实记录。
优化年限管理的实践智慧
智慧的折旧年限管理,绝非选择一个数字然后机械摊销,而是一个动态的、创造性的财务管理过程。一种前瞻性的实践是“组件化拆解与差异化管理”。将网站建设费用区分为“基础框架与设计系统”(寿命较长)和“特定功能模块与营销活动页面”(寿命较短)进行分别资本化与摊销,更能精确反映价值消耗模式。
建立定期的“数字资产健康度审计”制度至关重要。每年或每两年,从技术性能、安全合规、业务匹配度、用户体验数据等多个维度评估网站状态。当审计结果表明网站核心价值已显著下降或大规模重构升级势在必行时,即使物理上尚未“报废”,也应考虑进行资产减值测试或加速剩余价值的摊销。这使财务报表更能预警风险,并推动业务部门主动规划迭代,变被动摊销为主动资产管理。
超越财务:折旧年限的战略启示
最终,对网站建设费用折旧年限的深思,将我们引向一个更宏大的视角:它迫使企业以“全生命周期”的眼光看待每一笔数字投资。年限的设定,本质上是对网站“价值保鲜期”的集体预判。它提醒决策者,网站建设不是一劳永逸的消费,而是一场需要持续投入、精心维护的战略投资。
较短的折旧年限是一种财务上的保守与业务上的激进,它预示着企业已准备好拥抱变化,持续创新。而基于充分评估的、合理的年限设定,则有助于平滑各期利润,更稳健地展示企业的经营成果。更重要的是,这个过程将技术、市场、财务与战略深度联结,让网站真正从“成本中心”转变为可衡量、可管理、可增值的“战略资产”。
以上是关于公司的网站建设 公司的网站建设费用的折旧年限的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司的网站建设 公司的网站建设费用的折旧年限;本文链接:https://zwz66.cn/jianz/408508.html。
猜你喜欢
- 公司的网站建设费用怎么入账(公司建设网站的费用计入什么科目) 2026-11-10
- 公司的网站如何注册,公司的网站如何注册账号 2026-11-10
- 公司的网站如何注册账号;公司的网站如何注册账号和密码 2026-11-10
- 公司的网站如何注册登录 - 公司的网站如何注册登录微信 2026-11-10
- 公司的网站备案是什么意思(公司的网站备案是什么意思啊) 2026-11-10
- 公司的网站备案是什么意思怎么查;公司网站备案号怎么查询得到 2026-11-10
- 公司的网站备案是什么意思怎么操作 企业网站备案是什么意思 2026-11-10
- 公司的网站备案是什么意思啊(公司的网站备案是什么意思啊怎么弄) 2026-11-10
- 公司的网站备案多少钱,公司的网站备案多少钱啊 2026-11-10
- 公司的网站可以放到存储服务器上吗、公司的网站可以放到存储服务器上吗安全吗 2026-11-10







