公司建设网站的费用(公司的网站建设费用怎么入账)
-
公司,建设,网,站的,费用,的,网站建设,怎么,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 16:17
- 小虎建站百科知识网
公司建设网站的费用(公司的网站建设费用怎么入账) ,对于想了解建站百科知识的朋友们来说,公司建设网站的费用(公司的网站建设费用怎么入账)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字浪潮席卷一切的今天,一个公司的官网早已不再是可有可无的“网络名片”,而是连接客户、展示实力、驱动业务的战略中枢。当老板们拍板决定投入这笔资金时,一个现实而棘手的问题随之浮出水面:这笔动辄数千甚至数万元的网站建设费用,在财务账本上究竟应该如何安放?是简单粗暴地一笔计入当期费用,还是需要小心翼翼地进行资本化摊销?这不仅关乎账目的合规与优雅,更直接影响到企业的利润表现和税务健康。许多企业主正是在这一步踏入了认知的盲区,轻则导致报表失真,重则可能引发税务风险。本文将为您拨开迷雾,从费用的构成、性质的判断到会计分录的实操,层层拆解,让您对“公司网站建设费用怎么入账”这一问题,拥有清晰、透彻且实用的认知。
网站费用的冰山:显性成本与隐性陷阱
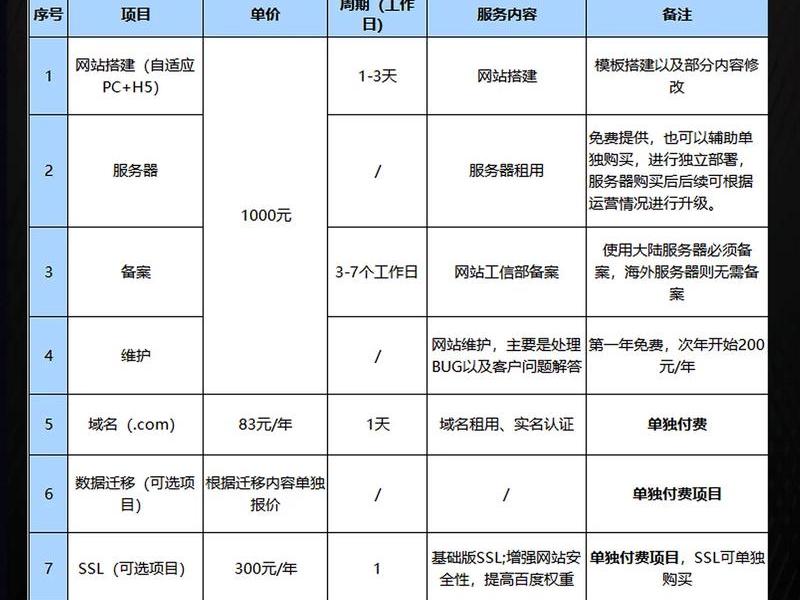
谈及网站建设费用,多数人的第一反应是“做网站要花多少钱”。市场报价从几百元的模板站到数十万元的全定制开发,跨度巨大。对于主流中小企业而言,一次性投入在3000元至3万元区间较为常见。这笔钱主要流向几个核心部分:首先是域名和服务器(空间)的年费,如同网站的“身份证”和“土地”,每年分别需要几十到数百元不等。其次是网站的设计与开发费用,这是大头,取决于选择模板建站、半定制还是全定制开发。模板站最经济,但千篇一律;全定制最能体现品牌个性,但价格高昂。SSL证书(确保网站安全)、备案服务等也是常见支出。
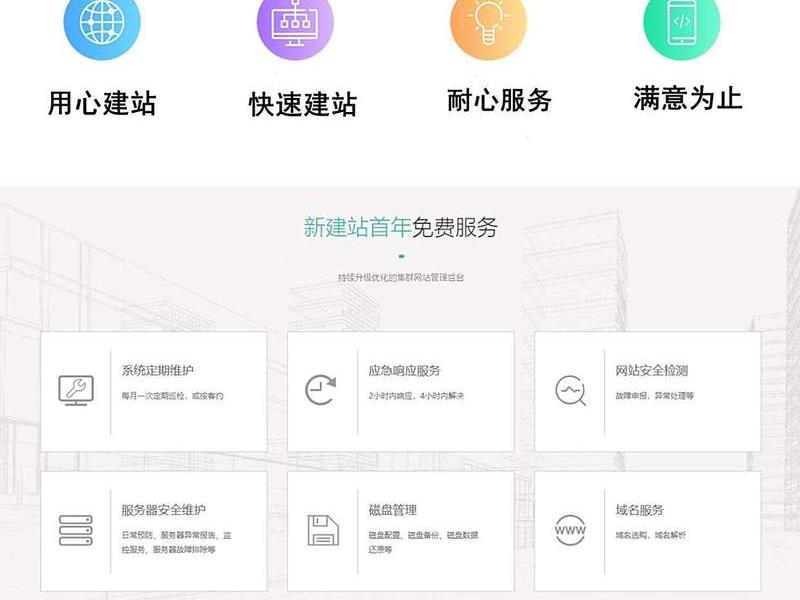
费用的冰山之下,潜藏着诸多易被忽视的陷阱。一些服务商以极低的“全包价”吸引客户,却可能在后期对域名转移、服务器升级、功能扩容甚至基础维护进行二次收费。更关键的是,网站并非一次性消费,它伴随着持续的“养护”成本:每年的域名续费、服务器租金、安全维护以及可能的内容更新支持,这些都需要在年度预算中预留,通常占初始开发费用的10%-20%。厘清这些费用的构成与持续性,是进行准确财务处理的第一步。
性质判定:是“消费”还是“投资”?
这是决定网站费用如何入账的灵魂拷问,答案直接导向不同的会计科目。核心判断标准在于:这项支出是为企业带来长期经济利益(超过一个会计年度)的资产,还是仅为维持日常运营的当期消耗?
如果网站仅仅是一个简单的、展示公司基本信息(如简介、产品、联系方式)的静态页面,功能单一,预计使用周期短,且金额不大(例如低于5000元),那么它更接近于一项日常的“宣传工具”。将其视为当期费用,一次性计入“管理费用——办公费”或“销售费用——业务宣传费”,在会计和税务实践中通常是可接受的,操作简便。
反之,如果网站构成了企业核心经营活动的一部分。例如,它是一个功能复杂的电商平台,具备在线交易、会员管理、库存同步等系统;或者它是一个重要的品牌展示与获客门户,设计精良,预计将持续使用多年(如3-5年),且开发投入金额较大(例如超过1万元)。那么,这项支出就具备了“资产”的特征,能为企业带来长期、可衡量的经济利益。根据《企业会计准则》,它应当被确认为“无形资产”。正确区分这两种性质,是避免税务稽查风险的关键。曾有一家制造企业,将10万元的电商系统开发费直接计入了当期管理费用,结果在税务检查中被要求调整并补缴税款及滞纳金,原因正是其支出性质与处理方式不匹配。
入账实操:无形资产的确认与摊销
一旦判定网站建设费用符合资本化条件,计入“无形资产”,具体的账务处理便需要遵循严谨的步骤。在网站开发完成并达到预定可使用状态时(通常以验收合格为准),将符合资本化条件的全部支出归集。这包括支付给外包公司的开发费、设计费,以及如有专门为此项目招聘的人员薪酬等。取得合规的增值税专用发票(一般纳税人可用于进项抵扣)至关重要。
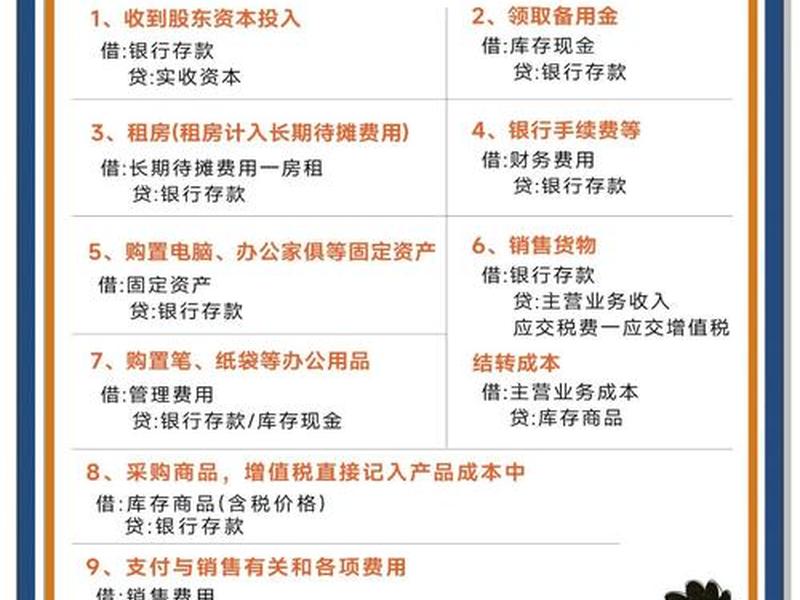
会计分录示例:借:无形资产——网站系统(按价税合计金额),借:应交税费——应交增值税(进项税额)(如有专票),贷:银行存款/应付账款。接下来,便是摊销。企业需要合理估计该网站的使用寿命,通常参考行业惯例或合同约定,例如3年或5年。然后,在预计使用年限内,采用直线法按月进行摊销。每月末的摊销分录为:借:管理费用——无形资产摊销,贷:累计摊销。通过摊销,将网站的成本系统地分摊到其带来经济利益的各个会计期间,使得利润表更加平滑、真实地反映经营成果。这种处理方式,完美体现了会计的“配比原则”。
费用化处理:简化背后的权衡
对于金额较小、或明确属于当期消耗性质的网站费用,选择费用化处理是更为普遍和便捷的做法。通常在支付款项时,直接借记“管理费用——网站维护费/服务费”或“销售费用——广告宣传费”,贷记“银行存款”。
这里需要特别注意两类常见支出:其一是每年发生的域名续费和服务器(空间)租赁费。无论网站本身是否资本化,这两项都具有明确的租赁和服务期(通常为一年),因此应在发生时直接计入当期费用,无需摊销。其二是网站上线后的日常维护、微小功能调整及安全补丁费用。这些支出旨在维持网站的既有服务能力,而非增加其未来经济利益,因此也应在发生时直接费用化。这种处理方式虽然简单,但要求企业财务人员对支出性质有清晰的把握,避免将本应资本化的大额支出“化整为零”计入费用。
合同与票据:合规入账的“护身符”
无论选择何种会计处理方式,完备的合同与合规的票据都是支撑账务处理的坚实依据。在与建站服务商签订合应力求条款清晰,最好能将“网站开发费”(可能资本化)与“年度维护费”、“域名服务器费”(通常费用化)分开列示。清晰的合同划分,能为后续的会计科目归属提供直接依据。
在付款环节,务必取得注明应税项目、税率和税额的增值税发票。对于一般纳税人企业,取得增值税专用发票意味着可以进行进项税额抵扣,有效降低税务成本。网站完工的验收报告或确认单也是重要的原始凭证,它标志着资产达到预定可使用状态的时点,是开始资本化摊销或确认费用的关键节点。妥善保管这些文件,不仅是为了应对内部审计和外部检查,更是企业财务规范管理的体现。
预算规划与长期价值考量
网站建设的财务决策,不应仅仅停留在“如何入账”的技术层面,更应前瞻性地融入企业的整体预算与战略规划。在项目启动前,就应进行详细的预算编制,不仅包括一次性开发投入,更要充分预估后续每年的固定运营成本(域名、服务器、基础维护)以及可能的升级改版预算。业内数据显示,超过七成的官网改版项目最终支出会超出初期预算,因此预留10%-20%的应急预算通常是明智之举。
更重要的是,要超越短期的成本视角,审视网站的长期价值。一个设计精良、体验流畅、能有效传递品牌价值并转化客户的网站,其带来的品牌提升和业务增长效益,远非初期投入成本所能衡量。在预算分配上,不应一味追求最低价格,而应在成本与价值之间寻求最优平衡。有时,为高品质的设计、稳定的技术架构和安全保障支付合理溢价,从长期看反而是更经济的选择。
以上是关于公司建设网站的费用(公司的网站建设费用怎么入账)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司建设网站的费用(公司的网站建设费用怎么入账);本文链接:https://zwz66.cn/jianz/408157.html。
猜你喜欢
- 公司建设网站费用计哪些科目、公司建设网站费用计哪些科目的 2026-11-10
- 公司建设网站的费用计入什么科目、公司建设网站的费用计入什么科目里 2026-11-10
- 公司建设网站的目的,公司建设网站的目的是什么 2026-11-10
- 公司建设网站的目的是什么 - 公司建设网站的目的是什么呢 2026-11-10
- 公司建设网站的意义,公司建设网站的意义和作用 2026-11-10
- 公司建设网站的好处、公司建设网站的好处有哪些 2026-11-10
- 公司建设网站流程 - 公司建设网站流程怎么写 2026-11-10
- 公司建设网站应该找谁做;公司建设网站应该找谁做呢 2026-11-10
- 公司建设网站应该找谁 - 公司建设网站应该找谁做 2026-11-10
- 公司建设网站多少钱、公司建设网站多少钱一个 2026-11-10







