公司建网站费用入什么科目(公司建网站费用入什么科目里)
-
公司,建,网站,费用,入,什么,科目,里,你,是否,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 15:53
- 小虎建站百科知识网
公司建网站费用入什么科目(公司建网站费用入什么科目里) ,对于想了解建站百科知识的朋友们来说,公司建网站费用入什么科目(公司建网站费用入什么科目里)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
你是否曾盯着那张网站建设费的发票陷入沉思?几万块的投入,究竟是该一次性报销了事,还是得小心翼翼地分摊到未来几年?这看似简单的“公司建网站费用入什么科目”问题,背后却藏着企业财税合规的隐形雷区。一个错误的会计科目选择,不仅可能扭曲财务报表,更可能引来税务稽查的“特别关注”。今天,我们将拨开迷雾,从财务、税务、业务实质等多维度,彻底讲透这笔“数字装修费”的正确归宿。
网站性质决定入账“命运”
决定网站建设费去向的第一把钥匙,在于其业务性质。一个网站,究竟是公司业务的“核心发动机”,还是仅仅是展示产品的“电子橱窗”?答案截然不同。如果网站本身就是公司的产品,比如一家软件开发公司为客户定制网站,那么相关开发成本直接计入“主营业务成本”或“开发成本”,这属于营业成本的一部分。
对于绝大多数企业而言,网站更多扮演着宣传窗口和获客渠道的角色,这便属于“无形资产”的范畴。这笔投入旨在获取未来长期的经济利益,而非当期消耗。将具有长期价值的网站建设费草率计入当期“管理费用”,无异于把一项长期资产当成日常耗材,既不符合会计的“配比原则”,也容易导致利润表在投入年度出现异常波动,引起不必要的质疑。
还需警惕“费用化”的诱惑。一些企业为了短期降低税负,倾向于将大额建站费一次性计入费用。这种做法在金额较小时或许能蒙混过关,但当金额达到一定规模时,便与业务实质相悖。一个投入数十万元、功能复杂的电商平台,其服务周期显然不止一年。强行费用化,不仅为未来埋下税务调整的隐患,也未能真实反映企业的资产状况。
金额大小划分会计“红线”
在财税实务中,金额是划分“费用”与“资产”的一道无形却至关重要的红线。对于金额较小的网站建设费,例如几千元的模板站或基础展示站,为了简化核算,税务机关通常允许企业直接计入“管理费用——办公费”或“销售费用——广告宣传费”,在当期税前一次性扣除。这符合会计的重要性原则,也便于中小企业操作。
当网站建设费金额较大时,比如超过一万元甚至达到数万、数十万元,尤其是涉及定制开发、复杂后台管理系统、会员体系或支付接口时,就必须严肃对待。这笔支出已具备资本化条件,应作为长期资产处理。更专业的做法是将其计入“长期待摊费用”科目,然后根据网站的预计使用寿命,分3到5年进行摊销,逐年转入“管理费用”等科目。
这种做法并非故弄玄虚,其核心在于“配比”。网站带来的品牌曝光、客户转化等收益是持续数年的,相应的成本也应当分摊到受益的各个会计期间。这能平滑企业利润,避免因一次性大额支出导致业绩剧烈波动,同时也更符合企业所得税的征收逻辑,降低税务风险。将大额支出资本化并分期摊销,是企业财务稳健和合规经营的体现。
合同与发票的“生死细节”
网站建设费用的账务处理,绝非财务部门闭门造车就能完成,其源头在于业务端签订的合同与取得的发票。合同的性质直接决定了费用的性质。一份笼统写着“网站建设服务费”的合同,与一份明确区分了“网站定制开发费”、“年度服务器租赁费”和“域名注册费”的合同,给财务人员带来的处理空间截然不同。
发票的类型更是关键中的关键。对于一般纳税人企业,务必要求建站方开具税率为6%的“增值税专用发票”,这样才能合规抵扣进项税额,降低企业税负。如果对方只能提供普通发票,或要求额外支付高额税点才肯开专票,企业就需要仔细权衡,因为无法抵扣的进项税将直接转化为成本。许多老板为省下一点建站费而接受普票zzz,却在RRR年终汇算清缴时发现因无法抵扣而变相多交了税,得不偿失。
完整的证据链至关重要。除合同和发票外,网站的功能需求清单、设计确认邮件、最终验收报告等文件都必须妥善保存。这些材料不仅是证明业务真实性的关键,也是在未来应对税务核查或审计时,解释这笔支出为何资本化、摊销年限如何确定的坚实依据。没有证据链支撑的账务处理,如同空中楼阁,经不起任何推敲。
后续支出的“隐形账本”
网站上线并非一劳永逸,其后续的运营维护、功能升级同样会产生支出,而这些支出的会计处理与初期建设费又有所不同。每年定期发生的费用,如域名续费、服务器空间租赁费、基础安全维护费,性质上属于经常性支出,应直接计入发生当期的“管理费用——服务费”或“销售费用”,无需资本化。
如果后续对网站进行了重大改版或功能升级,例如从展示型网站升级为具备在线交易功能的电商平台,或者增加了复杂的会员积分系统,且这部分升级支出金额较大、能显著提升网站价值并延长其经济寿命,那么这部分支出就可能需要资本化,并入网站的整体成本中,在剩余使用寿命内摊销。这要求财务人员与业务部门保持密切沟通,准确判断每次升级支出的性质。
忽视后续支出的分类,将所有维护费都简单计入当期费用,或错误地将应资本化的升级支出费用化,都会影响资产账面价值的准确性和利润的真实性。建立清晰的网站资产档案,持续跟踪其成本变动,是确保账务处理持续合规的必要工作。
摊销年限的“艺术与科学”
对于确认为“长期待摊费用”或“无形资产JJJ”的HHH网站建设成本,确定一个合理的摊销年限是一门RRR结合了PRRRRRRRRRRRethnicZZ GGాలుyardRR RRRRGG RRF艺术与科学的学问。摊销年限过短,会加重近期成本负担;摊销年限过长,则不符合谨慎性原则,且可能滞后反映资产的实际价值消耗。
网站的“经济寿命”而非“物理寿命”是确定摊销年限的主要依据。物理上,一个网站可以一直存在,但其设计、技术、功能可能在一两年后就已落后,无法有效吸引客户或产生预期收益。通常,考虑到互联网技术的快速迭代,一个定制网站的合理摊销年限在3年至5年之间。企业可以参考同行业惯例、网站更新计划以及技术发展趋势来综合判断。
确定年限后,需一贯性地执行。除非有确凿证据表明网站的实际使用寿命发生重大变化,否则不应随意变更摊销年限和方法。这种稳定性是会计信息可比性的要求。清晰的摊销政策不仅能确保账务处理合规,也能帮助管理层更准确地评估网站这项数字资产的真实投资回报率。
业财融合下的“终极答案”
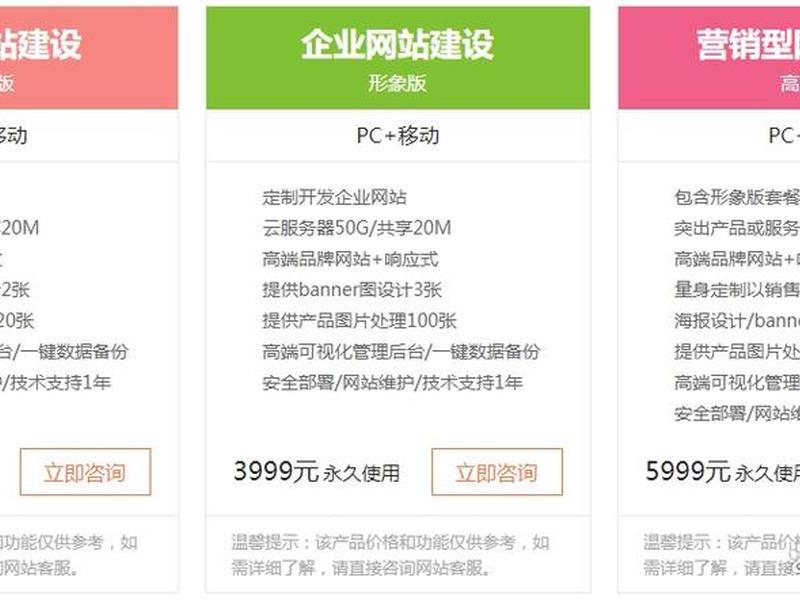
归根结底,“公司建网站费用入什么科目”没有放之四海而皆准的单一答案,它是一道需要业财融合才能解好的综合题。财务人员不能只埋头看发票做分录,必须向前一步,了解网站建设的业务背景、具体功能、预期使用寿命和更新计划。业务人员也不能只管花钱,需要具备基本的财税思维,在签订合同、商谈条款时就为后续的合规入账创造条件。
最稳妥的做法是,在网站建设项目启动前,财务部门就应提前介入,与业务部门共同规划支出的性质、合同的分拆、发票的开具以及后续的入账和摊销方案。将合规要求前置,远比事后补救更为高效和经济。这笔“数字门面”的投资,唯有在业务需求与财税合规之间找到最佳平衡点,才能真正实现其价值,避免成为埋藏在报表中的“暗雷”。
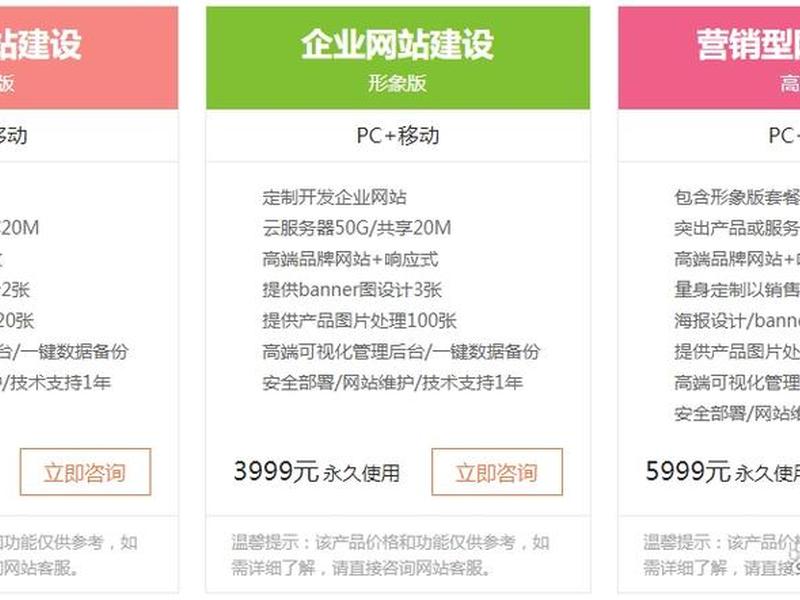
一个处理得当的网站建设费,不仅能清晰反映企业资产,优化税务成本,更是企业内控规范、管理精细化的体现。反之,混乱的账务处理则会扭曲经营成果,带来潜在的合规风险。面对这张建站发票,请务必多一分审慎,让每一笔投入都在账本上找到它正确且安全的位置。
以上是关于公司建网站费用入什么科目(公司建网站费用入什么科目里)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司建网站费用入什么科目(公司建网站费用入什么科目里);本文链接:https://zwz66.cn/jianz/408138.html。
猜你喜欢
- 公司建网站需要办理哪些许可证、公司建网站需要办理哪些许可证呢 2026-11-10
- 公司建网站要多少费用才能建成、公司建网站要多少费用才能建成呢 2026-11-10
- 公司建网站要多少费用才能建 - 公司建网站要多少费用才能建成 2026-11-10
- 公司建网站的费用应该进什么科目、公司建网站的费用应该进什么科目里 2026-11-10
- 公司建网站的详细步骤;公司建网站的详细步骤有哪些 2026-11-10
- 公司建网站的流程、公司建网站的流程图 2026-11-10
- 公司建网站的每年费用(公司建网站的每年费用是多少) 2026-11-10
- 公司建网站的步骤;公司建网站的步骤有哪些 2026-11-10
- 公司建网站的原因,公司建网站的原因有哪些 2026-11-10
- 公司建网站流程、公司建网站流程怎么写 2026-11-10







