公司官网搭建费用 - 公司官网建设费用计入什么费用
-
公司,官网,搭建,费用,建设,计入,什么,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 12:52
- 小虎建站百科知识网
公司官网搭建费用 - 公司官网建设费用计入什么费用 ,对于想了解建站百科知识的朋友们来说,公司官网搭建费用 - 公司官网建设费用计入什么费用是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字化浪潮席卷一切的今天,一个公司的官网早已不是简单的“网络名片”,而是战略要塞、品牌心脏和销售引擎。当决策者挥斥方遒,敲定官网建设方案时,一个既实际又关键的问题随之浮现:这笔不菲的官网搭建费用,在公司的财务账本上,究竟该计入什么科目? 这绝非简单的会计记账问题,它背后牵动着税务筹划、资产管理和长期价值评估的神经。理解它,意味着您不仅能拥有一个闪耀的线上门户,更能让每一分投资都走在合规、高效且能持续增值的康庄大道上。本文将为您层层剥茧,从财务与SEO双重视角,解密官网建设费用的归属之谜。
一、 资本化还是费用化?核心分歧点
这是处理官网建设费用的首要且最根本的财务判断。两种处理方式,将导向截然不同的财务表现和税务结果。
若官网建设满足“资本化”条件,即该项支出能够带来超过一个会计年度的经济利益,且成本能够可靠计量,那么这笔投入将被计入“无形资产”科目。通常,一个定制化程度高、具有独立功能、预期长期使用(如超过一年)且开发成本较高的官网,更符合资本化条件。资本化后,官网将作为公司资产在资产负债表上列示,其成本需在预计使用年限内进行摊销(如按3-5年),逐年转入利润表的费用中。这种方式平滑了支出对当期利润的冲击,更符合投资性支出的本质。
反之,如果官网建设更偏向于日常维护、微小改版或使用标准化模板的快速搭建,其带来的经济利益主要集中于当期,则应“费用化”。全部支出在发生时直接计入当期损益,如“管理费用——办公费”或“销售费用——业务宣传费”。这会立即减少当期利润,但也能在当期全额抵扣应纳税所得额,产生即时的节税效果。决策的关键在于官网的规模、复杂程度以及预期的使用寿命和经济效益。
二、 无形资产的确认与后续计量
当官网建设支出被资本化为无形资产后,其财务旅程才刚刚开始。确认后的无形资产需要进行规范的后续计量,这直接影响到公司多年的财务状况。
首先是对摊销年限的合理估计。企业需要根据官网的技术生命周期、行业更新速度等因素,确定一个合理的摊销年限。年限估计过长,会虚增短期利润;估计过短,则会增加短期成本压力。通常,3年到5年是一个较为常见的区间。摊销方法一般采用直线法,将成本均匀地分摊到各年。
必须关注资产的减值测试。如果因为技术迭代、品牌策略调整或市场环境变化,官网所能带来的经济效益远低于预期账面价值,就需要计提无形资产减值准备。这是一把“审慎”的尺子,确保资产价值不被高估。后续发生的重大升级改版支出,如果符合条件,也可能需要追加计入无形资产成本,并重新计算摊销额。
三、 费用化支出的具体科目归属
对于直接费用化的官网建设支出,其“落户”的明细科目也颇有讲究。正确的归类不仅利于内部管理分析,也可能影响不同费用项目的预算考核与税务关注点。
最常见的归属科目是“销售费用——广告宣传费”或“业务宣传费”。如果官网的核心目的是产品展示、品牌推广和获取销售线索,那么将其归入此类顺理成章。这部分费用在税法上有扣除限额规定(一般不超过当年销售营业收入的15%),需要统筹规划。
若官网侧重于公司形象展示、信息披露和投资者关系维护,其支出也可计入“管理费用——办公费”或其他相关明细。对于技术研发型企业,如果官网包含重要的产品技术演示、测试平台或客户支持系统,部分支出甚至可能与“研发费用”相关。精准的科目归属,是财务精细化管理的基础。
四、 隐形成本与长期价值投资
在讨论会计科目之余,一个有远见的企业家必须看到官网成本中那些不易被量化却至关重要的“隐形成本”与“长期价值”。这超越了记账层面,进入战略投资视野。
隐形成本包括:内部团队沟通协调的时间成本、项目延期导致的市场机会损失、以及为了“省钱”选择劣质服务商导致的后期维护灾难性成本。而长期价值则体现在:一个设计精湛、体验流畅、SEO基础扎实的官网,如同在互联网沃土中埋下一颗高产种子,能持续数年带来稳定的品牌曝光、客户信任和销售转化。这笔投入,应被视为对“数字品牌资产”的购置,其回报是复合增长的。
五、 SEO优化投资与费用的协同
官网建设并非一劳永逸。让官网真正产生价值的,是持续不断的搜索引擎优化投入。而这部分SEO费用,在财务处理上与初期搭建费用息息相关又有所区别。
持续的SEO优化支出,如内容创作、外链建设、技术SEO维护等,通常因其收益期与工作发生期紧密相连,而被作为常规的“费用化”处理,计入“销售费用——市场推广费”。从业务实质看,它是对初期官网建设这项“资产”的运营和维护投入,旨在最大化其生命周期内的价值产出。财务上区分资本化支出与费用化支出,业务上却要将二者视为一个连贯的整体投资组合。初期搭建构建了“优质货架”,而SEO优化则是持续不断的“往货架上摆放诱人商品并吸引顾客进门”的过程。
六、 税务筹划与合规风险提示
不同的会计处理方式,直接牵动税务结果,其中蕴含筹划空间,也潜藏合规风险。这是财务负责人必须谨慎驾驭的领域。
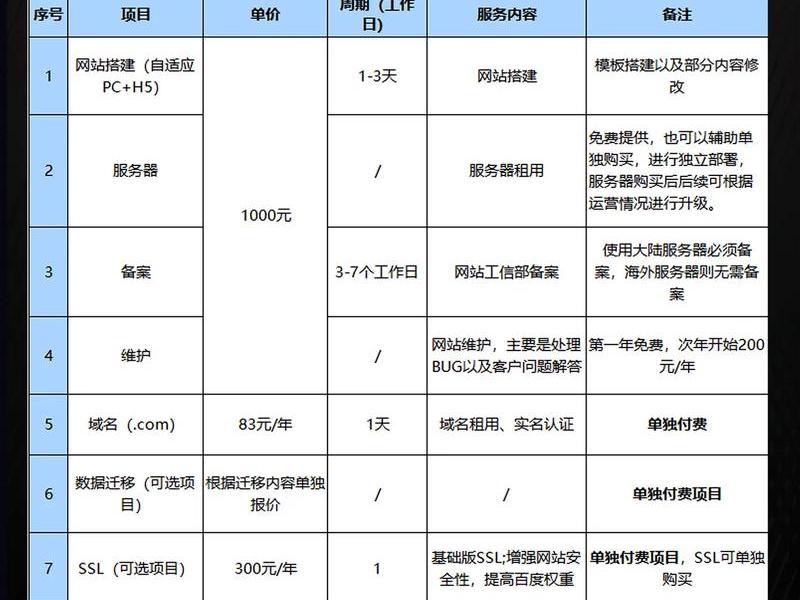
将大额官网建设支出资本化后分期摊销,可以延迟税款的缴纳,改善初期的现金流,这属于一种时间性差异的税务筹划。但必须确保资本化的理由充分、合规,避免被税务机关认定为应费用化而进行纳税调整,从而带来补税、滞纳金甚至罚款的风险。反之,如果公司当期利润丰厚,有意通过费用化一次性抵扣以降低税负,也需确保官网项目确实符合费用化的特征。所有判断都应有合同、项目预算、功能说明等文档作为支持,经得起审计与税务稽查的检验。
让每一分数字投资都掷地有声
公司官网搭建费用究竟是计入无形资产还是当期费用,并非一个简单的二选一问题。它是一场融合了财务准则、商业战略、税务智慧和数字营销的前瞻性决策。从资本化与费用化的核心抉择,到无形资产的生命周期管理,再到具体科目的精准落位;从洞察隐形成本到拥抱SEO长期价值,最后统筹税务合规,这六个维度构成了一个完整的认知框架。
理解这些,意味着您不仅是在“建一个网站”,更是在以企业家的全局视角,架构一项重要的数字资产。正确的财务处理,能让这笔投资在报表上清晰体现其价值;而深刻理解其战略内涵,则能指引您在官网的内容、设计与优化中不断投入,最终让这座“线上总部”成为企业持续增长的动力源泉。请记住,官网建设的最高境界,是让每一分投入,都在财务报表和市场份额上,获得双重回响。
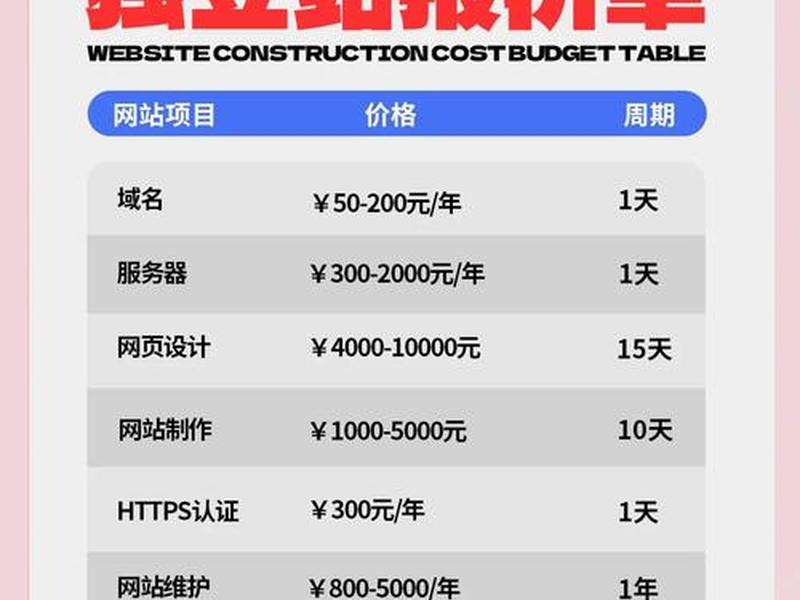
以上是关于公司官网搭建费用 - 公司官网建设费用计入什么费用的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司官网搭建费用 - 公司官网建设费用计入什么费用;本文链接:https://zwz66.cn/jianz/407991.html。
猜你喜欢
- 公司官网搭建;合肥公司官网搭建 2026-11-10
- 公司官网搭建系统 - 公司官网搭建费用 2026-11-10
- 公司官网搭建流程(公司官网搭建流程图) 2026-11-10
- 公司官网搭建流程 - 公司官网搭建流程图 2026-11-10
- 公司官网搭建服务器 公司官网搭建服务器怎么弄 2026-11-10
- 公司官网搭建平台,公司官网搭建平台怎么操作 2026-11-10
- 公司官网搭建多少钱、公司建官网要多少钱 2026-11-10
- 公司官网搭建后要续费吗、公司官网搭建后要续费吗安全吗 2026-11-10
- 公司官网搭建公司、怎么给自己的公司建官网 2026-11-10
- 公司官网搭建一般是谁做,公司的官网是怎么搭建的 2026-11-10







