公司做网站的费用入账(公司做网站的费用入账会计分录)
-
公司,做网,站的,费用,入账,会计,分录,在,数字,

- 建站百科知识-小虎建站百科知识网
- 2026-11-10 07:32
- 小虎建站百科知识网
公司做网站的费用入账(公司做网站的费用入账会计分录) ,对于想了解建站百科知识的朋友们来说,公司做网站的费用入账(公司做网站的费用入账会计分录)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字经济浪潮席卷的今天,一个公司的官方网站早已不再是可有可无的“电子名片”,而是连接市场、展示品牌、驱动业务的核心战略资产。当技术团队或外包服务商交付了那个设计精美、功能强大的网站时,一个现实而关键的财务问题便浮出水面:这笔投入,在公司的账簿上应该如何安放?公司做网站的费用入账,远不止是一笔简单的开支记录,它是一场关于资本与费用、当下与未来、有形与无形的财务思辨。正确的会计分录处理,如同为这份数字资产谱写精准的乐谱,不仅关乎税务合规与财报美观,更深层次地影响着企业对自身创新价值的认知与衡量。本文将带你潜入企业财务的深海,揭开网站费用会计处理的神秘面纱,探索其中蕴藏的规则、智慧与战略考量。
资本化与费用化:核心分野之战
这是处理网站成本时面临的首要且最重要的抉择,如同站在财务处理的分水岭上。根据企业会计准则,判断的关键在于这项支出是否能带来超越一个会计年度的经济利益。如果网站的开发建设显著增强了其服务能力,例如增加了重要的新功能模块(如在线交易、会员管理系统)、进行了全面的底层架构升级或彻底的重构设计,使其预期使用寿命较长,那么相关的大量开发支出通常应予资本化。这意味着成本被记录为“无形资产——网站”资产科目,在未来其预计使用寿命内(通常2-5年)进行系统摊销,逐年转入损益。
反之,如果支出仅仅是用于网站的日常维护、内容小幅更新、安全补丁修复或简单的美化调整,其受益期较短,无法形成可明确辨识的非实物形态长期资产,则应当直接作为费用化处理。这部分开支在发生时直接计入当期损益,如“管理费用——办公费”或“销售费用——业务宣传费”。这种分野至关重要,它直接影响企业当期的利润水平、资产结构以及所得税税负。选择资本化,会平滑各期费用,提升当期利润;选择费用化,则使当期成本增加,利润减少。财务人员需要基于实质重于形式的原则,结合预算金额、项目性质与未来效益,做出职业判断。
具体会计分录的实战图谱
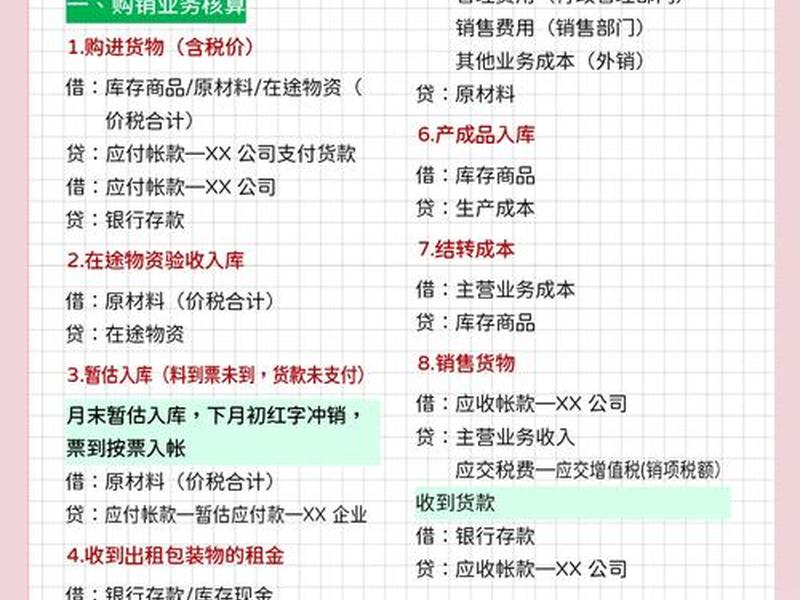
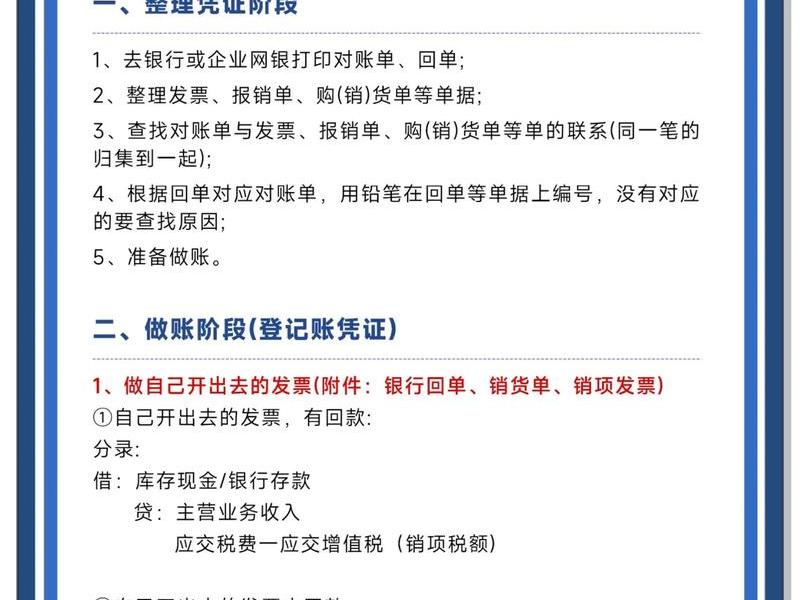
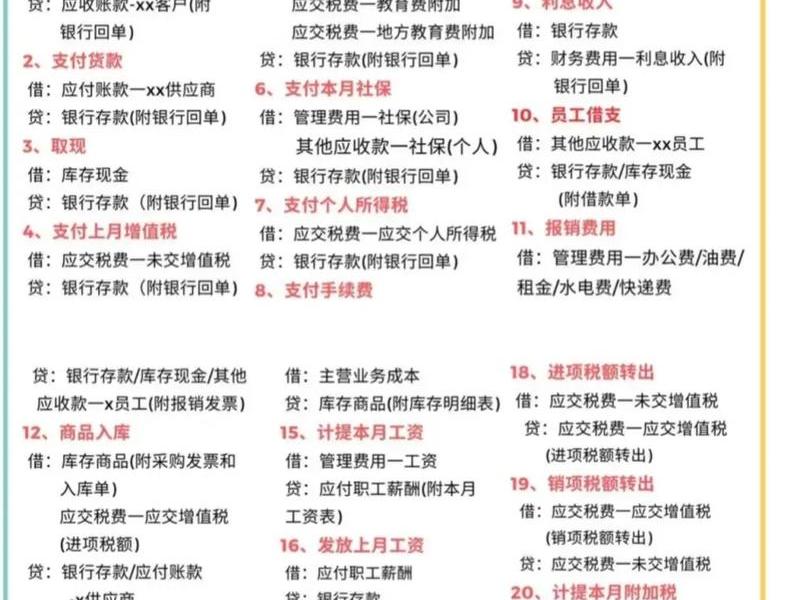
理论的分野最终要落地为账簿上严谨的借贷分录。让我们描绘几种典型场景下的财务图谱。场景一:资本化处理。当公司支付大额网站开发款时,借记“在建工程——网站开发”或“研发支出——资本化支出”(具体科目视公司设置而定),贷记“银行存款”或“应付账款”。待网站开发完成并达到预定可使用状态时,从“在建工程”转入“无形资产——网站”。后续每期摊销时,借记“管理费用——无形资产摊销”等,贷记“累计摊销——网站”。
场景二:费用化处理。支付网站日常维护费、域名年费或小额升级费时,根据费用归属部门,直接借记“管理费用——办公费/信息系统维护费”或“销售费用——广告宣传费”,贷记“银行存款”。场景三:混合型支出。一个网站项目中往往资本化与费用化支出并存。这就要求财务人员能够合理拆分合同或结算单,将符合资本条件的开发成本与日常性费用区分开来,分别进行会计处理。清晰的会计图谱是财务合规的基石。
税务处理中的关键弦音
会计处理与税务处理并非总是琴瑟和鸣,在网站费用上尤其需要注意其中的差异与协调。在税务方面,企业所得税法对无形资产的摊销有具体规定。对于资本化计入无形资产的网站,其摊销年限不得低于10年,这与会计上基于预计使用寿命的摊销年限可能不同,由此会产生税会差异,需要在企业所得税汇算清缴时进行纳税调整。对于直接费用化的网站维护等支出,只要取得合规发票,通常可以在当期税前全额扣除。
需要特别关注的是,如果网站开发费用中包含了购买软件、设计服务等,可能涉及技术合同认定及相关的税收优惠。确保所有支出均能取得增值税专用发票(如适用),用于进项税额抵扣,也是降低税负成本的重要一环。税务弦音与会计主旋律的和谐,才能奏出完美的财税乐章。
对财务报表的深远涟漪
网站费用不同的入账方式,会在公司的财务报表上激起截然不同的涟漪。资本化会使资产负债表上的“无形资产”项目增加,总资产规模扩大,同时由于成本被分期摊销,当期利润表上的费用减少,净利润相对提升,展现出更强的短期盈利能力和更优的资产结构。这尤其对初创公司或寻求融资的企业有积极意义。
而费用化处理则使当期损益表“压力山大”,利润被直接侵蚀,但也因此减少了当期应纳税所得额,带来了延迟纳税的现金流好处。它使报表更稳健、保守,反映了即时的成本付出。管理层和投资者通过阅读报表,可以窥见公司对数字化投入的策略:是将其视为长期投资(资本化),还是作为日常运营消耗(费用化)。这份财务涟漪,传递着企业的发展阶段与战略重心信号。
内部控制与决策支持视角
卓越的财务处理离不开健全的内部控制流程。从网站项目立项开始,财务部门就应提前介入,参与预算审核与合同条款的财务评估,明确费用性质划分的标准。在付款环节,需严格审核发票、验收报告与预算的一致性。建立清晰的《网站建设支出会计处理指引》,确保不同期间、不同项目会计政策的一贯性。
更重要的是,财务数据应能反向支持管理决策。通过分析网站资产的摊销情况、维护费用的增长趋势,以及将这些数字与网站带来的流量、询盘量、线上销售额等业务指标关联分析,财务可以转化为业务语言,回答“我们的网站投入究竟产生了多少回报?”这一核心问题。让会计分录不再仅仅是冰冷的记录,而是驱动数字化投资优化、提升ROI(投资回报率)的战略罗盘。
常见误区与风险规避指南
在实践中,围绕网站费用入账的误区并不少见。误区一:“一刀切”全部费用化。为了避免麻烦或短期美化报表,将本应资本化的大额开发支出直接费用化,这虽然增加了当期费用,降低了税负,但扭曲了资产与费用的真实关系,不利于长期资产的管理与评估,也可能在未来面临审计调整风险。误区二:资本化范围任意扩大。将日常性的内容填充、微小bug修复等也纳入资本化范围,虚增资产,粉饰利润,这不符合会计准则的谨慎性原则。
误区三:忽视后续支出处理。网站上线后的重大改版升级支出,若符合资本化条件,应追加计入无形资产成本;若只是日常维护,则需费用化。处理不当会导致资产价值不实。规避这些风险,要求财务人员持续学习相关准则,保持职业判断力,并与技术、业务部门保持密切沟通,准确理解每一项支出的实质。稳健的会计处理,是企业财务健康的守护盾。
以上是关于公司做网站的费用入账(公司做网站的费用入账会计分录)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:公司做网站的费用入账(公司做网站的费用入账会计分录);本文链接:https://zwz66.cn/jianz/407725.html。
猜你喜欢
- 公司做网站费用怎么入账、公司做网站费用怎么入账科目 2026-11-10
- 公司做网站的深圳,深圳找做网站的公司 2026-11-10
- 公司做网站的好处 - 公司做网站的好处有哪些 2026-11-10
- 公司做网站用阿里云还是华为云好 - 公司做网站用阿里云还是华为云好呢 2026-11-10
- 公司做网站用的是云服务器吗;公司做网站用的是云服务器吗安全吗 2026-11-10
- 公司做网站流程 公司做网站流程怎么写 2026-11-10
- 公司做网站注意事项,公司做网站注意事项怎么写 2026-11-10
- 公司做网站有什么用 - 公司做网站有什么好处 2026-11-10
- 公司做网站有什么好处 公司做网站有什么好处和坏处 2026-11-10
- 公司做网站收费、公司做网站收费合法吗 2026-11-10







