互联网金融(互联网金融逾期债务催收自律公约)
-
互联网,金融,逾期,债务,催收,自律,公约,在,

- 建站百科知识-小虎建站百科知识网
- 2026-11-06 05:48
- 小虎建站百科知识网
互联网金融(互联网金融逾期债务催收自律公约) ,对于想了解建站百科知识的朋友们来说,互联网金融(互联网金融逾期债务催收自律公约)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字经济的浪潮之巅,互联网金融以其便捷与高效,重塑了亿万人的金融生活。阳光之下必有阴影,伴随信贷业务几何级增长而来的,是逾期债务的累积与催收行为的野蛮生长。“暴力催收”、“软暴力骚扰”、“信息泄露”……这些词汇一度成为行业难以撕去的灰色标签,侵蚀着金融消费者的信任根基。正是在这样的背景下,一部划时代的行业自律文件——《互联网金融逾期债务催收自律公约》(以下简称《公约》)应运而生。它不仅仅是一纸文书,更像一柄高悬的“达摩克利斯之剑”与一盏温暖的“人文之灯”,旨在为狂飙突进的互金行业划定行为的“高压线”,为陷入债务困境的个体点亮尊严与权利的“微光”。本文将深入剖析这份《公约》,揭开其如何从制度根源上,试图终结催收乱象,构建一个更合规、更健康、更具温度的金融生态。
公约诞生:乱象终结者的时代使命
《互联网金融逾期债务催收自律公约》的出台,绝非偶然。它是行业经历阵痛后的集体觉醒,是监管压力与社会呼声共同作用的必然产物。在过去一段时期,部分机构为追求回款率,催收手段不断突破底线,从全天候的电话轰炸、骚扰债务人的亲友同事,到使用侮辱性、威胁性语言,甚至伪造法律文书,严重侵害了债务人的合法权益,引发了大量的社会矛盾与舆情事件。这种“饮鸩止渴”式的催收,虽然短期可能收回部分账款,长远却严重损害了金融机构的品牌声誉与行业的社会形象,动摇了互联网金融可持续发展的根基。
《公约》正是在此背景下,由中国互联网金融协会牵头,凝聚行业共识制定而成。它标志着互联网金融催收活动从“无法可依”、“野蛮生长”的灰色地带,正式迈入了“有章可循”、“自律规范”的新阶段。其核心使命,便是为所有从事互联网金融债务催收的机构与人员,建立一套明确、统一、且高于一般社会道德标准的职业行为规范。它如同一位严厉的“裁判”,明确划出了比赛的规则与红线;同时也像一位智慧的“导师”,引导行业从单纯的债务追索,转向更注重方式方法与长期关系的管理。
更为深远的是,《公约》的诞生承载着平衡金融效率与金融公平的时代使命。它既要保障金融机构的合法债权得以有效实现,维护金融秩序的稳定,又要坚决捍卫金融消费者的人格尊严与基本权利,防止催收异化为一种社会暴力。这份公约,因此被业界视为互联网金融行业走向成熟、负责任的重要里程碑,是行业进行自我净化、自我革新的一次关键努力。
核心原则:尊严防线与合规基石
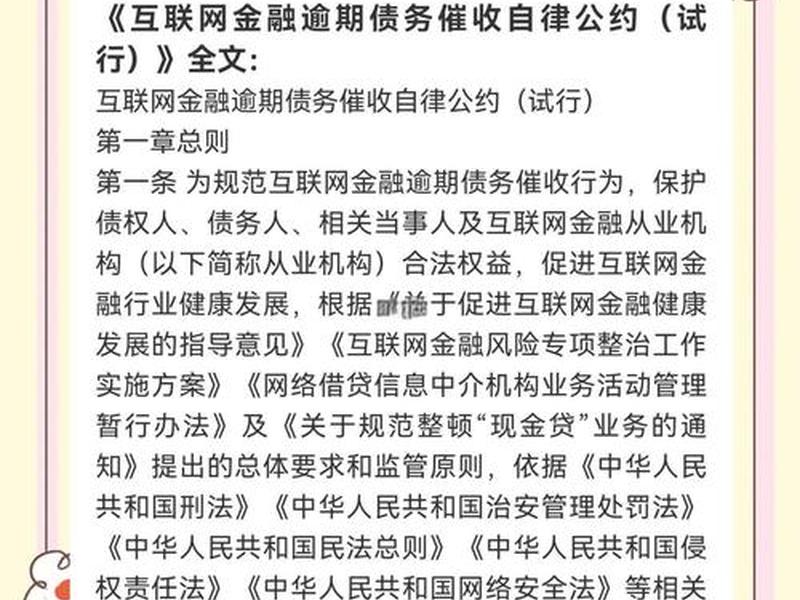
《公约》的骨架与灵魂,在于其确立的一系列核心原则。这些原则并非空洞的口号,而是具体行为不可逾越的底线。首当其冲的是“合法合规、审慎宽容”原则。它明确要求所有催收行为必须严格遵循国家法律法规,禁止任何形式的暴力、胁迫、侮辱、诽谤等非法手段。倡导对债务人处境予以理解,给予适当的宽限期或协商空间,体现了金融活动应有的人文关怀。
其次是“保护隐私、规范联系”原则。这是对过去催收中信息滥用痼疾的精准打击。《公约》对债务人的个人信息、负债信息等敏感数据提供了“金钟罩”般的保护,严禁非法获取、泄露和买卖。在联系债务人时,严格限定了可联系的第三人范围(如紧急联系人)、联系时间与频率,禁止对无关第三人进行骚扰,宛如为债务人的社交圈筑起了一道“防火墙”,确保其正常生活不因负债而全面崩塌。
再者是“明确身份、文明沟通”原则。催收人员必须主动、清晰地告知自身所属机构、工号及来意,杜绝匿名威胁或冒充公检法等国家机关。沟通语言必须文明、规范,禁止使用恐吓、谩骂等语言暴力。这一原则旨在将催收活动从“暗处”推向“明处”,从“隐蔽胁迫”转向“公开对话”,重建催收双方最基本的信任与尊重。这些核心原则共同构筑了互联网金融催收行为的“合规基石”与“尊严防线”,为后续的具体操作规范提供了根本遵循。
行为规范:操作红线的精细描绘
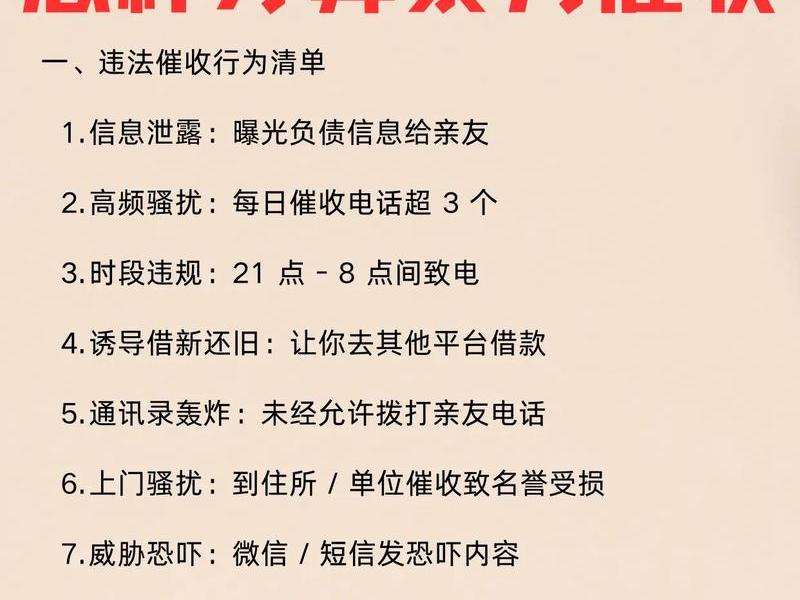
如果说核心原则是总纲,那么《公约》中对具体催收行为的规范则是极其细致的“操作手册”与“负面清单”。它在多个维度划出了清晰的“红线”,让合规有据可依,违规无处遁形。在催收方式上,《公约》明确禁止了包括但不限于:频繁拨打电话、发送短信等通讯方式干扰他人正常生活;上门催收时进入债务人住宅或采取拘禁、殴打等极端手段;在公共场合张贴大字报、拉横幅等损害债务人名誉的行为。这些禁令直指以往催收乱象的痛点,堪称“靶向治疗”。
在信息使用方面,《公约》规定了严格的信息保密义务和最小必要使用原则。催收机构不得随意向第三方泄露债务信息,不得将债务信息用于催收以外的任何目的。对催收过程中产生的通话录音、短信记录、外访录像等资料,要求必须妥善保存一定期限,既作为纠纷处理的证据,也倒逼催收人员规范自身言行。这套制度设计,如同为数据流动安装了“定向阀门”和“全程记录仪”。
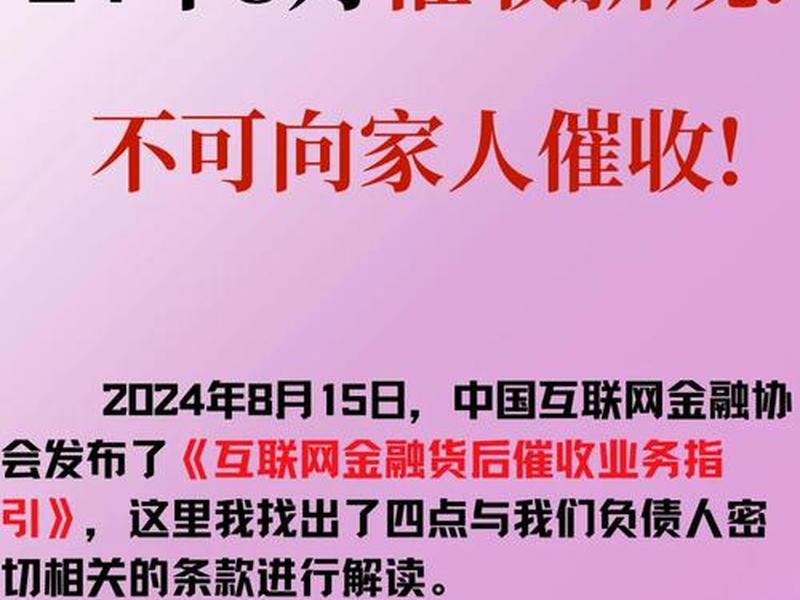
《公约》还对催收时间、对象等进行了人性化限制。例如,明确禁止在每日晚22时至次日早8时进行电话、外访催收(除非债务人同意),法定节假日原则上也应避免。催收对象应严格限定为债务人本人及其事先约定的联系人,不得肆意扩大至同事、朋友、邻居等无关人员。这些细致入微的规定,体现了对个体休息权、安宁权以及社会关系网络的尊重,试图在债权实现与生活安宁之间找到那个微妙的平衡点。
债务人权益:从客体到主体的嬗变
《公约》最具革命性的转变之一,在于它将债务人的地位从被动的“催收客体”,提升为拥有明确权利的“协商主体”。这不仅仅是表述上的变化,更是理念上的根本革新。《公约》赋予了债务人一系列关键权利,使其在面对催收时不再完全弱势。知情权与异议权:债务人有权知晓债务的具体情况、计算方式、催收机构的信息,并对不实债务提出异议,催收方必须予以核实并反馈。这打破了信息黑箱,赋予了债务人核实与抗辩的基础。
协商权与还款计划调整权:当债务人确因特殊困难暂时无法足额还款时,《公约》鼓励催收方与之进行平等协商,根据实际情况探讨可行的还款方案调整,如分期、延期等,而非一味强硬施压。这承认了债务问题的复杂性,将纯粹的“追讨”转向更具建设性的“债务解决”。人格尊严不受侵犯权:这是底线权利。《公约》以最严厉的措辞禁止任何损害债务人人格尊严的行为,确保其不会因经济困境而遭受二次伤害。这些权利的确认与保障,犹如为债务人配备了一套“法律盾牌”,使其能够在合规框架内维护自身合法权益。
这种从“客体”到“主体”的嬗变,深刻反映了金融的进步。它意味着互联网金融行业开始认识到,健康的债权债务关系不是一场“零和游戏”,而可能是一种在规则下寻求解决方案的互动。保护债务人合法权益,从长远看,有助于降低极端对抗风险,提升债务人的履约意愿与能力,最终实现债权回收效率与社会和谐稳定的双赢。
监督与问责:让公约长出“牙齿”
再好的制度,若缺乏有效的监督与严厉的问责,也难免沦为“没有牙齿的老虎”。《公约》的深远影响力,正源于它构建了一套初步的“监督-执行-问责”机制框架。它明确了中国互联网金融协会作为行业自律组织,负有对《公约》执行情况进行监督、检查的职责。协会可以通过受理投诉、现场检查、数据监测等方式,对会员机构的催收行为进行持续跟踪。
《公约》要求各机构建立内部管理制度与投诉处理机制。这意味着机构必须将公约条款内化为自身的操作规程,设立专门的投诉渠道,并及时、公正地处理债务人或相关方的投诉。这形成了机构内部的“第一道防线”。对于查实的违反《公约》的行为,惩戒措施是明确的。根据情节轻重,可能面临协会的警示约谈、责令整改、行业通报批评、乃至暂停或取消会员资格等自律惩戒。更为重要的是,这些违规记录可能被纳入行业信用信息共享系统,影响机构的声誉与业务合作。
虽然目前的问责机制主要依靠行业自律,但其威慑力不容小觑。在强监管的背景下,一次严重的行业通报批评,可能引发监管部门的进一步关注甚至行政处罚,给机构带来巨大的合规与声誉风险。这套监督问责体系,就如同悬在每家机构头上的“合规探照灯”与“声誉警报器”,迫使它们将规范催收从“应付检查”转变为“内在需求”,真正让《公约》的条款落地生根,长出锋利的“牙齿”。
行业未来:合规生态与科技赋能
《互联网金融逾期债务催收自律公约》的实施,正在深刻重塑行业的未来图景。其最直接的影响,是推动整个互联网金融催收行业走向标准化、专业化、阳光化。劣币驱逐良币的乱象将得到遏制,注重合规、讲究方法的正规催收机构将获得更大的发展空间。催收人员的培训将更加系统,职业操守与法律知识将成为必修课,催收或许将逐渐从一个“灰色职业”转变为一门需要专业技能的“金融服务工种”。
与此《公约》的推行将加速金融科技(FinTech)在催收领域的合规应用。传统的、易引发冲突的“人海战术”和“骚扰战术”将逐渐被淘汰。取而代之的是基于大数据、人工智能的智慧催收工具。例如,利用算法模型更精准地评估债务人的还款能力与意愿,实现差异化、个性化的沟通策略;通过智能语音机器人,在合规时段内完成标准化通知,提升效率的同时避免情绪化冲突;利用区块链技术存证催收全过程,确保操作不可篡改、可追溯。科技将成为落实《公约》要求、提升催收质效的“合规引擎”与“效率翅膀”。
从更宏大的视角看,《公约》是构建负责任金融和良性信贷文化的重要一环。它促使金融机构在前端审核时更加审慎,因为催收成本的规范化和难度上升,倒逼风控前置。它也教育金融消费者理性借贷、珍视信用。一个规范、文明、有温度的催收环境,有助于缓解债务人的对抗情绪,促进社会诚信体系的建设。最终,行业将走向一个多方共赢的生态:金融机构实现可持续的资产回收,债务人权益得到保障,社会减少因暴力催收引发的矛盾,互联网金融行业方能行稳致远。
以上是关于互联网金融(互联网金融逾期债务催收自律公约)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网金融(互联网金融逾期债务催收自律公约);本文链接:https://zwz66.cn/jianz/402850.html。
猜你喜欢
- 互联网队名 - 关于互联网的队名 2026-11-06
- 互联网金融营销论文、互联网金融营销策略论文 2026-11-06
- 互联网金融相关的论文 互联网金融相关的论文有哪些 2026-11-06
- 互联网运营职业好学吗 互联网运营职业好学吗知乎 2026-11-06
- 互联网运营推广是做什么的(互联网运营推广是做什么的工作) 2026-11-06
- 互联网运营工作有前途吗;互联网运营工作有前途吗知乎 2026-11-06
- 互联网运营培训班(互联网运营培训班多少钱) 2026-11-06
- 互联网软件(互联网软件服务龙头股) 2026-11-06
- 互联网软件龙头 - 互联网软件龙头股 2026-11-06
- 互联网软件销售是干什么的,互联网软件销售是干什么的工作 2026-11-06







