互联网涉税平台信息报送规定全文 互联网涉税平台信息报送规定全文最新
-
互联网,涉税,平台,信息,报送,规定,全文,最新,

- 建站百科知识-小虎建站百科知识网
- 2026-11-06 00:33
- 小虎建站百科知识网
互联网涉税平台信息报送规定全文 互联网涉税平台信息报送规定全文最新 ,对于想了解建站百科知识的朋友们来说,互联网涉税平台信息报送规定全文 互联网涉税平台信息报送规定全文最新是一个非常想了解的问题,下面小编就带领大家看看这个问题。
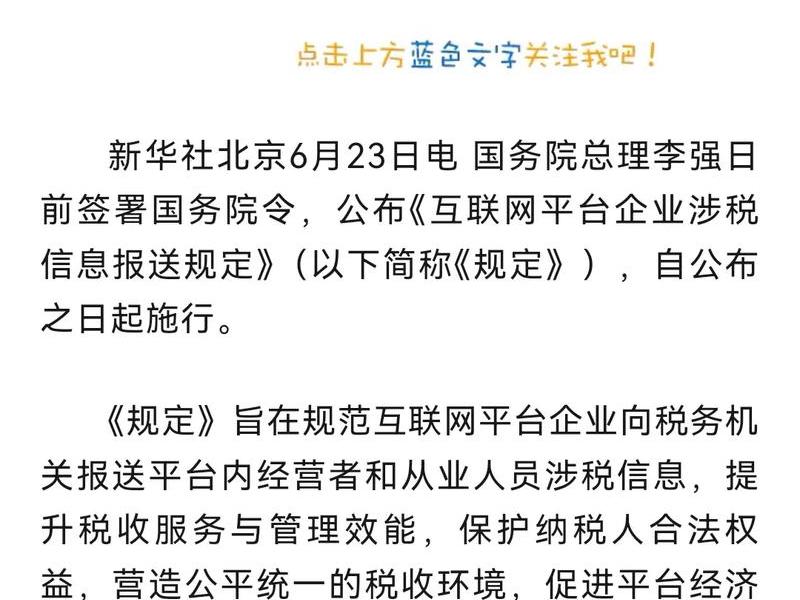
随着数字经济浪潮席卷全球,平台经济已成为经济增长的新引擎,也带来了税收监管的新挑战。为了规范这一新兴领域的税收秩序,中国颁布了《互联网平台企业涉税信息报送规定》(国务院令第810号),标志着平台经济税收监管迈入了全新的精准化、数字化时代。这份规定全文,不仅仅是冰冷条文的罗列,更是一幅构建公平、透明、高效税收生态的宏伟蓝图。本文将为您深度剖析这份最新规定的核心要义,揭示其对平台企业、平台内经营者乃至整个数字经济的深远影响。
一、规定出台背景与核心目标
这项规定的诞生,并非空穴来风。它根植于《中华人民共和国税收征收管理法》与《电子商务法》的法律土壤,旨在回应平台经济高速发展伴生的税收征管难题。传统的税收监管模式在面对海量、高频、隐匿的网络交易时,常常力有不逮,导致税源流失和税收不公。新规的出台,正是为了打通税收数据流的“最后一公里”,构建一个覆盖平台、经营者、从业人员的立体化信息报送网络。
其核心目标清晰而坚定:提升税收服务与管理效能,保护纳税人合法权益,最终营造一个公平统一的税收环境,促进平台经济的规范与健康发展。这意味着,税收监管不再仅仅是事后的稽查与追缴,而是通过信息的事前报送与事中监控,实现从“以票管税”向“以数治税”的深刻转变。对于所有参与者而言,这既是必须履行的法定义务,也是迈向规范经营的必经之路。
二、报送主体与信息范围界定
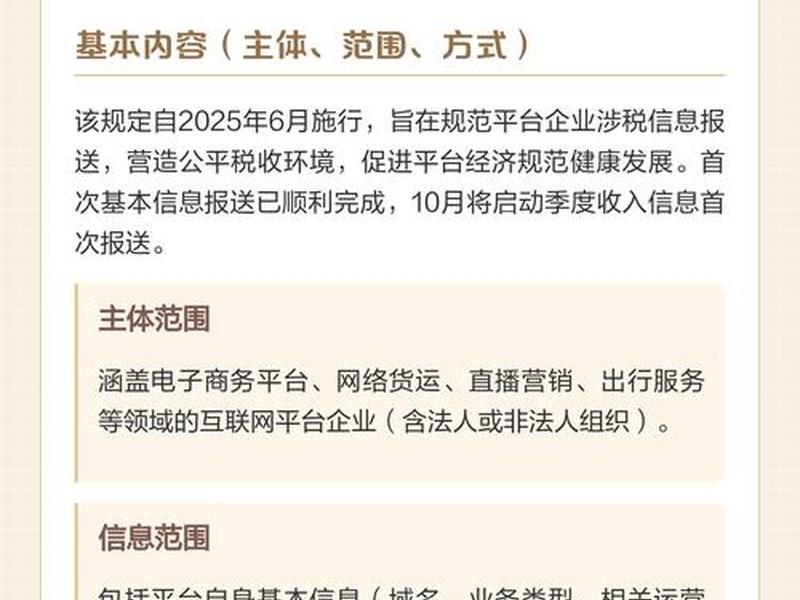
谁是规定的“主角”?答案指向了互联网平台企业。根据定义,这不仅包括我们熟知的电商平台,更涵盖了所有为网络交易活动提供网络经营场所、交易撮合、信息发布等营利务的法人或非法人组织。无论是巨头还是初创平台,只要符合条件,均被纳入监管视野。
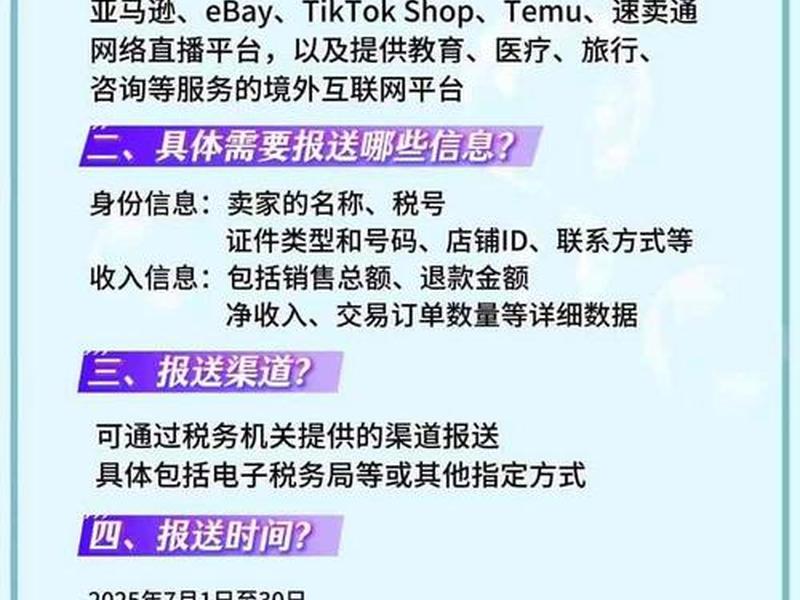
需要报送的信息分为两大核心板块:身份信息与收入信息。身份信息犹如一张“数字身份证”,对于已取得证照的经营者,需报送名称、统一社会信用代码、店铺唯一标识码等;对于未取得证照的个人从业者,则需报送姓名、证件号码等关键身份标识。收入信息则如同“数字账本”,要求平台按季度报送平台内经营者及从业人员的收入总额、退款金额、收入净额及交易订单数量,确保经营流水透明可溯。
尤其值得注意的是,网络主播通过平台获得的虚拟货币、积分等非货币形式经济利益,也明确被纳入报送范围,并以经济利益到达其平台账户的时间作为收入确认时点,这堵住了利用虚拟资产隐匿收入的漏洞。
三、报送时间与具体操作流程
时间节点是新规落地的关键。对于规定施行前已存在的平台企业,有一个明确的“启动窗口”:需在2025年7月1日至30日期间完成基本信息的首次报送。而涉及平台内经营者与从业者的身份及收入信息,则需于2025年10月1日至31日期间进行首次报送,内容涵盖2025年第三季度(7-9月)的数据。
进入常态后,报送节奏非常规律。平台企业需于每季度终了后的次月内,完成对上季度收入信息的报送。例如,第四季度的收入信息就需在次年1月内完成报送。报送渠道也充分体现了数字化便利,主要通过电子税务局、数据接口直连等线上方式进行,税务机关也需提供安全可靠的接口服务,降低企业合规成本。
对于信息发生变更、需要更正或平台终止业务等情形,规定也设定了30日的办理期限,形成了贯穿平台生命周期的完整报送链条。
四、信息质量责任与安全保障
信息报送不是简单的数据搬运,平台企业肩负着“守门人”的重责。规定明确,平台企业必须对报送信息的真实性、准确性和完整性负责,并负有核验义务。这意味着平台需要建立有效的内部审核机制,确保从源头流出的数据真实可靠。
责任边界也是清晰的。如果因平台内经营者或从业人员自身过错导致信息失实,且平台已尽到核验义务,则可免除平台的责任。这平衡了监管要求与企业实际能力。税务机关有权对报送信息进行核查,并在开展税务检查或发现风险时,有权要求平台提供更深层的合同、交易明细、资金流水等信息,形成了多层次的数据获取机制。
在数据安全方面,规定提出了双向要求:平台需依法依规保存涉税信息,税务机关则必须建立严格的安全管理制度,对获取的信息依法保密,筑牢数据安全防火墙。
五、违规后果与协同监管机制
法律的生命在于执行。新规为违法行为设定了明确的罚则。对于未按期报送、瞒报谎报漏报、甚至拒绝报送等行为,税务机关可责令限期改正;逾期不改的,将面临2万元至10万元的罚款;情节严重的,最高可处以10万元至50万元罚款,并可能被责令停业整顿。这样的处罚力度,彰显了监管的决心。
规定构建了一个跨部门的协同监管网络。工信、人社、交通、市场监管、网信等部门需与税务机关加强涉税信息共享。一个重要的原则是:通过共享能够获取的信息,不得要求平台重复报送。这既减轻了企业负担,也打破了“数据孤岛”,推动内部数据的互联互通,提升整体治理效能。
六、特殊情形与实操难点解析
在实际操作中,平台企业会面临诸多具体问题。规定及相关解读对此给予了明确指引。例如,平台内店铺若发生经营者变更,平台需要同时报送变更前后经营者的身份信息及各自对应期间的收入信息,且店铺的唯一标识码不得随经营者变更而改变,确保了交易链条的历史可追溯性。
对于在季度中注销的店铺,平台仍需报送其经营者的身份信息及注销前所在季度的收入信息。关于“自营业务”,判断标准在于报送主体与销售主体是否为增值税同一纳税人,若是则无需报送,这厘清了业务边界。而对于境外经营者和从业人员,境内平台企业同样负有报送义务,需按“未取得登记证照”类别填报,体现了税收管辖的属地原则。
以上是关于互联网涉税平台信息报送规定全文 互联网涉税平台信息报送规定全文最新的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网涉税平台信息报送规定全文 互联网涉税平台信息报送规定全文最新;本文链接:https://zwz66.cn/jianz/402592.html。
猜你喜欢
- 互联网涉税数据 互联网涉税数据管理办法 2026-11-06
- 互联网涉税信息的分类;互联网涉税信息的分类有哪些 2026-11-06
- 互联网涉税企业平台报送规定最新;互联网涉税企业平台报送规定最新消息 2026-11-06
- 互联网模版(互联网+模型) 2026-11-06
- 互联网模板(互联网简历模板) 2026-11-06
- 互联网模板计划书 - 互联网+计划书模板word 2026-11-06
- 互联网模板站和域名、互联网模板站和域名的关系 2026-11-06
- 互联网模板站 - 互联网中有哪些网站提供网页设计模板 2026-11-06
- 互联网模板目录,互联网ppt模板目录页 2026-11-06
- 互联网模板格式、互联网模板格式怎么写 2026-11-06







