互联网平台企业税收管理 - 互联网平台企业税收管理办法
-
互联网,平台,企业,税收管理,税收,管理办法,

- 建站百科知识-小虎建站百科知识网
- 2026-11-05 20:59
- 小虎建站百科知识网
互联网平台企业税收管理 - 互联网平台企业税收管理办法 ,对于想了解建站百科知识的朋友们来说,互联网平台企业税收管理 - 互联网平台企业税收管理办法是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字经济浪潮席卷全球的今天,互联网平台企业已成为驱动经济增长的核心引擎。其业务模式的虚拟化、跨地域性和高度复杂性,也给传统的税收管理体系带来了前所未有的“数字迷局”。《互联网平台企业税收管理办法》的出台,正是为了拨开这层迷雾,为这一新兴经济巨擘的税务合规铺设清晰的轨道。这不仅是一套冰冷的法规条文,更是一场关乎国家财政收入、市场公平竞争与行业健康发展的深刻变革。本文将深入剖析这一管理办法的内核,揭示其如何重塑平台经济的税收生态,并为相关企业指明在合规中稳健前行的明路。
办法出台的背景与紧迫性
互联网平台经济在创造巨大社会价值的其税收治理的挑战也日益凸显。传统的税收征管模式主要针对有形商品和实体经营,而平台经济的交易数字化、收入多元化、主体模糊化等特点,使得税源难以准确识别和追踪。一些平台企业利用税收洼地、转移定价甚至税收盲区进行筹划,导致了税基侵蚀和国家税收流失,也造成了与传统行业之间的税负不公。
这种局面呼唤着一套具有针对性、前瞻性的规则体系。《互联网平台企业税收管理办法》应运而生,它并非简单地将旧规则套用于新业态,而是基于数字经济的特点进行的一次制度创新。其核心目标在于实现税收的法定性、公平性与效率性在平台经济领域的统一,确保税收贡献与经济效益相匹配,营造一个更加透明、公平、可预期的税收环境。
该办法的出台,标志着我国税收治理正式进入“数字税治”的新阶段。它不仅是税务部门强化征管的技术性文件,更是国家完善现代财税制度、引导平台经济规范健康发展的重要战略举措。理解这一背景,是把握办法精髓、预见行业未来的关键前提。
核心征管范式的革命性转变
《互联网平台企业税收管理办法》最显著的突破,在于实现了税收征管范式从“以票控税”到“以数治税”的革命性转变。过去,发票是税务管理的主要抓手,但在无纸化、瞬时化的平台交易中,发票流转的滞后性与交易数据的海量性形成了矛盾。新办法将交易数据本身提升到了核心生产要素的地位。
它明确要求平台企业依法向税务机关报送其平台内经营者的身份信息、交易流水、支付记录等关键数据。这些实时、多维的数据构成了税收征管的“数字孪生”,使得税务机关能够穿透复杂的交易链条,精准描绘出每一笔应税行为的全景图。大数据分析、云计算等技术的应用,使得风险预警、税源监控从“事后稽查”变为“事中干预”甚至“事前预防”。
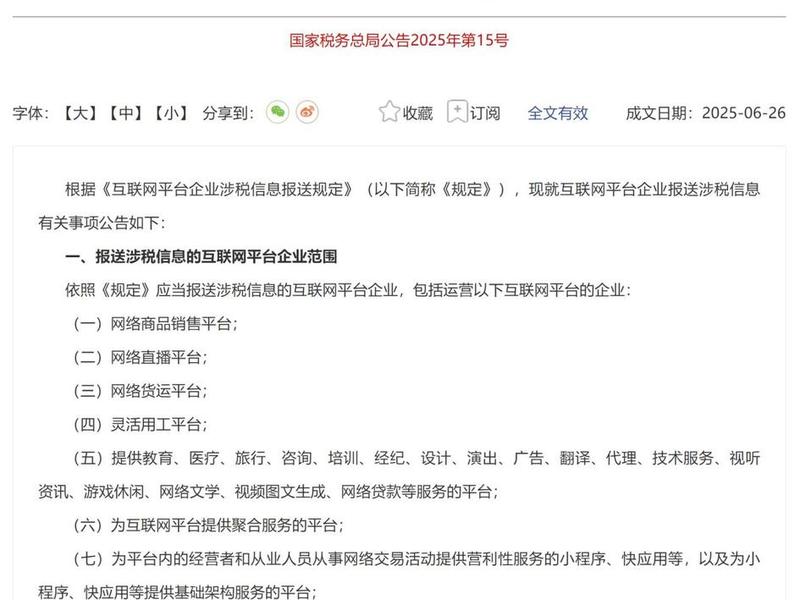
这一转变不仅大幅提升了征管效率,降低了合规成本,更从根本上压缩了偷逃税的空间。对于平台企业而言,这意味着其内部的数据治理能力必须与税务合规要求深度绑定,数据系统的规范性与安全性成为了新的生命线。征管范式的升级,正在重塑整个行业的运营逻辑。
明确税收义务的关键主体界定
平台经济中,参与者角色多元,关系复杂,如何清晰界定纳税义务主体是税收管理的首要难题。新办法对此进行了细致入微的梳理与划分,如同一把精准的手术刀,剖开了混合交织的责任网络。
办法首先明确了平台企业自身作为纳税人的义务,无论其是作为信息中介、技术服务提供方还是直接参与经营,均需就其取得的广告、佣金、技术服务费等各种性质的收入依法纳税。更重要的是,办法强化了平台企业的协税护税责任,要求其必须对平台内经营者的税务登记、信息报送提供必要协助,从“旁观者”转变为税收共治的“守门人”。
对于通过平台提供商品或服务的自然人、个体工商户及其他经营者,办法明确了其作为独立纳税人的地位,并依托平台提供的交易信息,确保其应税收入得到充分申报。对于涉及跨境业务的平台,办法也对其在代扣代缴增值税、所得税等方面的义务进行了规定。这种多层次的主体界定,构建了权责清晰、覆盖全面的税收责任网络。
聚焦典型业务的针对性规制
针对互联网平台特有的、税收风险较高的业务模式,办法给予了重点关照,制定了极具针对性的规制措施。这体现了“精准滴灌”的治理智慧,而非“大水漫灌”式的一刀切。
在共享经济领域,如网约车、共享住宿等,办法明确了收入性质判定规则和费用扣除标准,解决了个人服务提供者征税的实操难题。对于直播营销、内容付费等新兴业态,办法将打赏、佣金、坑位费等多元收入纳入规范,明确了平台、MCN机构、主播之间的税收责任划分,遏制了通过“阴阳合同”偷逃税的行为。
在跨境电商方面,办法衔接了进出口税收政策,对保税备货、直邮等不同模式的税务处理进行了细化,既促进了贸易便利化,又维护了国家税收权益。对于平台常见的补贴、红包、优惠券等营销支出,办法也明确了其税务处理方式,防止企业利用其进行不合理的税前列支。这些针对性条款,确保了监管能够跟上商业创新的步伐。
强化数据合规与信息安全壁垒
税收管理以数据为基础,而数据的采集、传输、存储和使用,必须建立在牢固的安全与合规壁垒之上。新办法将数据安全与纳税人隐私保护提升到了前所未有的高度,这不仅是技术性要求,更是法律与的底线。
办法严格规定了平台向税务机关提供数据的范围、格式和频率,确保数据供给的充分与必要。它更着重强调了税务机关对获取数据的保密义务,要求必须建立严格的内控机制,防止数据泄露、滥用或用于税收管理之外的目的。任何信息的披露和使用都必须于法有据,流程可溯。
对于平台企业而言,这意味着必须投入资源构建符合税务要求的数据中台,确保数据流在合规的管道内运行。数据合规能力已成为平台企业核心竞争力的重要组成部分。一个安全、可信的数据交换环境,是“以数治税”得以顺利实施的基石,也是赢得平台内广大经营者信任的关键。
指引企业构建长效合规体系
面对新的管理办法,互联网平台企业不应仅将其视为被动遵守的约束,更应视其为主动构建长效合规体系、提升治理水平的战略指引。合规不再是成本,而是能够带来稳健经营和品牌声誉的价值投资。
企业首要任务是开展全面的税务健康诊断,对照新办法梳理自身业务模式、合同架构、财务处理和数据系统,识别潜在的合规差距与风险点。在此基础上,需要优化内部流程,将税务合规要求嵌入产品设计、交易签约、资金结算和财务核算的全业务流程,实现税务管理的常态化与自动化。
企业应积极利用技术赋能,升级财税管理系统,使其能够高效处理平台特有的海量、高频交易数据,并自动生成符合税务要求的报表与报告。培养既懂税务又懂互联网业务的复合型人才团队也至关重要。最终,一个前瞻性、系统性的合规体系,将帮助平台企业在瞬息万变的市场中行稳致远,将税务挑战转化为发展机遇。
以上是关于互联网平台企业税收管理 - 互联网平台企业税收管理办法的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网平台企业税收管理 - 互联网平台企业税收管理办法;本文链接:https://zwz66.cn/jianz/402422.html。
猜你喜欢
- 互联网平台名称大全,互联网平台名称大全最新 2026-11-05
- 互联网平台企业涉税报送新规,互联网平台企业涉税报送新规是什么 2026-11-05
- 互联网平台企业涉税信息报送规定,互联网平台企业涉税信息报送规定具体有哪些 2026-11-05
- 互联网平台企业涉税信息报送规定最新版、互联网平台企业增值税管理办法 2026-11-05
- 互联网平台企业涉税信息报送规定最新 - 互联网平台企业涉税信息报送规定最新版 2026-11-05
- 互联网平台企业涉税信息报送新政,互联网平台企业涉税信息报送新政策是什么 2026-11-05
- 互联网平台企业报送涉税信息规定;互联网平台企业报送涉税信息规定是什么 2026-11-05
- 互联网平台企业增值税管理办法、互联网平台企业增值税管理办法最新 2026-11-05
- 互联网常用网站有哪些、互联网常用网站有哪些类型 2026-11-05
- 互联网工程师岗位要求(互联网工程师岗位要求怎么写) 2026-11-05







