互联网公司盈利和估值 - 互联网公司盈利和估值的关系
-
互联网,公司,盈利,和,估值,的,关系,在,数字,

- 建站百科知识-小虎建站百科知识网
- 2026-11-05 18:12
- 小虎建站百科知识网
互联网公司盈利和估值 - 互联网公司盈利和估值的关系 ,对于想了解建站百科知识的朋友们来说,互联网公司盈利和估值 - 互联网公司盈利和估值的关系是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字浪潮席卷全球的今天,互联网公司的估值神话与盈利现实,构成了商业世界最令人着迷又最令人困惑的谜题。我们目睹过一家初创公司在未赚取一分利润时,估值便飙升至天文数字;也见证过某些盈利稳定的巨头,市值却在资本市场的寒流中瑟瑟发抖。这看似违背传统商业逻辑的现象背后,究竟隐藏着怎样的深层法则?盈利与估值,是紧密咬合的齿轮,还是偶尔脱钩的列车?本文将穿透财务数据的表象,深入探索互联网公司盈利与估值之间复杂而动态的关系图谱,揭示那些驱动价值跃迁与市场幻灭的核心密码。
盈利基石:长期价值的最终锚点
无论商业模式如何创新,故事讲述得多么动人,盈利始终是企业价值的终极试金石和长期锚点。对于互联网公司而言,盈利不仅代表了商业模式的可行性与可持续性,更是其穿越经济周期、抵御市场风险的压舱石。
市场最终会回归理性,投资者的耐心并非无限。一个长期无法将用户规模、市场份额转化为真金白银利润的公司,其高估值如同建立在流沙之上的城堡。盈利能力的展现——无论是通过核心业务毛利提升、规模效应下的成本摊薄,还是多元化收入的成功开拓——能向市场传递最强烈的信心信号。它证明公司不仅能够创造价值,更能捕获价值。
坚实的盈利为公司的战略扩张、技术研发和人才储备提供了源源不断的血液,形成正向循环。它使公司不必完全依赖外部输血,能在资本寒冬中保有自主权,甚至进行逆周期投资与并购。尽管短期估值可能受增长预期、市场情绪主导,但长期来看,估值曲线终将向盈利曲线收敛。盈利的确定性、增长性和质量(如经营性现金流的健康程度)是决定估值中枢的核心要素。
增长预期:估值腾飞的核心引擎
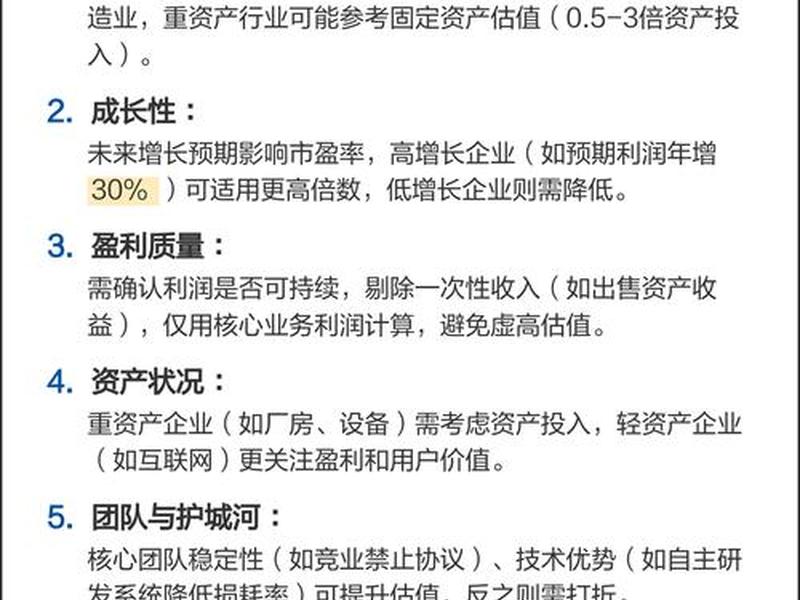
如果说盈利是价值的终点,那么增长预期就是驱动估值提前抵达未来的超级引擎。在互联网领域,尤其是平台型、网络效应显著的领域,市场往往给予高速增长以极高的溢价。这里的“增长”是多元的:用户数的指数级增长、市场份额的快速扩张、营收增速的陡峭曲线,以及向新业务、新市场渗透的宏大叙事。
资本市场本质上是投资未来。当一个公司展现出改变行业格局、定义新市场的潜力时,投资者愿意为其未来的盈利前景支付高昂的溢价。这便是为何许多互联网公司在亏损期估值却能屡创新高的逻辑所在。市场关注的是增长率(GMV、DAU、营收增速等)的斜率,以及这种高增长能持续多久(Total Addressable Market,即可触达市场总空间)。
增长预期是一把双刃剑。一旦增长曲线放缓,出现增速“失速”或用户天花板隐现,即便当期盈利尚可,估值也可能遭遇残酷的“戴维斯双杀”。市场会迅速修正此前过于乐观的预期,导致股价大幅回调。维持甚至超越市场增长预期的能力,是互联网公司维持高估值生命线的关键。
商业模式与护城河:决定溢价高度的密钥
盈利的潜力与质量,很大程度上由商业模式及其构筑的护城河深度决定。不同的商业模式,市场给予的估值逻辑和溢价水平天差地别。轻资产、高毛利、具有强大网络效应或转换成本的平台模式(如社交、操作系统),往往能获得远高于传统行业的市盈率或市销率。
护城河是保护盈利不受侵蚀、保障增长得以持续的关键。它可能来源于技术壁垒(如独有的算法、专利)、规模效应(成本随规模扩大而显著降低)、品牌心智(用户习惯与忠诚度),或生态系统的锁定能力(如苹果的硬件-软件-服务闭环)。护城河越深、越宽,意味着公司获取超额利润的周期越长、确定性越高,其估值溢价也就越显著。
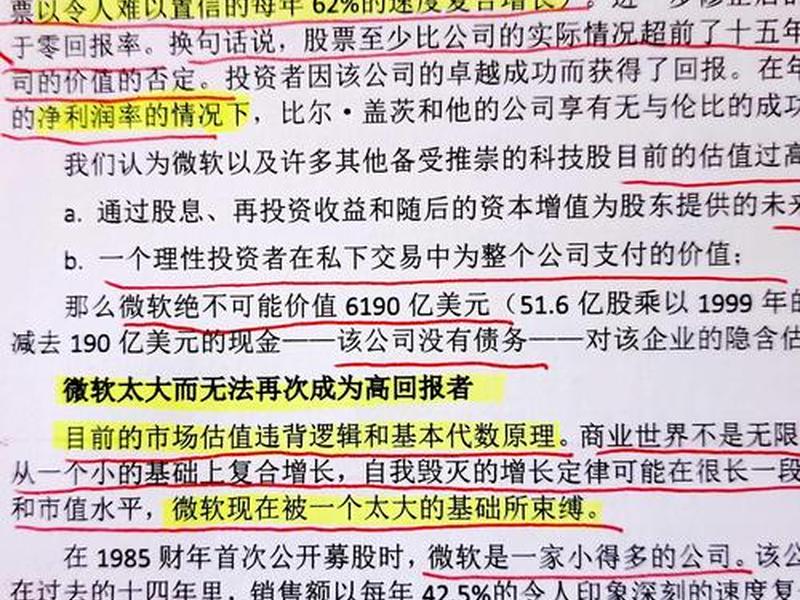
市场在为互联网公司估值时,会深度审视其商业模式的稀缺性、可扩展性以及护城河的坚固程度。一个拥有颠覆性商业模式和深厚护城河的公司,即使短期盈利未充分释放,其估值也包含了对其未来垄断或寡头地位所带来的超额利润的折现预期。反之,若商业模式易被复制,护城河浅,即便一时盈利可观,估值也难以获得高溢价。
市场情绪与资本周期:估值波动的放大器
盈利与增长是基本盘,但估值在短期内常如钟摆,在过度乐观与过度悲观之间剧烈摆动,这背后的推手正是市场情绪与资本周期。在流动性充裕、风险偏好高涨的牛市或科技风口期,资本追逐故事和梦想,对盈利的容忍度极高,估值体系可能主要基于市梦率。盈利与估值的关联度被暂时弱化。
相反,在货币政策紧缩、经济下行或行业监管趋严的周期里,市场风险厌恶情绪上升,资本变得谨慎务实。投资者会迅速从关注“增长故事”转向审视“盈利质量”和“现金流健康度”,估值体系会向市盈率、自由现金流折现等传统模型回归。盈利薄弱或亏损的公司会遭遇最猛烈的估值挤压,而盈利稳定、现金流充沛的公司则凸显出防御性价值。
这种情绪与周期的波动,使得互联网公司的估值常常大幅偏离其内在价值,但也创造了巨大的投资机会与风险。理解所处周期位置和市场情绪温度,对于判断估值是否合理、盈利与估值的关系处于何种状态至关重要。
创新与第二曲线:重构估值想象空间
对于成熟的互联网巨头,市场对其传统核心业务的盈利增长预期可能已趋于平稳,估值也因此被锚定。能否开启“第二增长曲线”成为打破估值天花板、重构想象空间的关键。这通常源于重大的技术创新、成功的业务边界拓展或前瞻性的战略投资。
例如,云计算的突破、人工智能技术的商业化落地、新能源汽车或元宇宙等新赛道的布局,都能在短期内极大提升公司的估值弹性。即便这些新业务尚未贡献显著盈利,甚至需要持续投入导致整体利润承压,但只要市场认可其战略重要性与未来潜力,估值便能获得新的支撑和上行催化剂。
这种为未来创新潜力付费的逻辑,再次凸显了互联网估值的前瞻性。它要求公司不仅要有当下的盈利能力,更要有持续进化和颠覆自我的能力。一个能不断孵化新增长点的公司,其估值体系是动态的、多元的,不易被单一业务的增速放缓所束缚。
数据资产与生态价值:隐藏的估值富矿
在数字经济时代,用户数据与生态系统本身已成为互联网公司至关重要的新型资产,这些资产的价值虽未完全体现在传统利润表上,却深刻影响着估值。海量、高维、活跃的用户行为数据,是优化产品、精准营销、训练AI模型的基础,其价值难以用会计成本衡量。
庞大的生态系统(如围绕核心应用构建的服务矩阵)创造了巨大的用户粘性和交叉销售机会,其产生的协同价值和潜在货币化能力,是估值模型中的重要加分项。分析师和投资者在估值时,会尝试用量化或定性方式评估这些数据资产和生态价值的规模与质量。
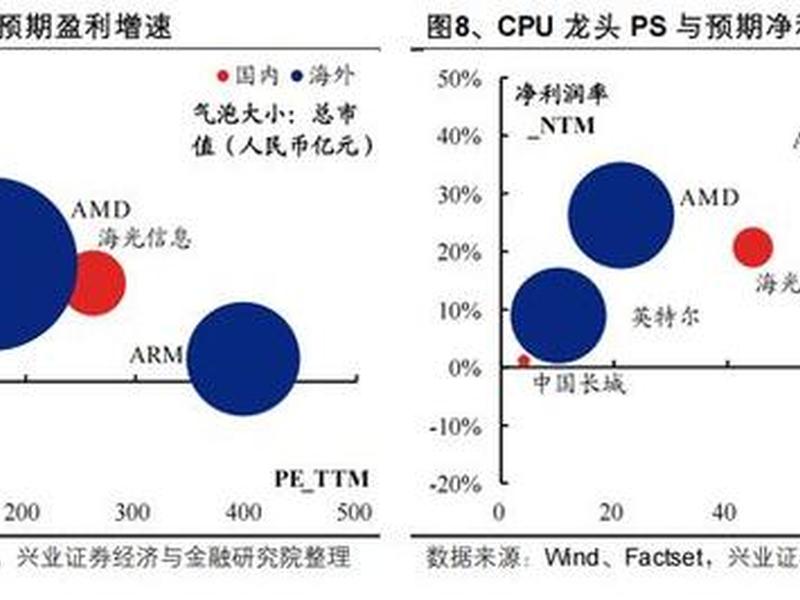
这些“隐藏资产”能够增强盈利的可持续性和未来增长的可预见性,从而支撑更高的估值倍数。它们使得互联网公司的价值评估超越了简单的财务指标,进入更广阔的“用户价值”、“生态价值”维度。
以上是关于互联网公司盈利和估值 - 互联网公司盈利和估值的关系的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:互联网公司盈利和估值 - 互联网公司盈利和估值的关系;本文链接:https://zwz66.cn/jianz/402289.html。
猜你喜欢
- 互联网公司盈利方式 互联网公司盈利方式是什么 2026-11-05
- 互联网公司的盈利模式(互联网公司或企业的盈利模式) 2026-11-05
- 互联网公司的几种运营模式(互联网公司的几种运营模式分别是) 2026-11-05
- 互联网公司环境照片,互联网公司办公环境图片 2026-11-05
- 互联网公司涉税政策;互联网公司涉税政策有哪些 2026-11-05
- 互联网公司是怎么盈利的(互联网公司是怎么盈利的呢) 2026-11-05
- 互联网公司文化墙图片大全、互联网公司文化墙设计效果图 2026-11-05
- 互联网公司效果图、互联网公司装修效果图大全 2026-11-05
- 互联网公司排名最新排名(互联网公司排名最新排名第一) 2026-11-05
- 互联网公司排名市值 互联网公司排名市值多少 2026-11-05







