买到域名网站怎么做,买到域名网站怎么做账务处理
-
买到,域名,网站,怎么,做,账务,处理,在,数字,

- 建站百科知识-小虎建站百科知识网
- 2026-11-05 03:24
- 小虎建站百科知识网
买到域名网站怎么做,买到域名网站怎么做账务处理 ,对于想了解建站百科知识的朋友们来说,买到域名网站怎么做,买到域名网站怎么做账务处理是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字资产日益重要的今天,一个优质的域名是企业在互联网世界中的“黄金地段”与“品牌门牌”。无论是初创公司搭建首个线上据点,还是成熟企业拓展新版图,“买到域名网站怎么做”以及随之而来的“买到域名网站怎么做账务处理”,已成为创业者、网站主和财务人员必须掌握的核心技能。这不仅仅是简单的购买行为,更是一套融合了技术操作、战略规划与财务合规的系统工程。本文将为您揭开从成功竞拍或购买心仪域名,到将其合规纳入企业账簿的全流程神秘面纱,提供一份既具实操性又符合规范指引的深度攻略。
精准定位与域名选购策略
购买域名的第一步,绝非盲目搜索。它始于一场深刻的自我审视与市场洞察。需要明确网站的核心目标:是用于品牌展示、电子商务、内容聚合,还是特定项目?一个与品牌名高度契合的.com或.cn域名,能极大降低用户记忆与查找成本,其价值远超域名本身年费。在选购渠道上,除了GoDaddy、Namecheap等国际注册商,阿里云、腾讯云等国内平台也提供丰富选择,需综合考虑续费价格、DNS管理便捷性、隐私保护服务以及客服响应速度。
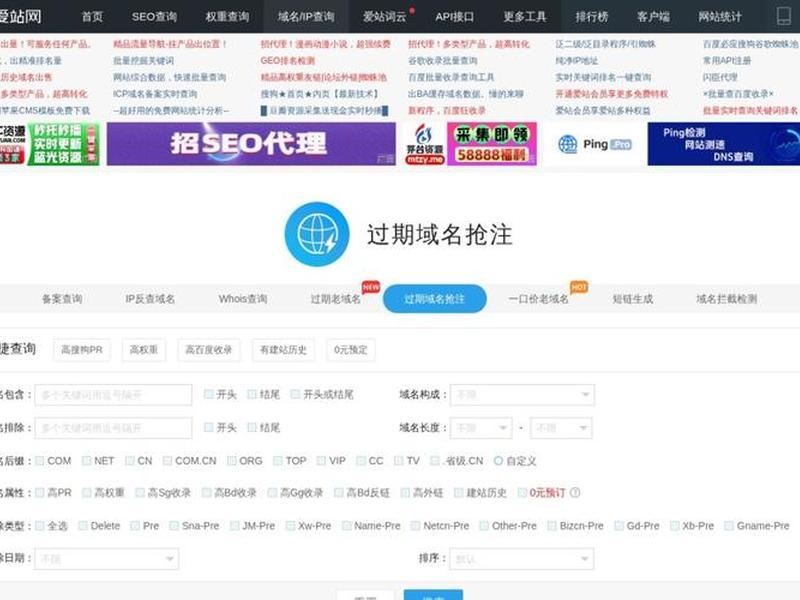
面对心仪域名已被注册的情况,策略显得尤为重要。可以通过域名注册商的“WHOIS”查询工具联系当前持有者,进行私下议价谈判。密切关注域名拍卖平台(如Sedo、易名中国等)上的过期删除域名竞拍,或直接寻求专业域名经纪人的帮助,都是获取优质域名的有效途径。在这一阶段,清晰的预算规划和价值评估能力至关重要,它直接决定了购买行为的成本效益。
网站搭建与核心技术部署
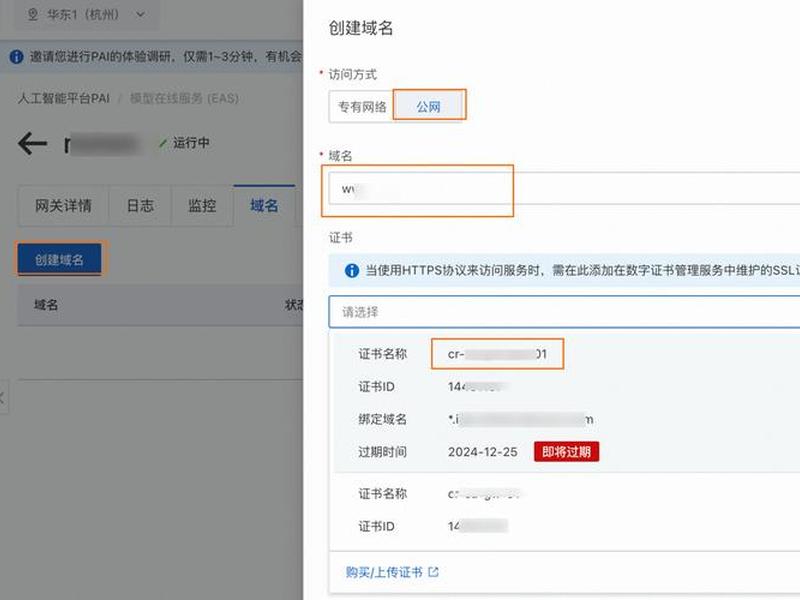
成功购买域名后,便进入了“网站怎么做”的实质构建阶段。域名如同地址,而网站则是建立在该地址上的房子。首先需要为这个“房子”购买“地基”——即网站托管空间(Hosting)。根据网站预期流量、技术架构(如是否使用WordPress、独立开发等)选择虚拟主机、云服务器或VPS。随后,将域名通过修改DNS解析记录(通常为A记录或CNAME记录)指向托管服务器的IP地址,完成域名与空间的绑定。
网站内容建设是灵魂所在。可以选择使用成熟的CMS(内容管理系统)如WordPress快速搭建,也可以根据需求进行定制化开发。重点在于规划清晰的网站结构、用户动线以及高质量的内容填充。安全部署不容忽视,需及时安装SSL证书(实现HTTPS加密)、定期更新系统与插件、设置防火墙等,以保障网站与访客数据安全。这一系列技术部署,是域名价值得以实现的物质基础。
域名作为无形资产的确认
从财务视角看,购买域名(尤其是斥资购入的高价值域名)远非一笔普通费用支出。根据企业会计准则,当购买域名的成本能够可靠计量,并且预期能为企业带来未来经济利益时,它应当被确认为一项“无形资产”。这意味着,它不再是当期损益表中的一项费用,而是资产负债表上的一项资产。这一确认原则,是进行后续合规账务处理的基石。
财务人员需要收集并妥善保管购买域名的完整证据链,包括但不限于:购买合同或协议、支付凭证(银行回单、支付平台记录)、卖方开具的发票(内容应明确注明为域名转让费或购买款)以及域名成功过户至企业名下的管理后台截图或证明文件。这些资料是证明该项资产存在、所有权归属以及初始计量的关键依据,务必归档留存。
无形资产的价值摊销处理
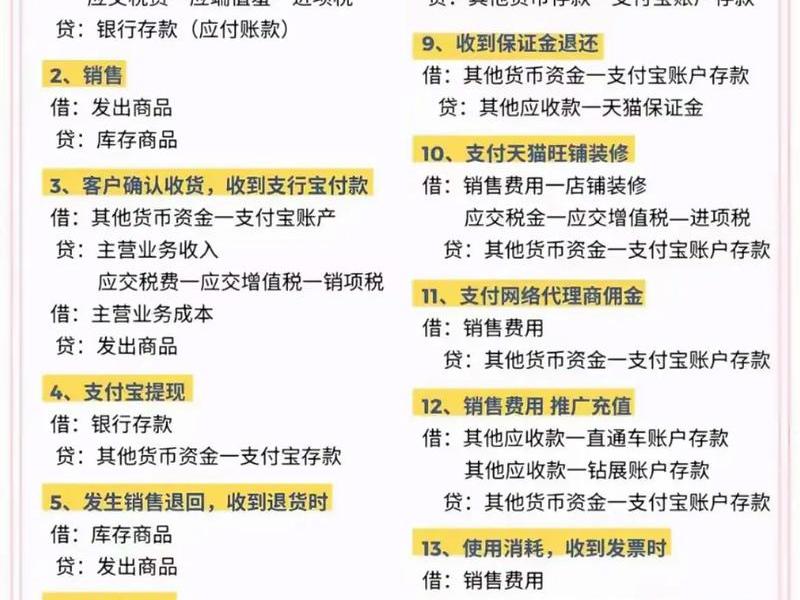
确认无形资产后,接下来面临的是其价值如何在受益期间合理计入成本。域名通常具有明确的使用年限(注册年限,但可续期),因此需要在其预计使用寿命内进行系统摊销。摊销方法一般采用直线法,即将域名的购买成本(扣除预计残值后)在预计使用年限内平均分摊。摊销金额按月计提,计入当期“管理费用——无形资产摊销”科目。
例如,某企业以12,000元购入一个品牌域名,预计持续使用10年(不考虑残值)。则每月应计提的摊销额为:12,000元 ÷ 10年 ÷ 12月 = 100元。每月末,会计处理为:借记“管理费用——无形资产摊销”100元,贷记“累计摊销”100元。通过摊销,域名的购置成本得以在其经济寿命内与它所产生的收入进行配比,更真实地反映企业的经营成果。若域名后续发生续费支出,通常直接计入当期费用。
后续计量与减值测试考量
域名的账面价值并非一成不变。企业至少应当在每年年度终了时,对域名这类无形资产进行减值测试。如果由于互联网环境剧变、品牌战略重大调整、出现更强替代性域名等原因,表明该域名可能发生减值(即可收回金额低于其账面价值),则需要计提无形资产减值准备。一旦计提,在后续会计期间不得转回,这体现了会计的谨慎性原则。
如果企业未来转让该域名,其账务处理则涉及无形资产的处置。需要将处置收入与该域名的账面价值(原值减去累计摊销和已计提的减值准备)、相关税费进行比较,差额计入当期“资产处置损益”科目。清晰规范的后续计量与处置核算,确保了企业财务状况和经营成果的完整性与准确性,避免了资产虚增或潜在损失隐匿。
税务处理与合规要点提醒
购买域名的账务处理与税务处理紧密相连。购买域名取得的合规发票(增值税发票),其进项税额一般可用于抵扣(若企业为一般纳税人且用于应税项目)。在无形资产摊销方面,按照税法规定计算的摊销额,可以在计算应纳税所得额时进行扣除,但需注意税法对摊销年限可能有的最低要求,这可能与会计估计年限不同,从而产生暂时性差异。
对于转让域名产生的收益,属于无形资产转让所得,应按规定缴纳增值税(可能适用无形资产转让税率)和企业所得税。完整的税务合规不仅能降低企业涉税风险,更能通过进项抵扣等方式切实节约现金流。财务人员在处理域名相关业务时,必须保持财税一体化思维,确保会计处理与税务申报口径的协调。
以上是关于买到域名网站怎么做,买到域名网站怎么做账务处理的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:买到域名网站怎么做,买到域名网站怎么做账务处理;本文链接:https://zwz66.cn/jianz/401554.html。
猜你喜欢
- 买域名 多少钱 买域名 多少钱合适 2026-11-05
- 买了阿里云服务器还要买域名吗、买了阿里云服务器还要买域名吗知乎 2026-11-05
- 买了服务器还要买域名吗(买了服务器还要买域名吗安全吗) 2026-11-05
- 买了服务器还要买域名吗知乎;买了服务器后要绑定域名吗 2026-11-05
- 买了服务器还要买域名吗安全吗 - 买了服务器还要买域名吗安全吗知乎 2026-11-05
- 买了服务器怎么搭建网站详细教程;买了一个服务器怎么搭建网站 2026-11-05
- 买了服务器怎么搭建网站教程 - 买了一个服务器怎么搭建网站 2026-11-05
- 买了服务器怎么搭建网站呢 买了服务器怎么搭建网站呢知乎 2026-11-05
- 买了服务器怎么搭建网站、买了服务器怎么搭建网站呢 2026-11-05
- 买了服务器后要绑定域名吗;买了服务器后要绑定域名吗安全吗 2026-11-05







